很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
2025-12-05 Lumentum ( LITE ) 企業分析文章
▌關鍵營運活動
隨著生成式 AI 模型的參數暴增,全球資料中心正迎來一場底層架構的革命。當單一資料中心的電力與空間耗盡,AI 巨型叢集正走向跨建築、跨地理區域的「 分散式架構( Distributed architectures ) 」。這使網路對頻寬、延遲與同步性的要求達到極致 ,傳統「 銅線加電子交換器 」的網路架構已明顯觸碰到物理極限的天花板。
這股強大的產業推力,讓光通訊元件正式從網路傳輸的「 配角 」,成為主導算力釋放的「 基礎設施核心 」。
而在這場規格升級戰中,Lumentum 在 FY2026 展開的幾項關鍵戰略佈局,不僅徹底重塑在供應鏈中的話語權,更為接下來的利潤擴張期開闢道路。
① 產能擴張
面對持續擴大的雷射供給缺口,Lumentum 於 2026 年 3 月宣布收購 Qorvo 位於北卡羅來納州的 24 萬平方英尺晶圓廠。此舉的核心戰略在於,該廠區將專注生產磷化銦( InP )基底的光學產品,包含連續波雷射( CW Laser )與超高功率( UHP )雷射,預計於 2028 年初全面量產 ,以支撐未來幾年 AI 資料中心的龐大需求。
根據管理層在電話會議中最新揭露,這座 Greensboro 新廠的產能尚未計入目前的財務預測中 ,但它將是解鎖未來 CPO( 共同封裝光學 )市場高達 50 億美元潛在增量營收的關鍵。
目前該廠正積極將產線從砷化鎵( GaAs )轉換至磷化銦( InP ),並透過最大化利用現有設備來加速投產。此外,為解決當下極度吃緊的橫向擴展( Scale-across )元件需求,Lumentum 也正同步擴充美國加州 Rose Orchard 廠區的泵浦雷射( Pump lasers )產能。
在地緣政治風險升溫的當下,Lumentum 將關鍵光學元件的產能移回美國本土,是一步極具防禦性的戰略。這不僅精準對接 CSP 巨頭對「 供應鏈韌性 」的剛性需求,更築起一道抵禦潛在貿易壁壘的護城河。
R 補充
✓ 晶圓材料的技術升級:砷化鎵( GaAs )➜ 磷化銦( InP )
砷化鎵( GaAs ): 過去主要用於製造發射波長較短( 例如 850nm )的 VCSEL 雷射,多應用於資料中心內部 100 公尺以內的極短距傳輸,或消費性電子( 例如手機 Face ID )。技術成熟且供應商眾多。
磷化銦( InP ): 這是進入 AI 高階光通訊的門票。它能發射 1310nm 或 1550nm 的長波長光訊號,是製造高階 EML 雷射與 CW Laser 的核心材料,專攻中長距離與超高頻寬傳輸。Lumentum 將新廠產線從 GaAs 轉換為 InP,等同於將產能從紅海市場直接升級至高毛利的 AI 基礎設施核心。
✓ 迎戰矽光子與 CPO 的關鍵:CW Laser & 超高功率雷射( UHP )
連續波雷射( CW Laser ): 不同於 EML 將「 發光 」與「 訊號調變 」整合在同一片晶片上,CW Laser 就像一個純粹的「 手電筒 」,只負責穩定且持續地發出連續光束,真正的數據調變則交由外部的矽光子( Silicon Photonics )晶片負責。
隨著 1.6T 模組逐漸導入矽光子架構,CW Laser 已成為下一代光收發模組不可或缺的心臟。
超高功率雷射( UHP Laser ): 這是專為「 共同封裝光學( CPO ) 」量身打造的規格。CPO 技術將光學引擎與發熱量極高的交換器 ASIC 封裝在一起,但雷射元件極度怕熱,因此必須將雷射源「 移出 」晶片旁,做成外部雷射源( ELS )。由於光束從外部透過光纖導入引擎會產生物理耗損,這就要求 ELS 必須具備「 超高功率 」才能確保訊號完整性。
✓ 突破物理空間限制:橫向擴展( Scale-across )& 泵浦雷射( Pump Lasers )
橫向擴展( Scale-across ): 當單一資料中心建築的電力與空間耗盡,AI 叢集就必須走向「 分散式架構 」,將運算節點跨越不同的地理區域進行連接。這使多座資料中心之間必須具備極高頻寬與極低延遲的同步連線能力,這種跨園區的網路架構就是 Scale-across。
泵浦雷射( Pump Lasers ): 為了支撐 Scale-across 的龐大數據傳輸,光訊號在跨建築傳輸時會衰減,需要使用「 光學放大器( Optical Amplifiers ) 」在節點中繼站增強訊號。
泵浦雷射就是這些放大器內部的能量來源,它能將能量「 泵浦( Pump ) 」進光纖中,允許架構同時在 4 對、8 對甚至 16 對光纖上放大光訊號,且全程無需將光訊號轉換回電子訊號,是達成 AI 叢集「 園區化 」的關鍵。
② 垂直整合
如果說產能擴張是防禦,「 垂直整合 」就是 Lumentum 本次推升獲利結構的核心動能。過去,短距離光收發模組( Systems 業務 )因高度仰賴外部零組件,利潤率始終存在結構性的天花板。
為徹底扭轉劣勢,FY2026 Q3 迎來關鍵轉折,Lumentum 開始於最新的 1.6T 光收發模組中,逐步導入內部自製的 CW Laser。這項決策的含金量在於,CW Laser 不僅是目前的規格重點,更是矽光子與未來 CPO 架構中不可或缺的外部光源。管理層證實,預期在 FY2026 Q4 將有約 20% 的雲端模組採用自製 CW Laser,並將隨著時間推移持續拉高滲透率。
透過光源自製化搭配良率提升與廢料率降低,Lumentum 不只實質壓縮物料清單( BOM )成本;更深層的戰略意義是,這為未來 CPO 時代的「 外部雷射源( ELS,External Laser Source ) 」做好準備。藉由提供高度垂直整合的 ELS 模組,而不僅是單獨販售雷射晶片,Lumentum 將能在未來的光學革命中,掌握更高的產品價值與絕對定價權。
推薦必讀:Optical Rivalries: Where One Tech Must Lose for the Other to Win
R 補充
➤ 為什麼 CPO 時代必須走向「 外部雷射源( ELS ) 」?
✓ 痛點:雷射元件的「 熱衰竭 」危機
在傳統的插拔式架構中,光模組位於機殼面板邊緣,散熱相對容易。但 CPO 技術為追求極致的頻寬與低功耗,選擇將光學引擎與發熱量極高的「 交換器 ASIC( 例如 NVIDIA 晶片 ) 」緊密封裝在同一塊基板上。
問題在於,雷射元件極度怕熱。如果將雷射晶片直接放在火爐般的 ASIC 旁邊,光電轉換效率不僅會大幅崩跌,使用壽命也會急速縮短。
✓ 解法:ELS 的「 光電分離 」架構
為了解決散熱難題,產業發展出 ELS 標準。簡單來說,就是把怕熱的發光元件( 連續波雷射 CW Laser )從 CPO 引擎中抽離出來,做成一個獨立的、可插拔的模組,放置在散熱條件較佳的機櫃前置面板上;隨後再透過保偏光纖( PMF ),將純淨的光束源源不絕地打進深處的 CPO 引擎中進行數據調變。
✓ 商業價值:從「 賣晶片 」晉升為「 賣系統 」
這正是 Lumentum 垂直整合的終極目標。在 ELS 架構中,客戶需要採購的不再只是一顆單純的雷射晶片,而是包含高功率 CW Laser、微光學透鏡、光纖陣列與控制電路的「 完整模組 」。
Lumentum 透過自製 CW Laser 並向下整合 ELS 模組,成功將產品的技術壁壘與毛利率拉高一個維度,確保在未來的矽光子生態圈中,不再只是苦力代工,而是掌握話語權的核心玩家。
③ 生態系整合
Lumentum 正透過資本與技術雙管齊下,將光通訊市場的影響力轉化為實質的壟斷。這項生態系綁定策略體現在兩個關鍵維度:
資本層面的深度綁定: 為了防堵光學元件短缺拖累次世代 AI 叢集與 CPO 交換器平台的出貨,NVIDIA 於 2026 年對 Lumentum 挹注高達 20 億美元的戰略投資,並附帶數十億美元的長期採購承諾。在需求高度確定的保護傘下,Lumentum 得以大膽投入資本支出、全速擴充產能,徹底甩開競爭對手。
更值得注意的是,面對當前橫向擴展產能的嚴重短缺( 例如泵浦雷射的缺口甚至遠大於 EML 的 30% ),Lumentum 正積極與各大客戶談判包含預付款、照付不議( take-or-pay )以及漲價在內的新一輪長期協議( LTAs ),要求客戶共同分擔龐大的資本支出。而客戶積極延長長單的舉動,也直接打破市場對於未來產能可能過剩的疑慮 。
技術層面的跨域整合: 在 2026 年的 OFC 展會上,Lumentum 的 R300 OCS 平台成功展示與 Marvell 1.6T 數位訊號處理器( DSP )的互操作性。這種跨供應商的生態系整合,直接向市場證明 OCS 技術已具備無縫接入現有資料中心架構的成熟度,有效降低 CSP 的導入門檻,並將進一步加速該技術的市場滲透。
▌關鍵營運指標
當 AI 巨型叢集對頻寬、延遲與功耗的要求達到極致,傳統「 銅線加電子交換器 」的網路架構已明顯觸碰到物理極限。這股強大的產業推力,讓光通訊元件正式從網路傳輸的配角,升格為主導算力釋放的「 基礎設施核心 」。
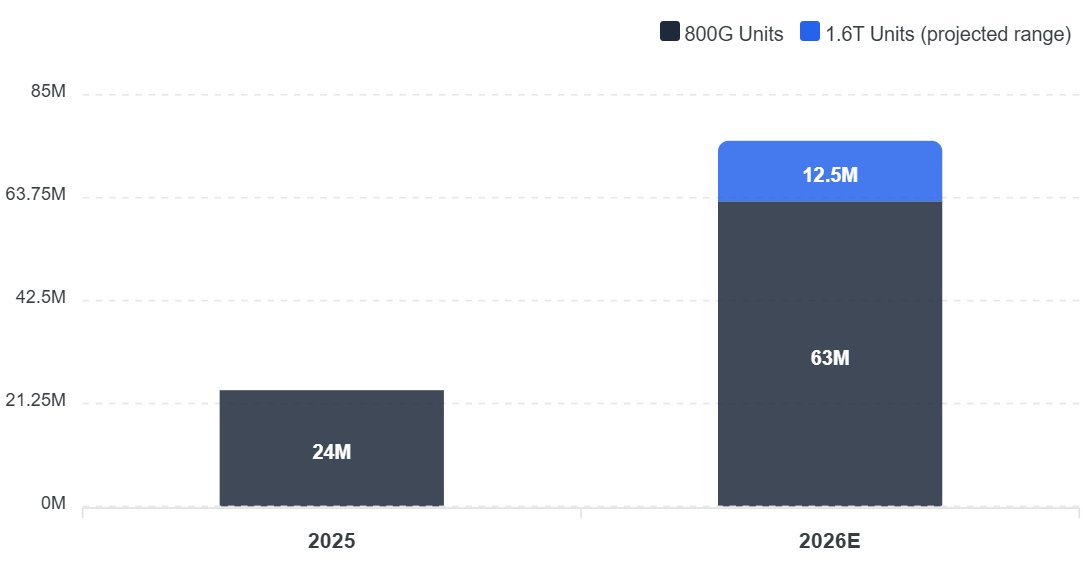
根據研調數據,全球 800G 以上的高階光收發模組出貨量將從 2025 年的 2,400 萬組,暴增 2.6 倍至 2026 年的近 6,300 萬組。這種爆發性需求直接引爆上游高階雷射光源的嚴重產能瓶頸。以下透過拆解 Lumentum FY2026 Q3 的關鍵營運指標,解析如何在絕對賣方市場中實現利潤與地位的質變。
① 營收結構解析
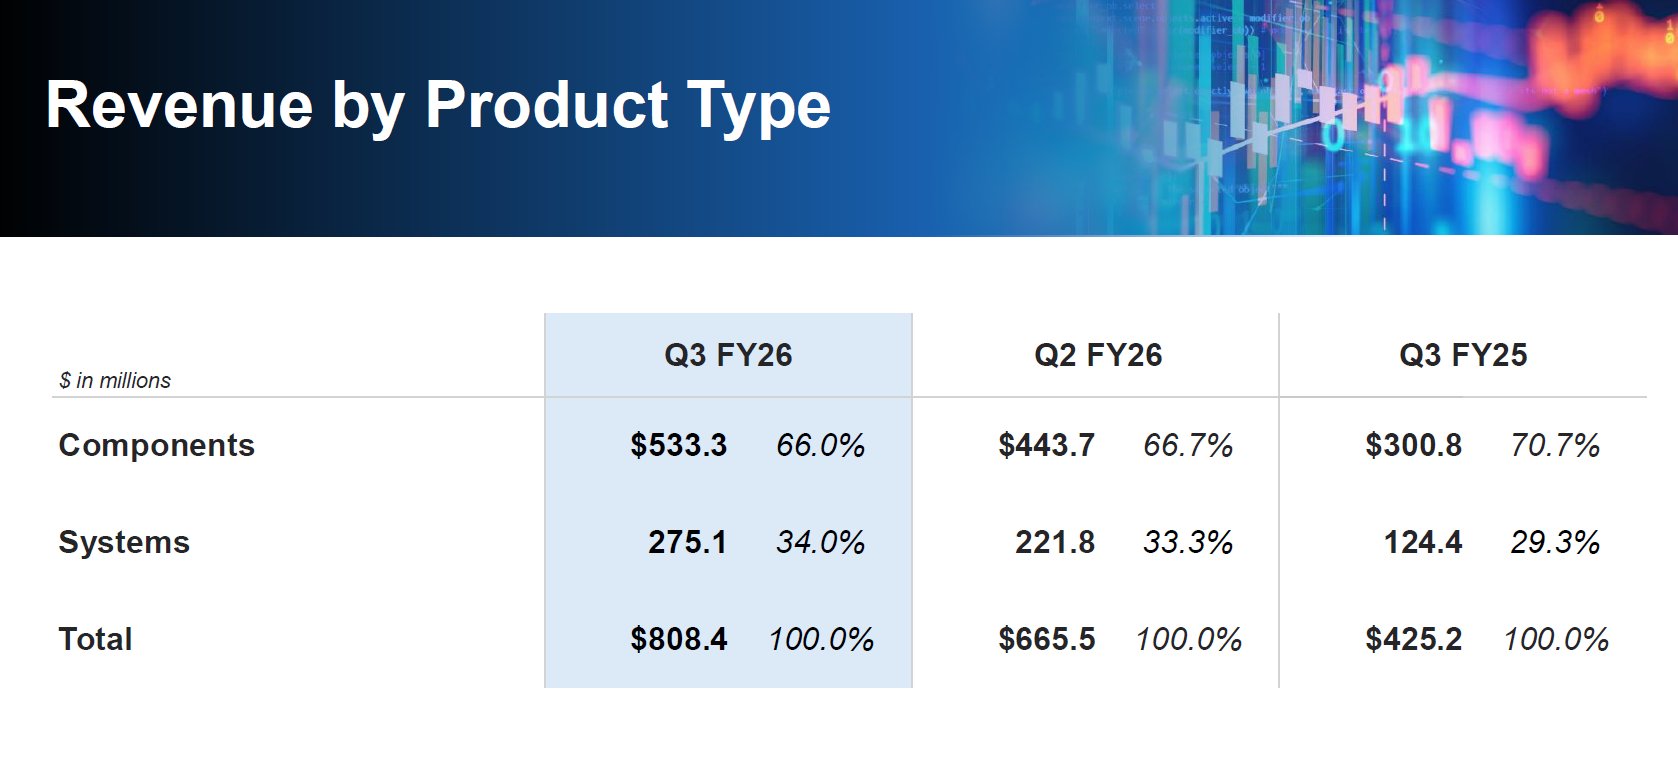
觀察 Lumentum 最新一季的「 產品營收結構 」可以發現,目前正透過兩大業務引擎,兌現 AI 基礎設施的戰略佈局:
➤ 光學元件( Components )產能稀缺下的定價權
作為 Lumentum 最深厚的護城河,光學元件業務在本季貢獻 5.3 億美元,營收佔比達 66%,年增率達 77%。這個板塊的強勢直接反映高階 EML 雷射晶片在 AI 軍備競賽下的稀缺性。
➤ 系統產品( Systems )垂直整合與長單效應
系統產品業務( 包含光收發模組與 OCS )的營收佔比從去年同期的 29% 顯著拉升至 34%。年增率高達 121% 的擴張證明「 垂直整合 」策略與「 生態系綁定 」已經跨過驗證期。
② 爆發性成長與利潤擴張
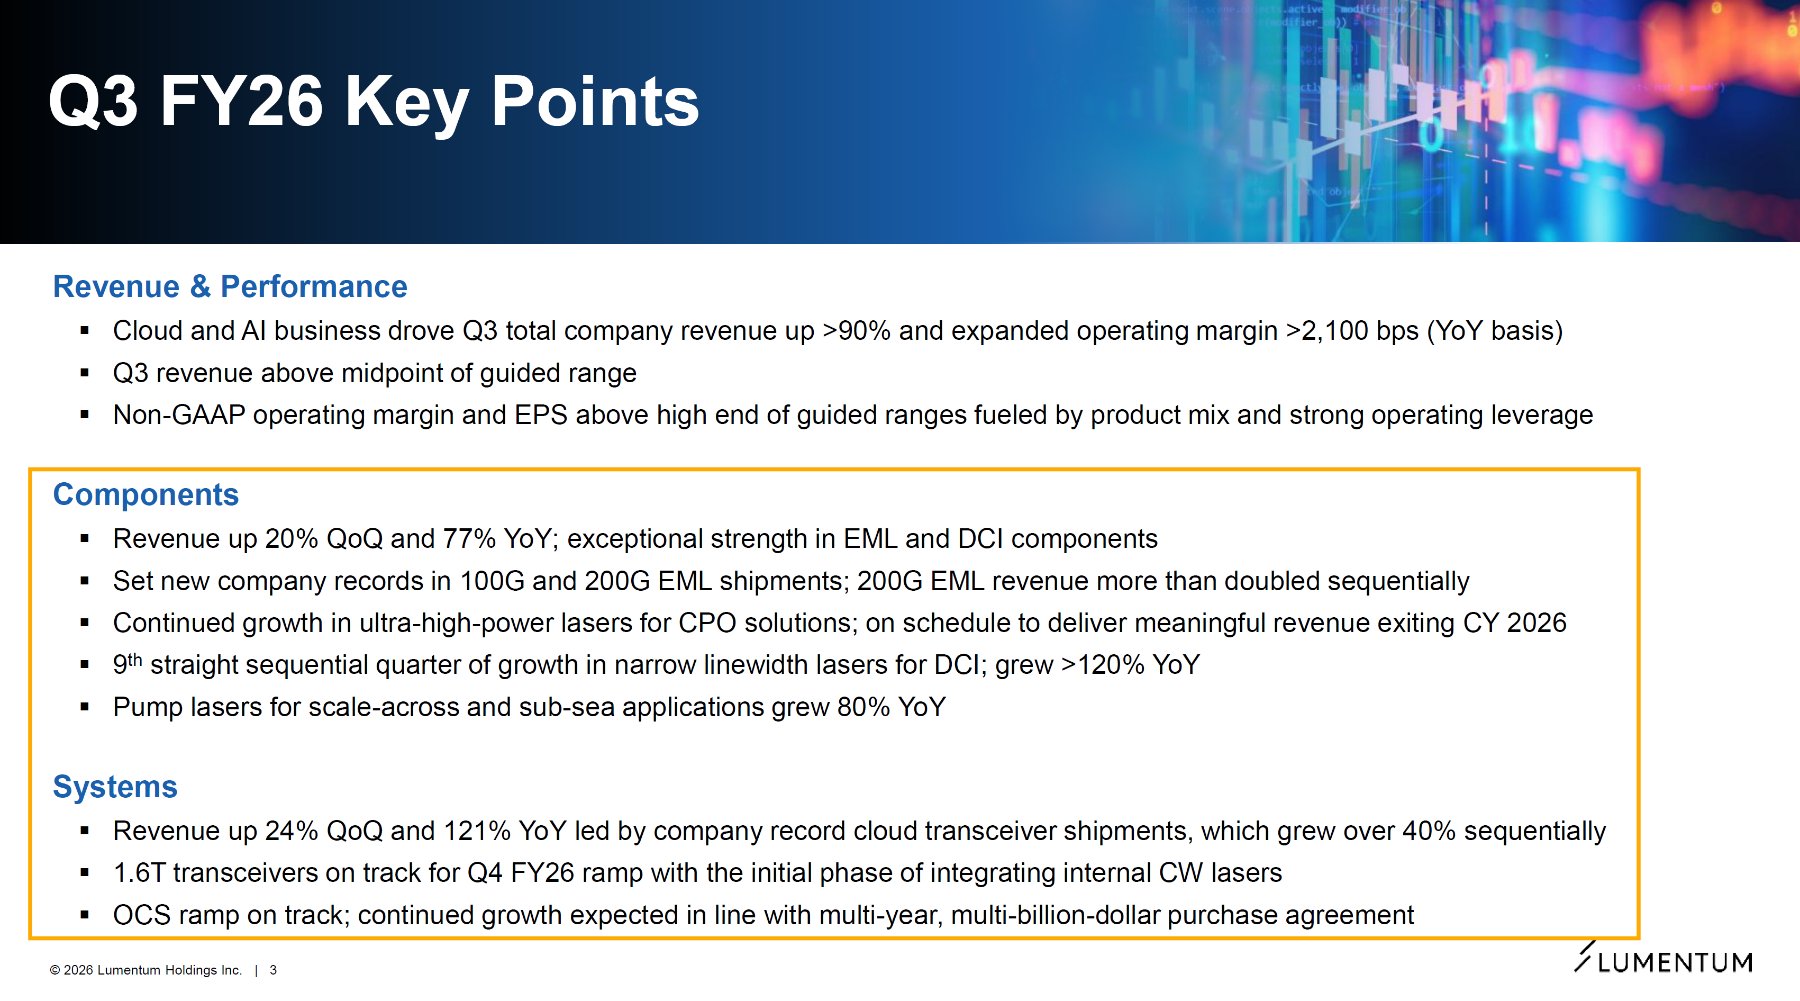
在確認營收結構的戰略意義後,我們進一步拆解 FY2026 Q3 Key Points,可以看見 Lumentum 在這波 AI 基礎設施軍備競賽中,展現出的營運爆發力。
➤ 光學元件( Components )
EML 出貨紀錄與 200G 爆發: 本季 100G 與 200G EML 出貨量雙雙創下歷史紀錄。特別是 200G EML 營收呈現季增翻倍的態勢。由於 Lumentum 是目前唯一具備能力大量出貨 1.6T 模組所需「 200G 單通道 EML 」的供應商,這種物理層面的製造壁壘在市場中具備絕對主導力。
「 橫向擴展( Scale-across ) 」產品線: 這是本季最被忽視但貢獻極大的毛利動能。隨著 AI 叢集走向跨園區的 DCI 連線,低雜訊的「 窄線寬雷射 」出貨已連續第 9 個季度成長,年增逾 120%;應用於光放大器的「 泵浦雷射 」年增也達 80%;管理層指出,這類產品的供需失衡甚至比 EML 更嚴重。
CPO 與新產能佈局: 針對未來 CPO 解決方案的超高功率雷射已獲得數億美元的長期訂單。此外,新收購的 Greensboro 晶圓廠未來有望增加超過 50 億美元的潛在增量營收。
R 補充
✓ 為什麼 200G EML 具備「 絕對定價權 」?
1.6T 光收發模組是未來的標配,若使用上一代的 100G 通道技術,需要 16 組雷射( 極度耗電且良率難控 );若升級為 200G 單通道( 200G/lane ),則只需 8 組。
但是,EML 的製造工藝門檻極高,必須在單一片「 磷化銦( InP ) 」晶圓上,完美整合雷射發光區與電吸收調變器。目前全球有能力穩定、高良率量產 200G EML 的供應商屈指可數,這種「 物理與化學層面的製造壁壘 」,正是巨頭捧著現金排隊也買不到的主因。
✓ AI 叢集「 園區化 」推升 DCI 與窄線寬雷射的需求
當單一資料中心無法容納 10 萬張 GPU 的算力與電力時,AI 叢集開始走向跨建築物、跨園區連線( Data Center Interconnect,DCI )。這促使原本用於長途電信的「 同調光通訊( Coherent Optics ) 」技術,大舉下放至資料中心內部。
同調光技術需要極低雜訊的光源來乘載複雜的相位訊號,而「 窄線寬雷射 」正是其中的核心,這解釋為何該業務能迎來連續 9 季的強悍成長。
✓ CPO 時代為何需要「 超高功率 」雷射?
隨著網路頻寬向 3.2T 甚至更高規格邁進,將光學引擎與交換器 ASIC 封裝在一起的 CPO 技術成為解決功耗的必然路徑。但雷射元件非常怕熱,因此 CPO 架構必須將雷射源「 移出 」發熱嚴重的交換器晶片旁邊,做成外部雷射源( External Laser Source,ELS )。
由於光從外部透過光纖導入引擎會產生一定程度的耗損,這就要求 ELS 必須具備「 超高功率 」。Lumentum 正在佈局的這項技術,等於是提早鎖定下個世代的基礎設施規格。
➤ 系統產品
雲端光收發模組放量: 雲端收發模組出貨量創下新高,單季成長超過 40%。
1.6T 模組與自製光源整合: 1.6T 光收發模組準備在下季度大規模放量。關鍵在於 Lumentum 已進入整合內部自製 CW Laser 的階段,預計下季約有 20% 的雲端模組會採用自製光源。這項垂直整合策略不僅降低物料清單( BOM )成本,更確保在矽光子時代對發光元件的控制權 。
OCS( 光學電路交換 )的長單: OCS 產品線正隨著「 多年期、數十億美元 」的採購協議穩定爬坡。賦予 Lumentum 在高資本支出擴產時極高的訂單見能度。
總結而言,Lumentum 已成功將雷射晶片的技術壟斷轉化為強大的財務護城河。隨著產能供給仍落後需求超過 30%,加上 1.6T 與 CPO 技術的逐步滲透,獲利能力的擴張軌跡才剛進入主升段。
▌關鍵營運指標
Lumentum 在 FY2026 Q3 的財報中,不僅繳出單季營收達 8.1 億美元( 年增 90% )的歷史新高,更向市場展現業模式中極具爆發力的「 營運槓桿 」。當我們抽離個別產品線的銷售數字,單純從財務結構與資產負債表來檢視,可以發現 Lumentum 正處於獲利能力的主升段。
① 利潤率擴張
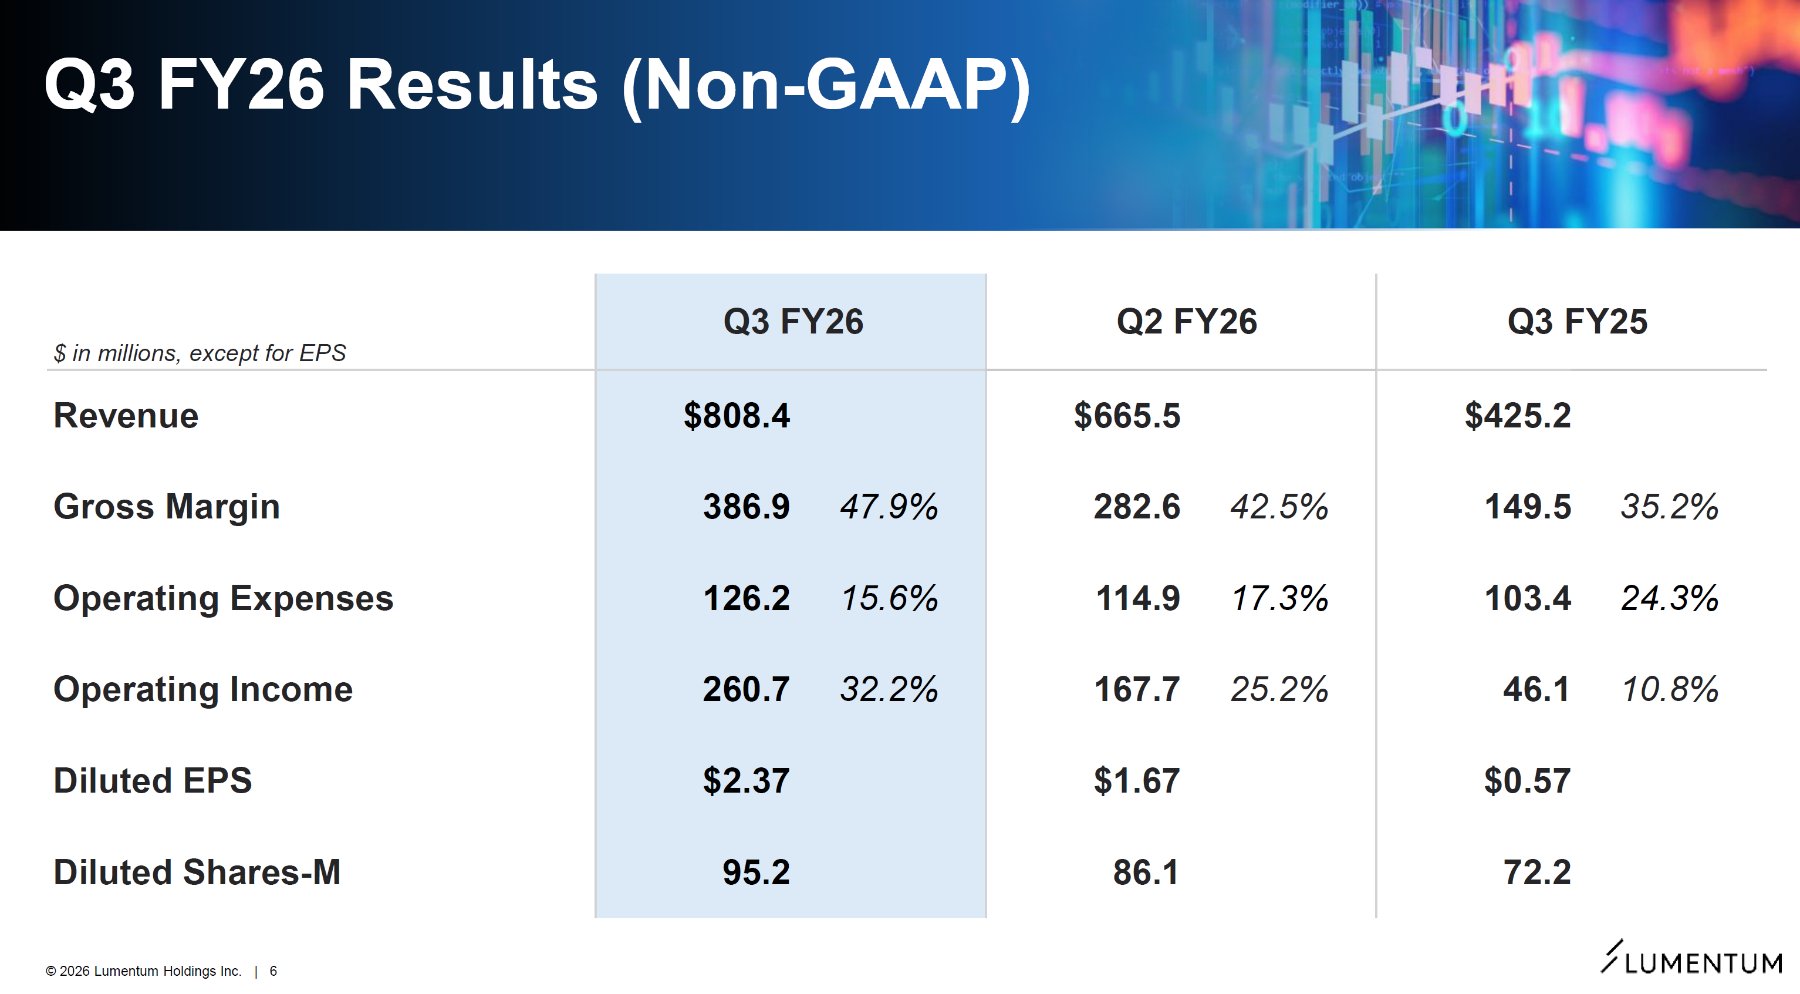
本季財報最令華爾街驚豔的,是獲利指標展現超越營收增速的大幅成長。
毛利率的結構升級: Non-GAAP 毛利率上升至 48%。管理層明確指出,這不僅是受惠於高毛利晶片的出貨帶動,更是嚴格的定價紀律、淘汰低毛利產品線,以及工廠產能利用率顯著提升的綜合結果。
營業利益率創巔峰: 在嚴控營運費用的前提下,Non-GAAP 營業利益率衝上 32%,這帶動 Non-GAAP EPS 達到 2.37 美元,大幅擊敗市場預期。
② 儲備充足的戰略資金
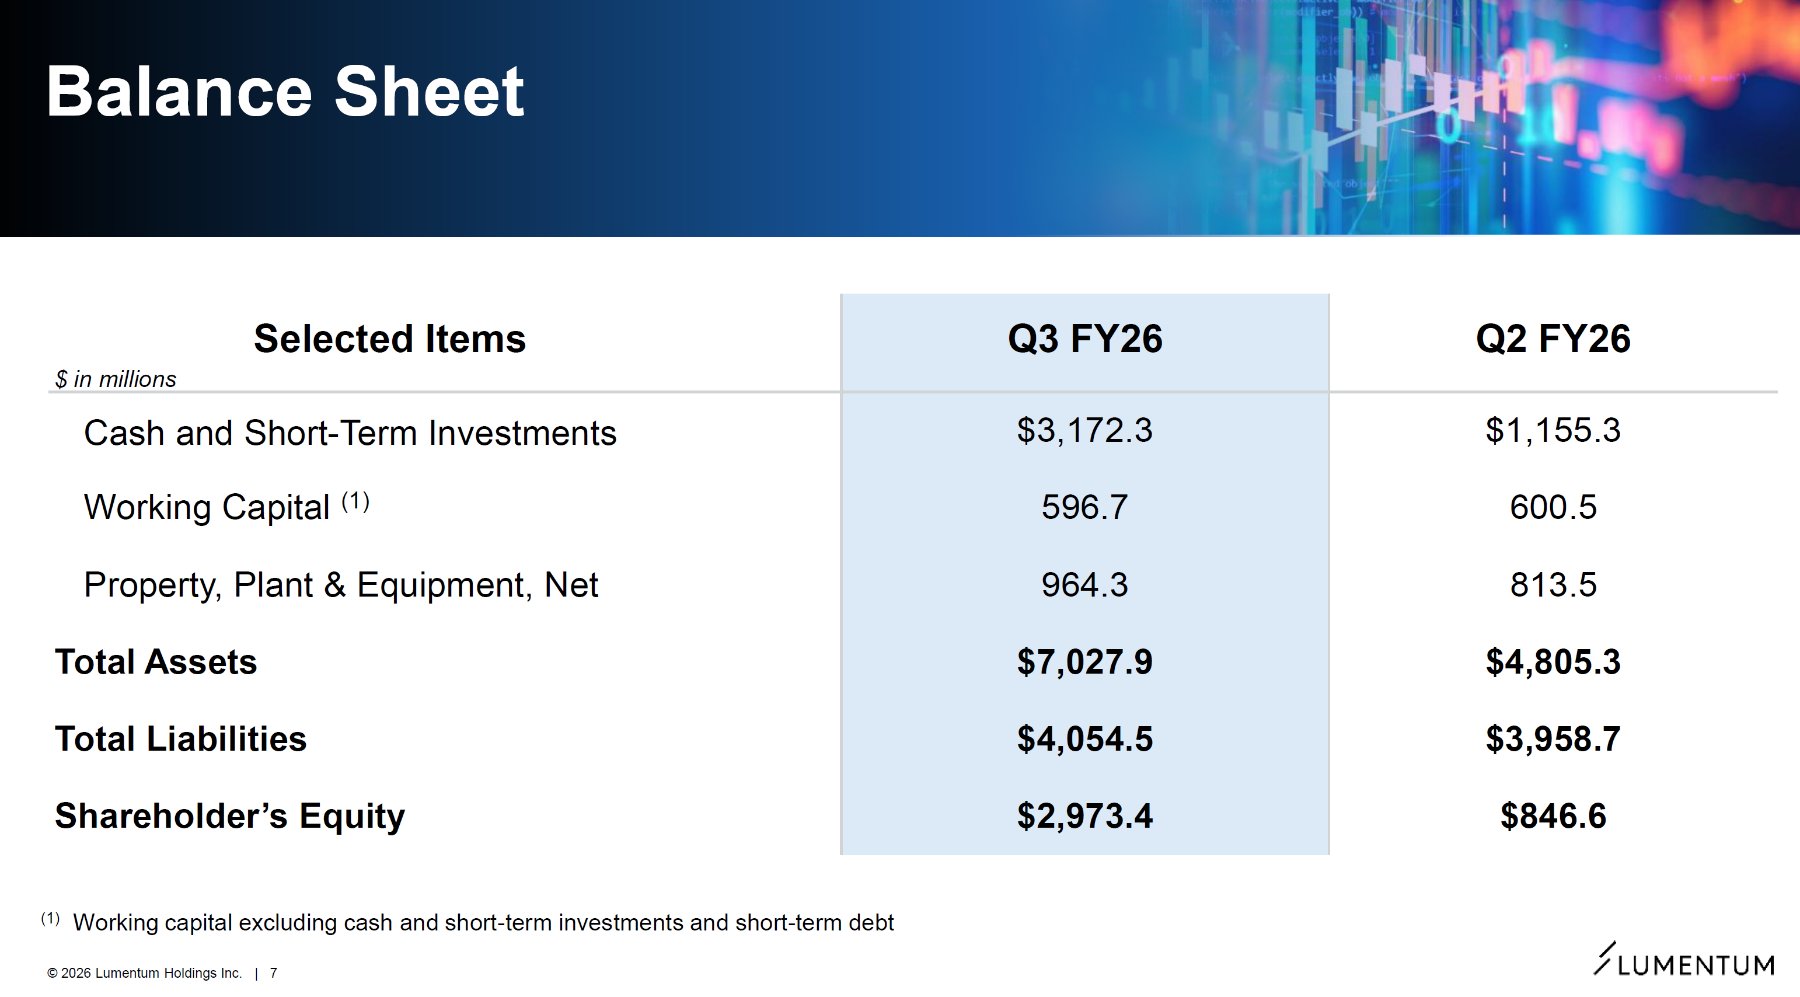
在 AI 基礎設施的硬體軍備競賽中,產能擴張需要極為龐大的資本支撐。Lumentum 在這方面展現無可匹敵的底氣。
現金水位: 截至本季末,現金、約當現金與短期投資總額高達 31.7 億美元。相較於上一季,這項儲備大幅增加逾 20 億美元,核心驅動力正是來自 NVIDIA 對 Lumentum 進行的戰略性股權投資。
資本支出與庫存: 在滿手現金的優勢下,Lumentum 單季投入 1.25 億美元的資本支出,全力擴充製造產能以應對雲端與 AI 客戶的剛性需求。同時,為了支撐未來的爆發性出貨,庫存水準也策略性地增加 6,200 萬美元,已為接下來的產能爬坡做足財務準備。
▌未來展望
隨著光通訊從單純的輔助傳輸角色,晉升為決定 AI 系統整體效能的「 絕對瓶頸 」,Lumentum 的技術佈局正全面接管未來數年的市場話語權。
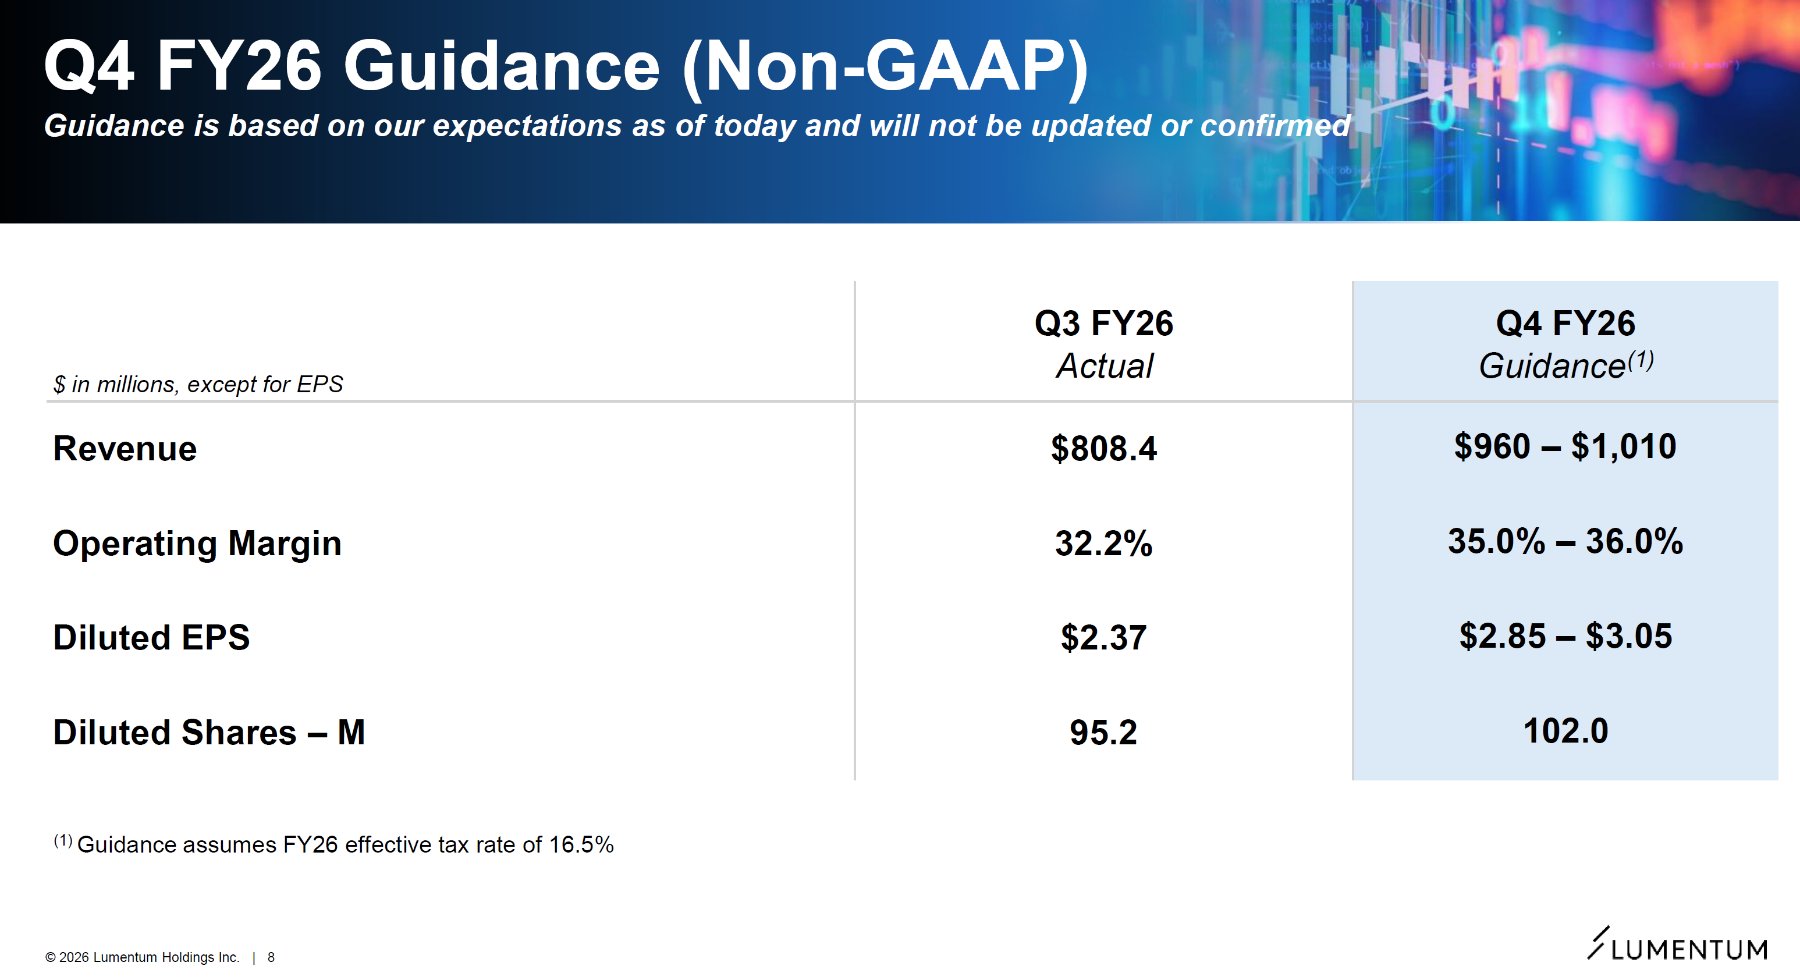
觀察 Lumentum 最新釋出的 FY2026 Q4 財測指引,已明確預告單季營收將達 10 億美元大關,且營業利益率將進一步前進 35 – 36% 的驚人水準。對長線投資人而言,這份短期指引僅是熱身。
基於 AI 基礎設施朝向 Scale-up( 向上擴展 )、Scale-out( 向外擴展 )與 Scale-across( 橫向擴展 )三個維度同步爆發的推力,管理層已給出具有野心的中長期財務目標:預期在未來 18 – 24 個月內,將單季營收推升至 20 億美元的歷史里程碑,並同時實現 40% 的營業利益率。這份底氣,正是建立在以下三大技術維度的質變上。
必讀知識:What is scale-across networking for AI clusters?
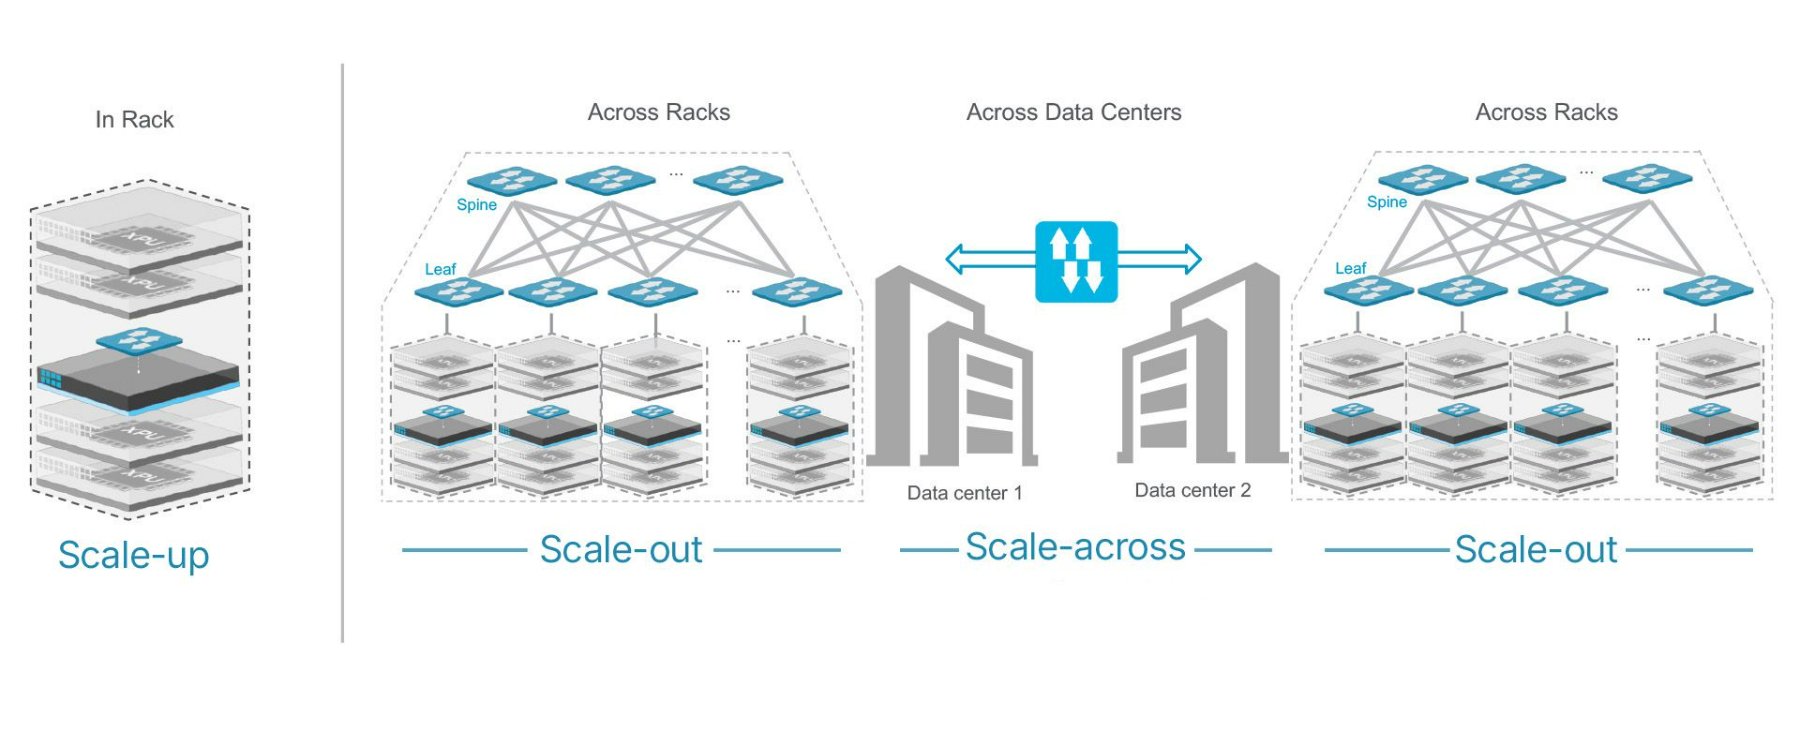
① 1.6T 時代的垂直整合紅利( Scale-out )
1.6T 時代的全面爆發將成為 Lumentum 短期內最強勁的利潤催化劑。目前已定於 FY2026 Q4 開始放量 1.6T 光收發模組。相較於 800G,Lumentum 在 1.6T 世代的戰略優勢在於「 自製光源的規模化 」。
管理層預期在 1.6T 啟動初期,約有 20% 的雲端模組將整合內部自製的 CW Laser,且滲透率將隨時間持續拉升。這不僅能透過提高良率、降低廢料率來實質改善模組業務的利潤結構,更能藉由「 技術內化 」繞過外部供給瓶頸,在中國組裝廠林立的市場中,建立起純代工廠無法複製的垂直整合護城河。
② Scale-across 架構與多軌技術的溢價空間
當 AI 叢集受限於單一建築的電力與空間,走向跨區域的「 分散式架構 」已成定局。
這種 Scale-across 的互連需求,直接引爆對 低雜訊窄線寬雷射 & 泵浦雷射 的強勁需求,目前供需失衡程度甚至遠高於 30%。未來展望的最大亮點在於「 多軌( Multi-rail ) 」技術的崛起,隨著平行傳輸對纖芯數的要求暴增,光學放大器的密度將倍數成長( 從 4 對、8 對擴增至 16 對光纖同步放大 )。
由於這類核心組件對 Lumentum 的毛利率貢獻極大,隨著進一步加速放量,整體盈利能力將具備遠超營收增速的擴張力。
必讀知識:How to Connect Distributed Data Centers Into Large AI Factories with Scale-Across Networking
③ CPO 與 Greensboro 產能的長線收割( Scale-up )
在更長遠的技術路徑上,Lumentum 已成功卡位未來 3.2T 世代的共同封裝光學( CPO )技術。
解鎖 50 億美元增量市場: 最新收購的 Greensboro 晶圓廠將專注於生產磷化銦( InP )基底產品,預計 2028 年初全面投入量產,這座具備龐大產能的美國本土新廠,是解鎖未來高達 50 億美元潛在增量營收的關鍵鑰匙。
ELS 模組的價值提升: 針對 CPO 架構的超高功率( UHP )雷射晶片正如期推進,已握有高達數億美元的採購訂單。Lumentum 的野心不僅是販售單一雷射,而是透過整合垂直技術,提供「 隨插即用的外部雷射源( ELS )模組 」。這種從「 組件 」轉向「 系統級方案 」的轉型,將確保在下一個十年仍掌握絕對的技術定價權。
R 結論
總結來說,Lumentum 的戰略價值,在於他們精準卡位這場 AI 軍備競賽中最難搞的「 物理瓶頸 」。當大家發現光靠「 砸大錢 」買 GPU 已經無法解決算力極限時,資料中心的效能天花板,其實早就轉移到光通訊網路的頻寬與功耗上。
在商業模式上,Lumentum 從單純賣雷射晶片的供應商,晉升為「 垂直整合模組與系統解決方案 」的提供者。這樣的升級,配合當前極端賣方市場賦予的定價權,讓他們具備極強的營運槓桿,能將每一分新增的營收,高效轉化為口袋裡的實質利潤。
在 AI 基礎設施這場馬拉松裡,掌握光學底層物理元件的企業,戰略地位已經完全能跟核心運算晶片巨頭們平起平坐。
不過,在長線佈局這些基礎設施企業時,我們仍必須保持中立與客觀的視角,並密切觀測以下三個潛在的結構性風險:
「 長短料 」的連鎖瓶頸: 光通訊廠的業績要真正兌現,高度依賴下游伺服器組裝的順暢度。目前高階 AI 伺服器不僅面臨先進封裝產能吃緊,連高階 PCB 等周邊組件的交期也大幅拉長。只要伺服器組不出來,終端客戶的拉貨就會遞延,這股「 長短料 」的錯位效應,勢必會打亂光學元件廠的營收認列節奏。
新技術的彎道超車: 雖然目前傳統的高階光收發模組依然是市場擴容的主力,但主打低功耗的線性可插拔光學( LPO )技術,以及生態系正迅速壯大的矽光子方案,都在試圖顛覆現有的市場利益分配。如果產業過快轉向這些進入門檻相對不同的光學設計架構,可能會對傳統 InP 雷射晶片廠的長期毛利率造成挑戰。
雲端資本支出的變現與消化週期: CSP 在過去幾季砸下創紀錄的資金,但這場硬體基礎設施的狂歡,最終還是得靠 AI 軟體與服務的「 商業變現 」來維持正向循環。如果未來 AI 應用端的賺錢速度不如預期,CSP 很有可能在 2027 年後放緩建置的腳步;屆時,光通訊廠為迎戰 AI 所開出的龐大新產能,恐將面臨產能利用率下滑的週期性反轉。
2026-05-13
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「 藏鋒資本|投資交流|公開社群 」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。