很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▌關鍵營運活動
SpaceX Roadshow Presentation June 2026
SpaceX ( SPCX ) 於 2026 年 6 月 12 日上市後,市場關注度持續上升。SpaceX 已不再只是單純的火箭製造商,業務範圍橫跨「 太空發射 」、「 全球通訊 」與「 AI 基礎設施 」,成為支撐現代科技產業運作的關鍵角色。
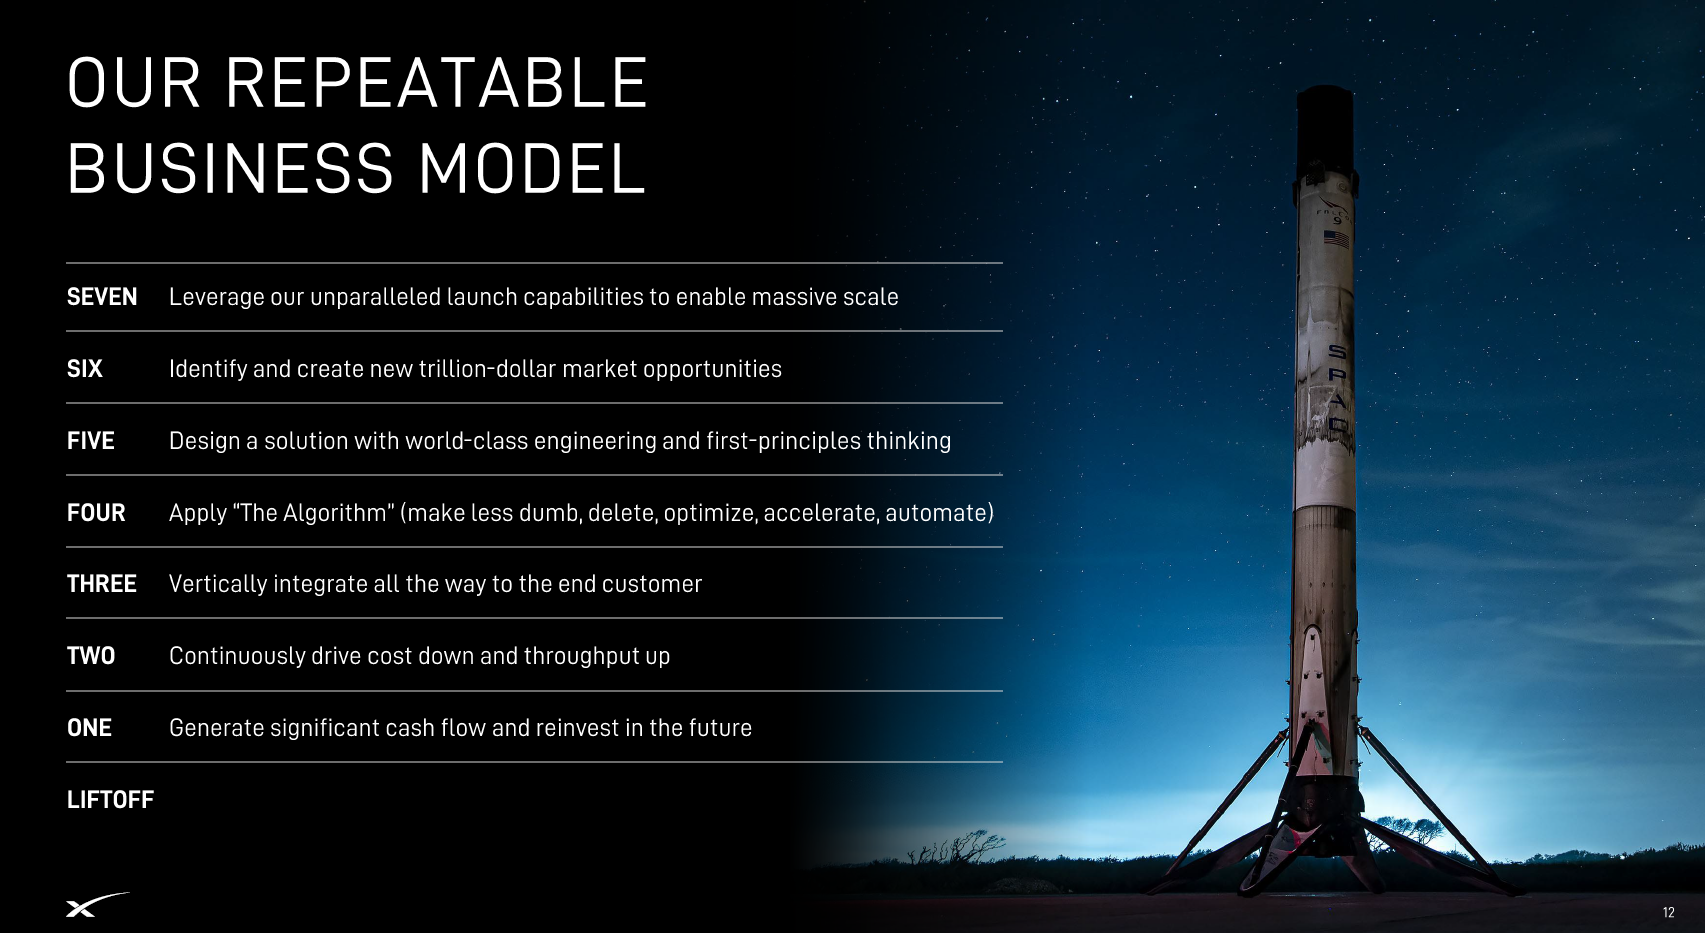
SpaceX 能在這些高門檻市場保持領先,核心在於一套持續運行的「 演算法 」。這套邏輯並不複雜,而是嚴格執行五個步驟:確認需求是否合理、刪除多餘的零件與製程、優化設計、加速開發迭代,最終實現自動化生產。
如上圖所示,這套邏輯與商業模式高度整合。透過不斷降低成本並提高產能,SpaceX 產生大量現金流,再將這些資金投入下一階段的技術研發與規模擴張。這種將「 第一性原理 」落實到每日營運的模式,讓 SpaceX 有能力持續挑戰更龐大的市場,並建立競爭對手難以跨越的門檻。
➀ 太空發射業務
SpaceX Roadshow Presentation June 2026
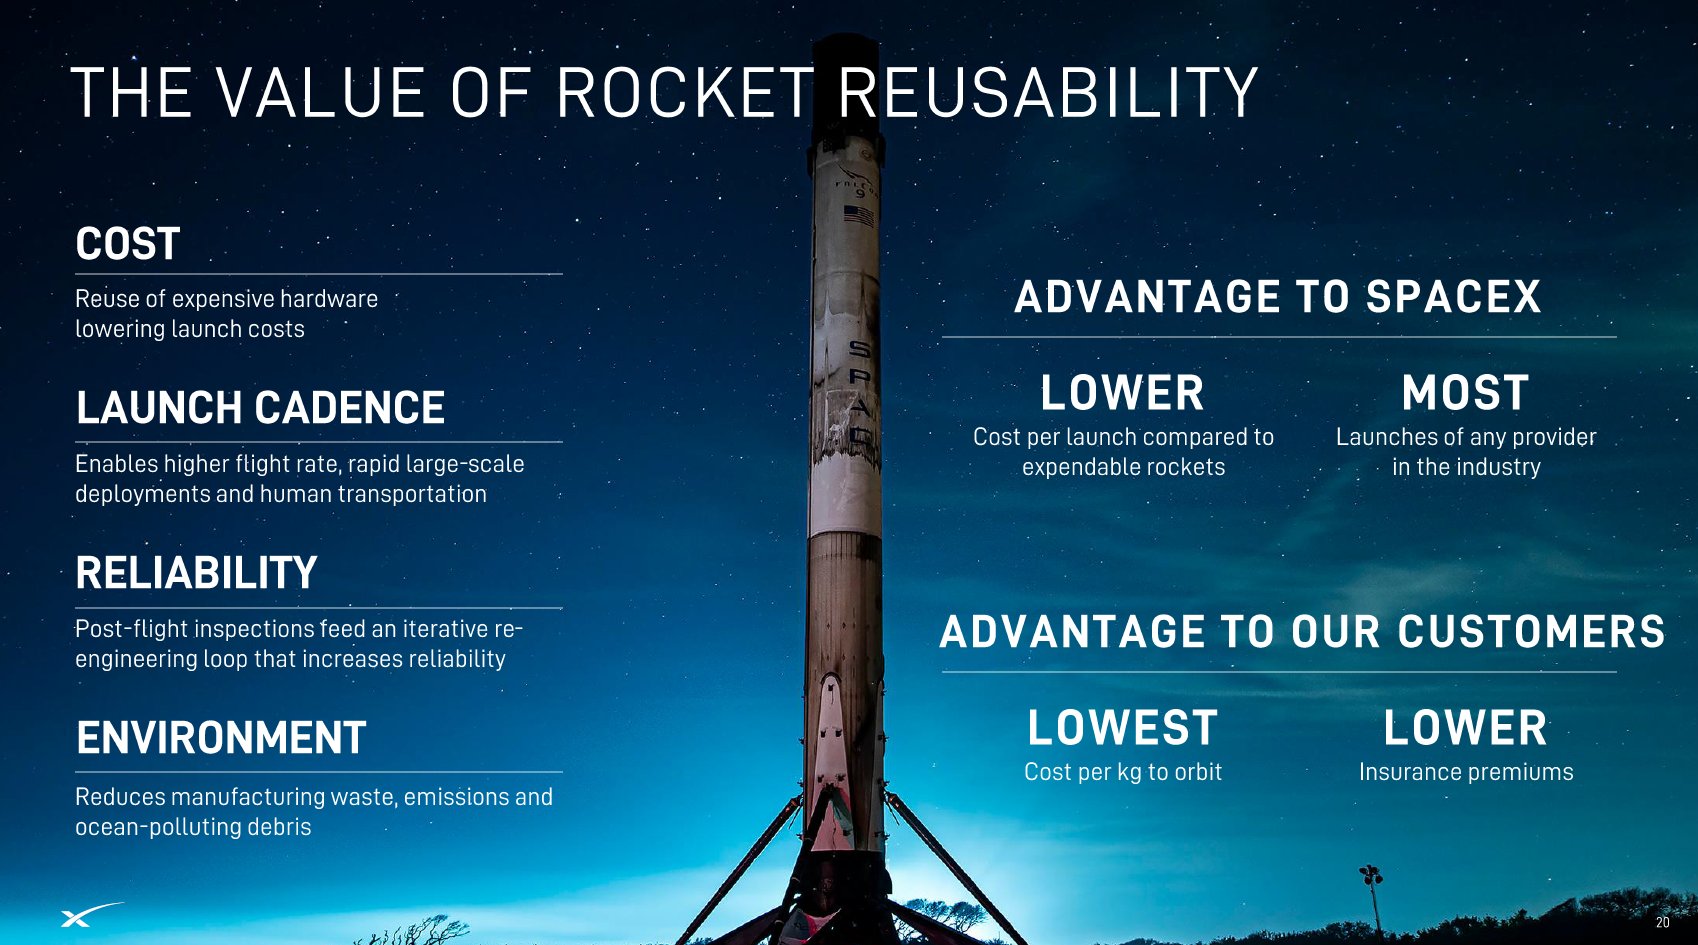
SpaceX 在太空發射領域的關鍵,在於將運載火箭的「 可重複使用性 」發揮到極致。透過重複使用昂貴的硬體設備,不僅能大幅降低發射成本,更成功在產業內保持最高發射頻率,並對客戶提供業界最低的每公斤軌道運輸成本。
這種營運模式的轉變,讓太空發射擺脫傳統「 訂製化消耗品 」的束縛,轉型為類似民航機隊的高頻次服務:
靈活調度與部署: 提升飛行頻率後,SpaceX 能夠實現快速的大規模部署與載人運輸任務。
循環式技術優化: 飛行後的檢查數據會反饋至重新設計的迴圈中,這讓火箭的可靠性隨迭代持續提升。
客戶結構性紅利: 除最低的發射成本,客戶也能因可靠性提升而享有更低的保險費率。
環境永續性價值: 可重複使用設計減少製造過程中的廢棄物、排放量以及散落在海洋的碎片,確立航太業的環保標竿。
這種將第一性原理落實於營運的作法,讓 SpaceX 徹底改變全球航太產業的門檻。
SpaceX Roadshow Presentation June 2026
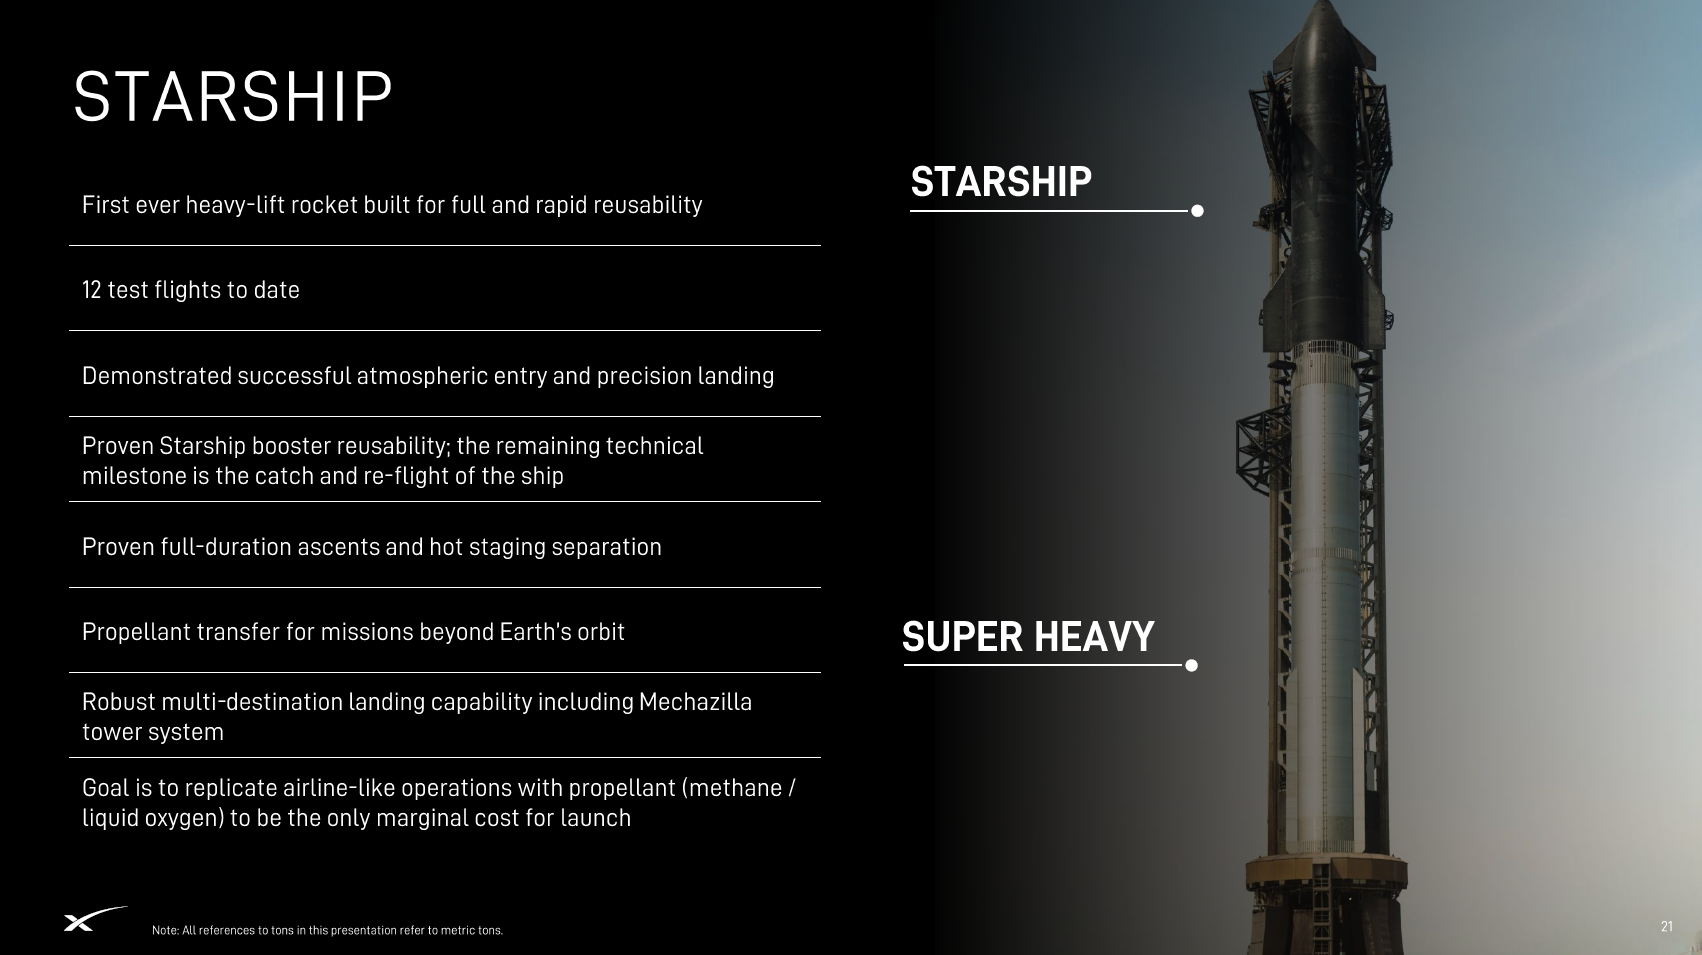
SpaceX 未來十年發射業務的成長動能,核心在於 Starship V3 的開發與商用化。作為史上首款以「 全面且快速重複使用 」為目標打造的重型運載火箭,Starship 的開發進度至關重要。截至 2026 H1,經過 12 次試飛,SpaceX 已成功驗證包括大氣層重返、精準著陸( 含 Mechazilla 發射塔回收系統 )、全程推進上升、熱分離,以及關鍵的軌道推進劑傳輸技術。
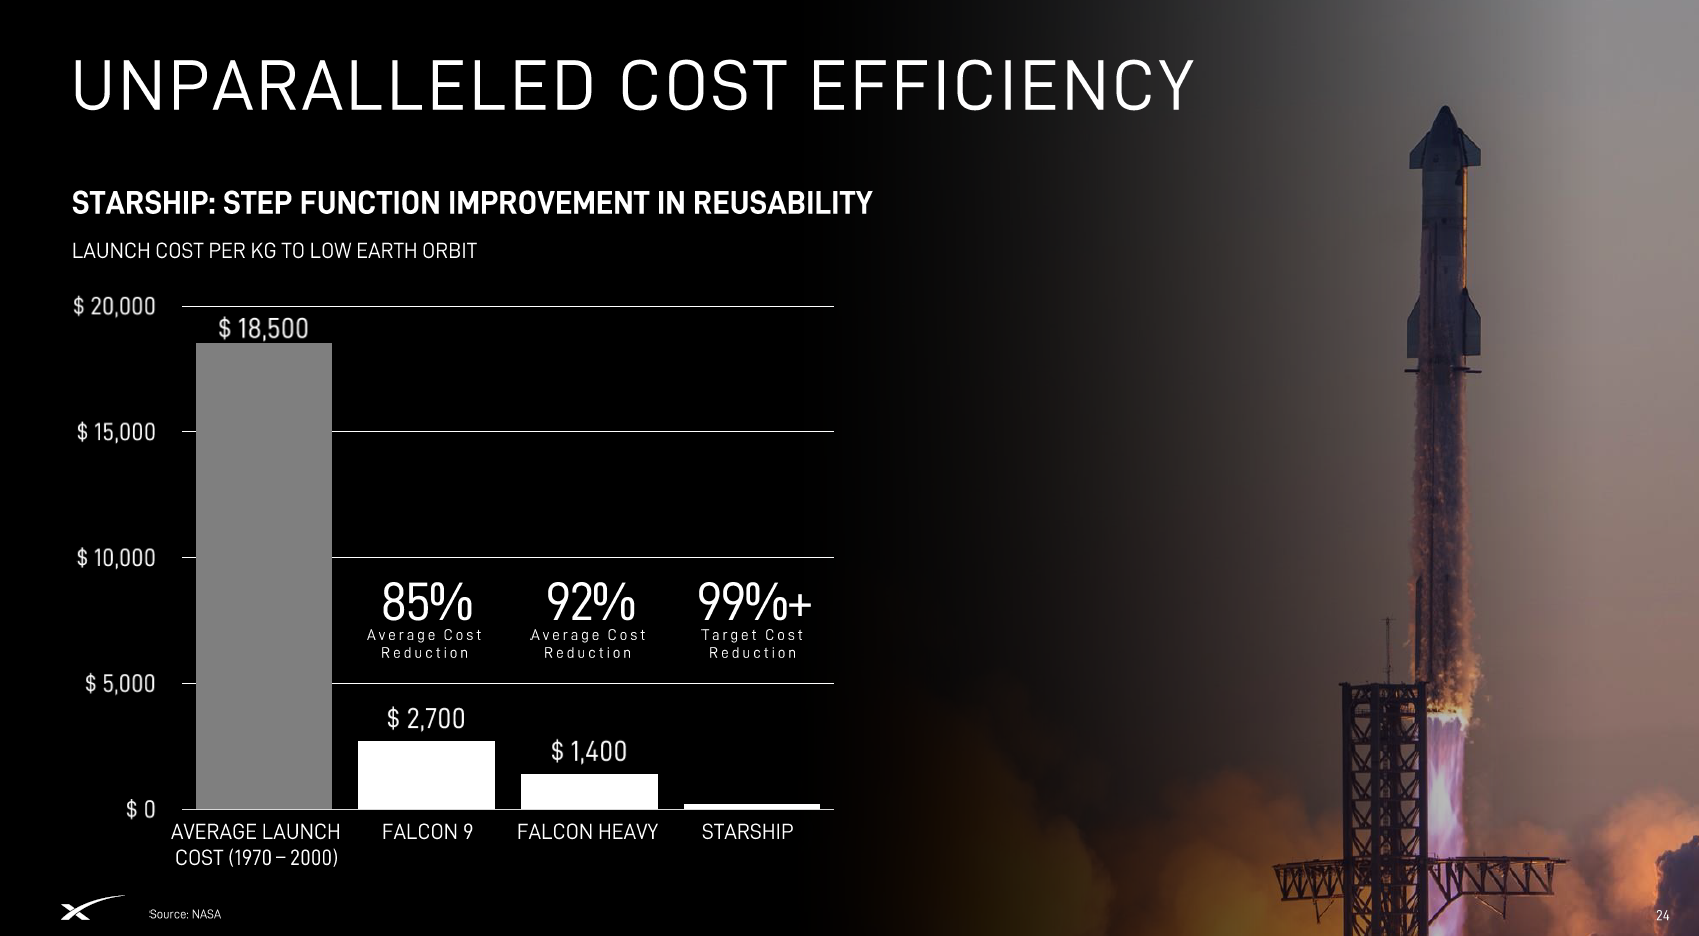
回顧過去(1970 – 2000 年 ),發射至低地球軌道的每公斤平均成本高達 18,500 美元;隨著獵鷹系列火箭的成熟,成本已降至 1,400 – 2,700 美元。而 Starship V3 的目標是進一步將成本降低 99% 以上。
SpaceX 的策略目標極為明確,透過可重複使用性,讓發射的邊際成本僅剩下甲烷與液態氧等推進劑費用。根據目前規劃,Starship V3 預計於 2026 H2 開始執行首次軌道載荷交付。到時候 Starship 將不再僅是發射衛星的工具,而是能夠承載大規模 payload 的通用基礎設施,為在軌製造、太空太陽能與行星際運輸等新興市場,打開商業化的可行路徑。
R 補充
Payload 在航太領域中,通常翻譯為「 有效載荷 」。
你可以把它想像成火箭的「 獲利空間 」。火箭本身( 燃料、結構、引擎 )只是一種運輸工具,而 Payload 指的是:「 火箭真正要送上太空、並執行任務的物品 」。
✓ 具體定義
在 SpaceX 的任務中,Payload 通常包含:
Starlink 衛星群: 這是目前最常見的 Payload。
客戶的衛星: 例如其他國家或商業公司的科學研究衛星。
太空人與物資: 例如飛往太空站的補給貨船,或是未來載人登月的太空艙。
設備與儀器: 在科學探索任務中,指的就是那些昂貴的觀測儀器。
✓ 為什麼 Payload 對 SpaceX 很重要?
在商業航太中,SpaceX 的「 業務量 」就是由 Payload 決定的:
發射成本: 業界習慣用「 每公斤 Payload 的入軌成本 」來衡量一家火箭公司的競爭力。 18,500 美元 vs. 1,400 美元,指的就是把「 每 1 公斤的有效載荷 」送上太空的價格。
營收來源: 客戶付錢給 SpaceX,買的不是火箭的漂亮外型,而是 SpaceX 能把他們的 Payload 準確、安全地送入預定軌道。
✓ Starship V3 為何改變 Payload 的定義?
過去,Payload 通常只有幾噸、幾十噸重,因為傳統火箭的載荷能力有限。
但 Starship V3 的重點在於它能承載的 Payload 規模極大( 可達 100 公噸以上 )。這帶來的商業衝擊是:
從「 運送零件 」到「 運送設施 」: 過去發射是把組裝好的衛星零件送上去;未來因為 Payload 空間巨大,SpaceX 可以直接把已經組裝好的大型算力模組、發電陣列,甚至是整套太空工廠設備一次性運上去。
降低門檻: 當單次能裝載的 Payload 越多,平均分攤到每個客戶頭上的成本就越低,這就 Starship 目標將成本降低 99% 的核心邏輯。
② 連網通訊業務
SpaceX Roadshow Presentation June 2026
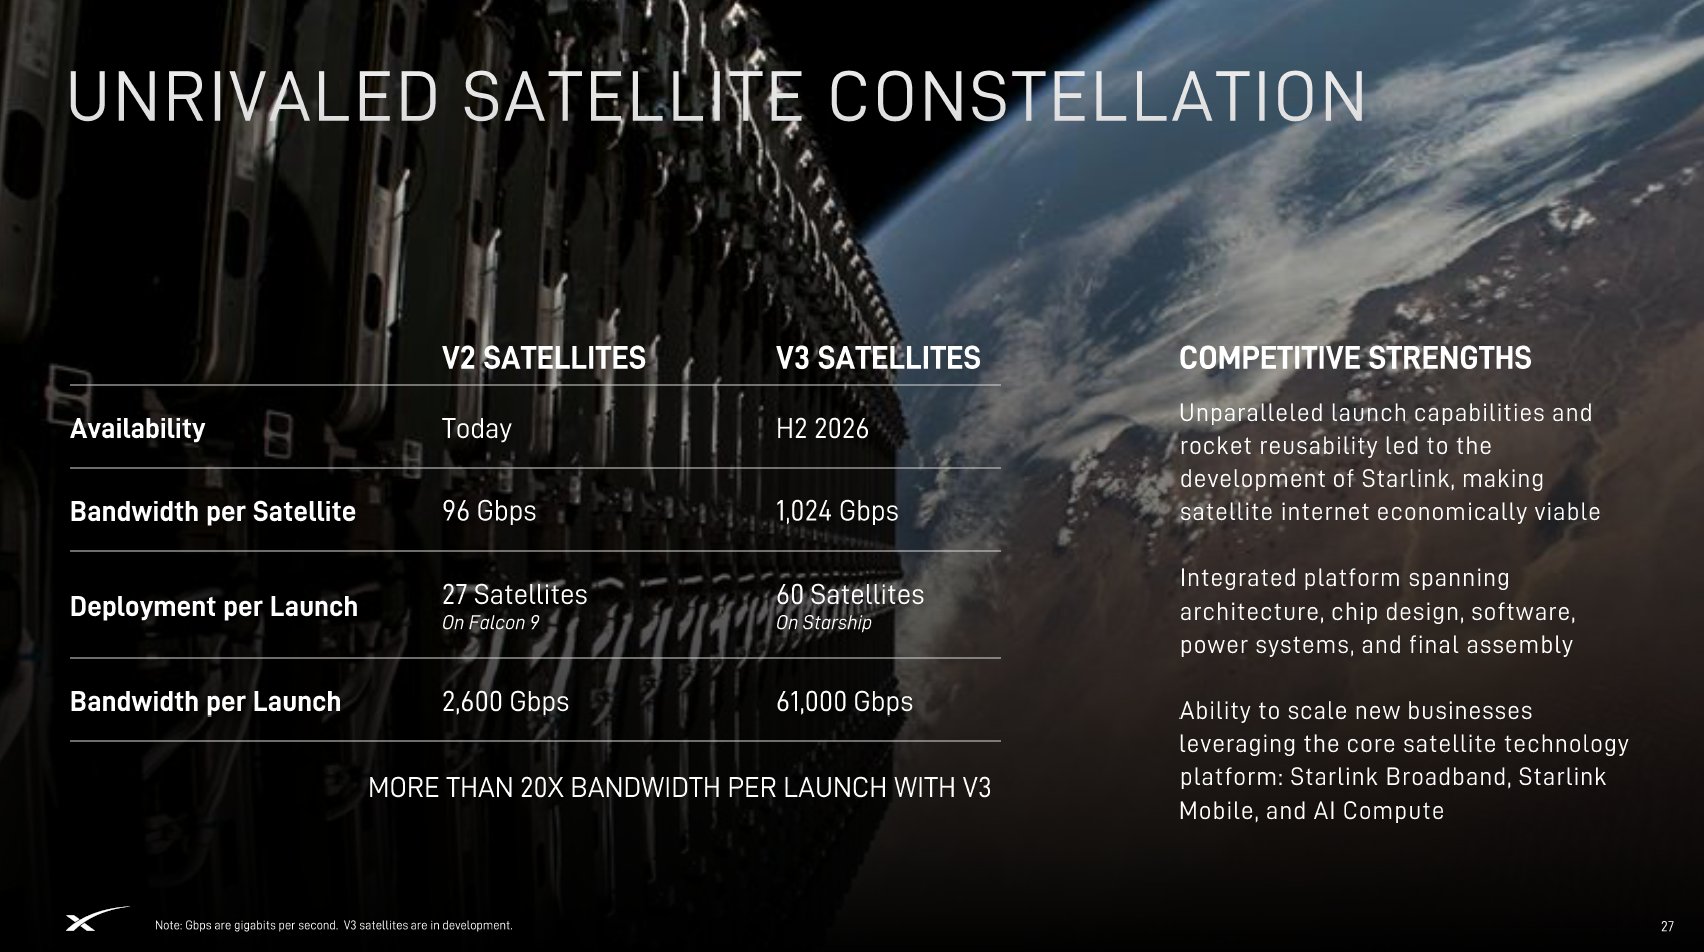
SpaceX 在建立發射成本的絕對優勢後,成功將營運觸角延伸至衛星通訊領域,打造出 Starlink 這項核心現金流。Starlink 之所以能在經濟上具備高度可行性,關鍵在於優秀的發射能力與火箭可重複使用性。更核心的競爭力來自於整合型平台架構,技術涵蓋晶片設計、軟體、電力系統至最終組裝,這使 SpaceX 具備將核心技術快速擴展至 Starlink 寬頻、行動通訊與 AI 運算等新業務的能力。
進入 2026 H2,SpaceX 將迎來重大技術迭代,開始以 Starship 部署 V3 衛星。相比於現在以 Falcon 9 部署的 V2 衛星( 單顆頻寬 96 Gbps ),V3 衛星將單顆資料吞吐量大幅提升至 1,024 Gbps。透過 Starship 強大的運載能力,單次發射即可部署 60 顆 V3 衛星,使單次發射總頻寬由 2,600 Gbps 上升至 61,000 Gbps,成長幅度超過 20 倍。這種垂直整合的技術部署路徑,確保 SpaceX 在全球通訊市場的網路容量擴張速度,將持續遠超市場需求成長。
SpaceX Roadshow Presentation June 2026
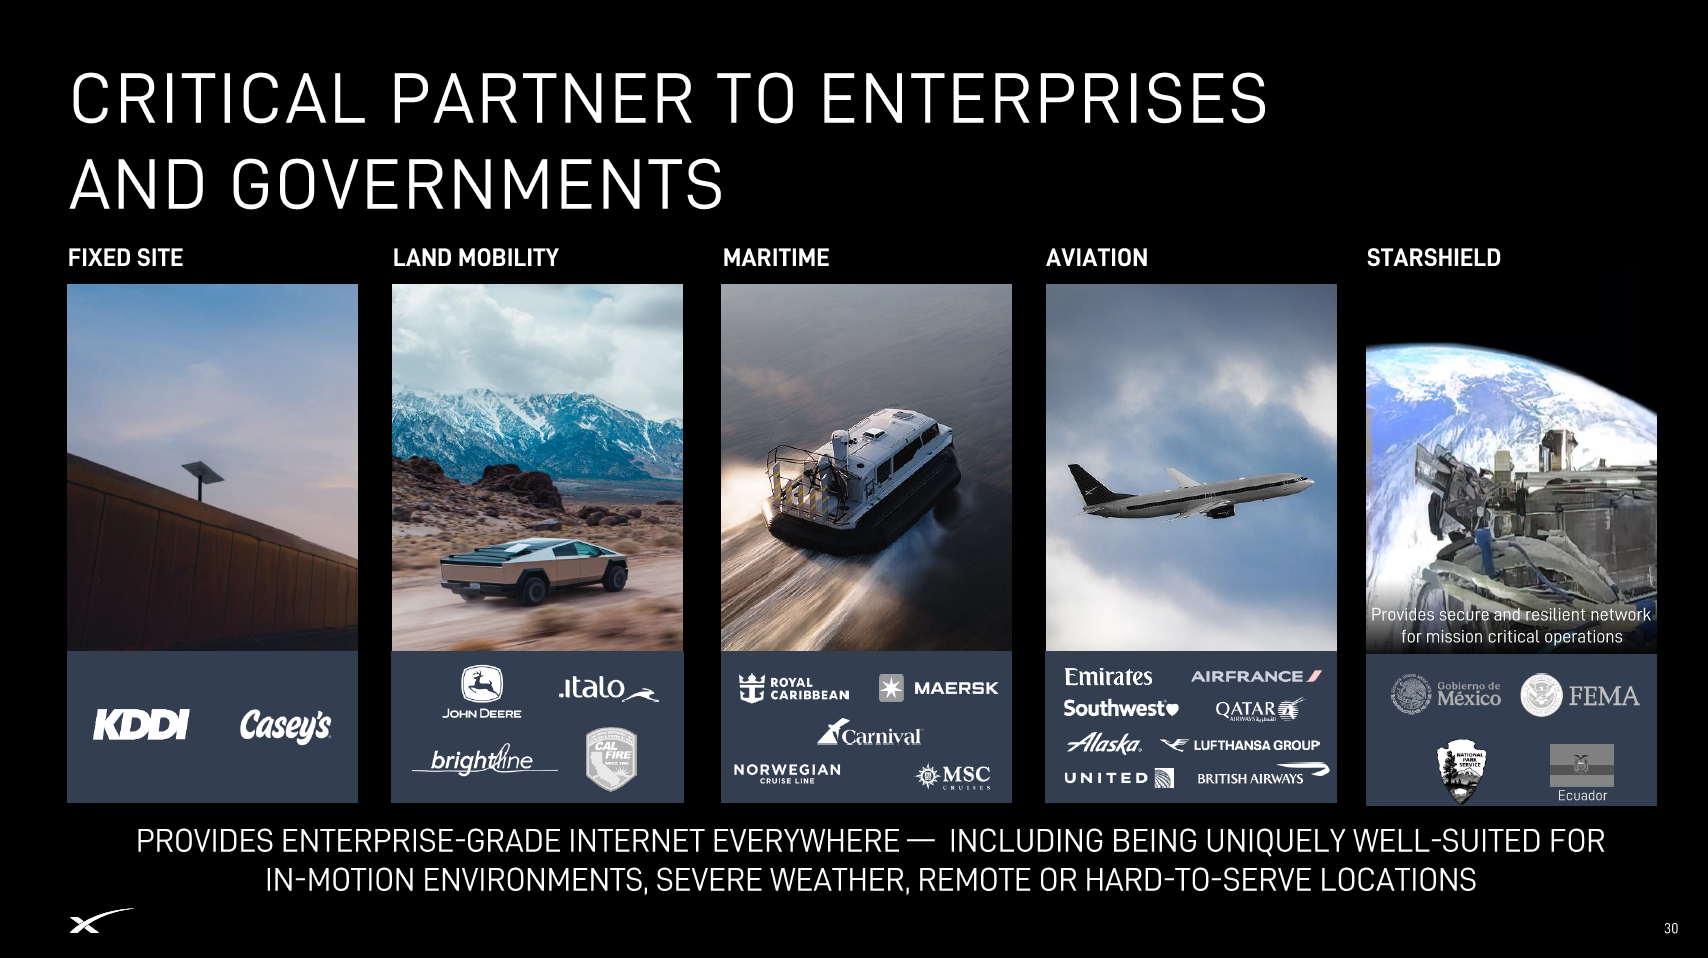
Starlink 的營運重心已不侷限於一般消費端,目前正積極向高利潤、高黏著度的企業、政府及移動載具市場全面滲透。透過提供不受地形限制且具備企業級可靠度的網路服務,Starlink 已成為關鍵產業不可或缺的合作夥伴:
固定站點 ( Fixed Site ): 與 KDDI 與 Casey’s 等企業合作,強化基礎數據覆蓋。
陸地移動 ( Land Mobility ): 透過與 John Deere、Italo、Brightline 等機構綁定,滿足農業、軌道運輸與緊急救援的行動網路需求。
海運與航空 ( Maritime & Aviation ): 綁定 Maersk、Royal Caribbean、阿聯酋航空與漢莎航空集團等巨頭,確保移動環境中的聯網能力。
政府與國防 ( Starshield ):透過 Starshield 提供安全且具韌性的網路,支援墨西哥政府、美國聯邦緊急事務管理署 ( FEMA ) 及厄瓜多等政府部門的關鍵任務運作。
此外,Starlink Mobile( 衛星直連手機 )業務預計於 2027 年推出 V2 版本,將提供包含完整 5G 語音與數據傳輸服務。這項技術將直接挑戰傳統地面電信商在偏遠地區的收訊盲區,並透過與全球約 30 家電信營運商的合作,開啟規模高達 7,400 億美元的全新市場板塊,為通訊業務開創穩定的第二成長曲線。
③ AI 業務
SpaceX Roadshow Presentation June 2026
自 2026 年 2 月完成對 xAI 的全股票併購後,SpaceX 正式將 AI 納入核心營運板塊。這不只是為滿足內部的航太導航、自駕系統與自動化需求,目標更在於打造全球最大規模的商業化算力基礎設施。
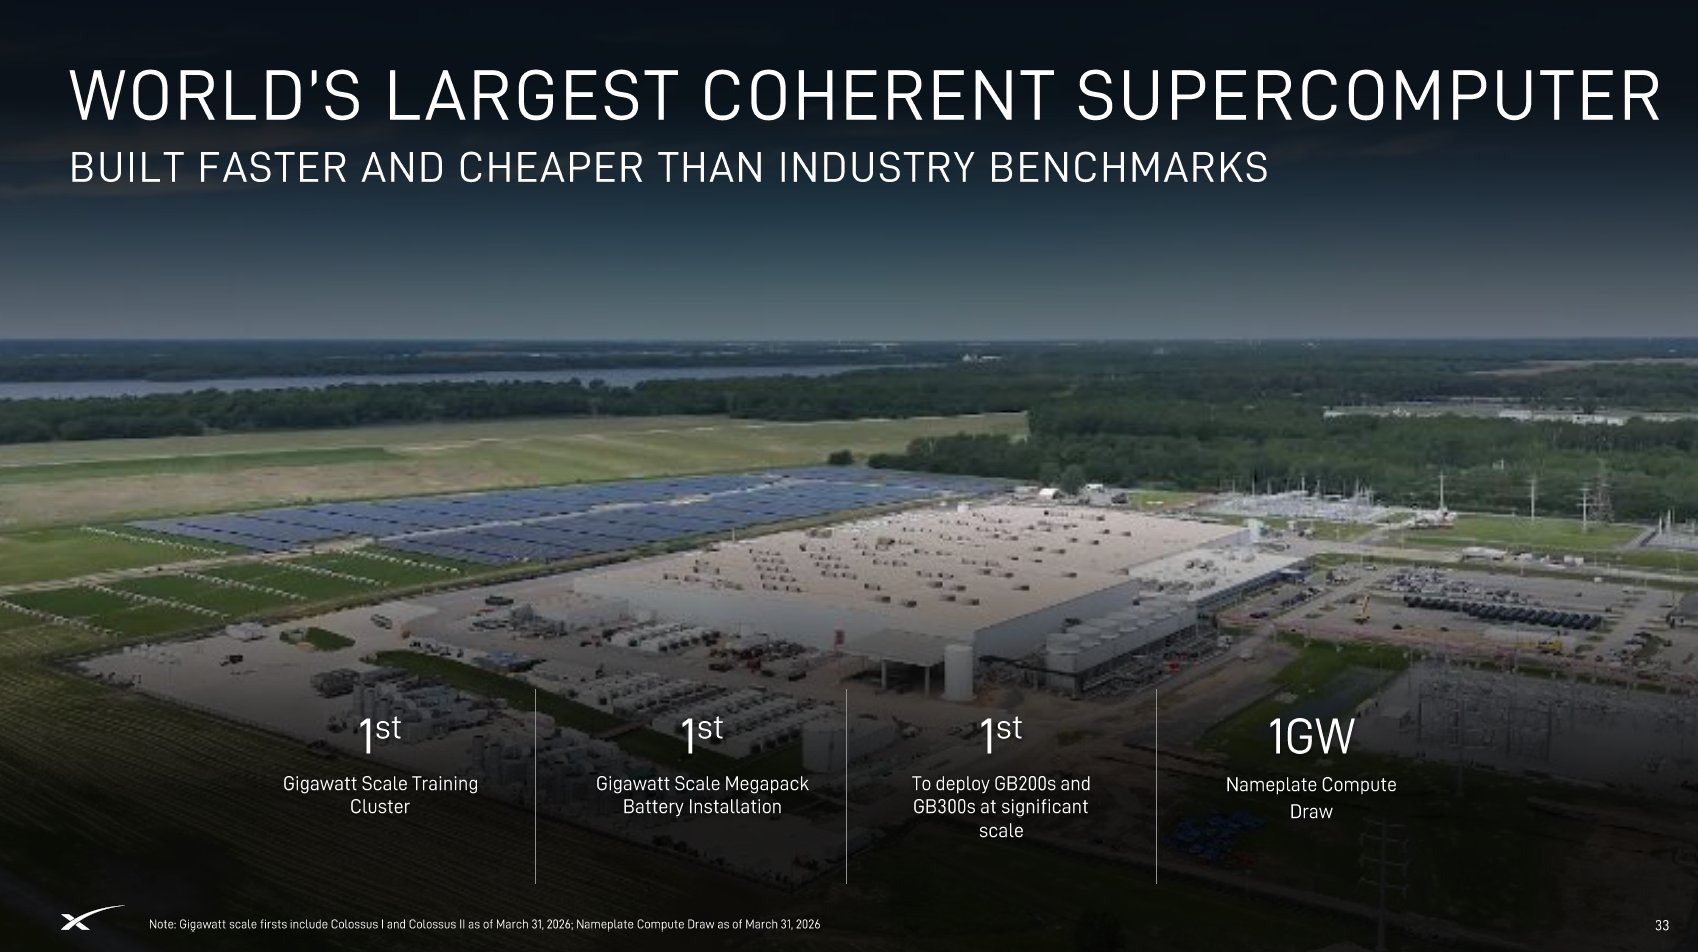
SpaceX 在田納西州與密西西比州等地建置 Colossus 1 & Colossus 2 兆瓦級( Gigawatt-scale )超級運算中心。這些設施以遠超產業標準的速度與成本效率完成建設,具備以下關鍵里程碑:
全球首創兆瓦級訓練叢集:達成 Gigawatt-scale 的算力規模。
能源基礎設施整合:實現全球首次兆瓦級 Megapack 電池裝置部署。
尖端運算硬體:領先業界大規模部署 GB200 與 GB300 等次世代晶片。
強大算力負荷:達到 1GW 的額定算力耗電量 ( Nameplate Compute Draw )。
目前 SpaceX 已部署超過 220,000 張 NVIDIA GPU( 涵蓋 H100、H200、GB200 系列 )。隨著 Colossus II 的建置,SpaceX 不僅展現在處理龐大數據與複雜模型訓練的卓越執行力,更為後續結合 Starlink 衛星網絡的「 AI 運算衛星 」部署奠定技術基礎。
R 補充
✓ Colossus ( 超級運算中心 )
SpaceX 用於大規模 AI 模型訓練的叢集設施。其特色在於「 Gigawatt-scale( 兆瓦級 ) 」的電力規模,專門為支撐數十萬張 GPU 同時運作所需的高密度能耗而設計。
✓ Gigawatt-scale ( 兆瓦級 )
衡量資料中心運算能力與能耗規模的指標。SpaceX 將能源基礎設施與算力中心同步建置( 例如 Gigawatt Scale Megapack ),是為確保在處理巨量數據時,電力供應具備極高的穩定性與規模擴充彈性。
✓ Megapack ( 電池儲能系統 )
由 Tesla 生產的大規模儲能電池系統。在 SpaceX 的算力中心中,Megapack 主要用於平衡電力網負載,確保超級電腦在運作過程中不會因為電力波動而導致訓練中斷。
✓ Nameplate Compute Draw ( 銘牌算力 )
超級電腦在設計運作上限下,總體硬體設備( 包含 GPU、伺服器、冷卻系統 )預期消耗的電力總額。達到 1GW 的額定耗電,代筆這個設施已成為全球極少數具備超大規模運算能力的頂尖資料中心之一。
SpaceX Roadshow Presentation June 2026
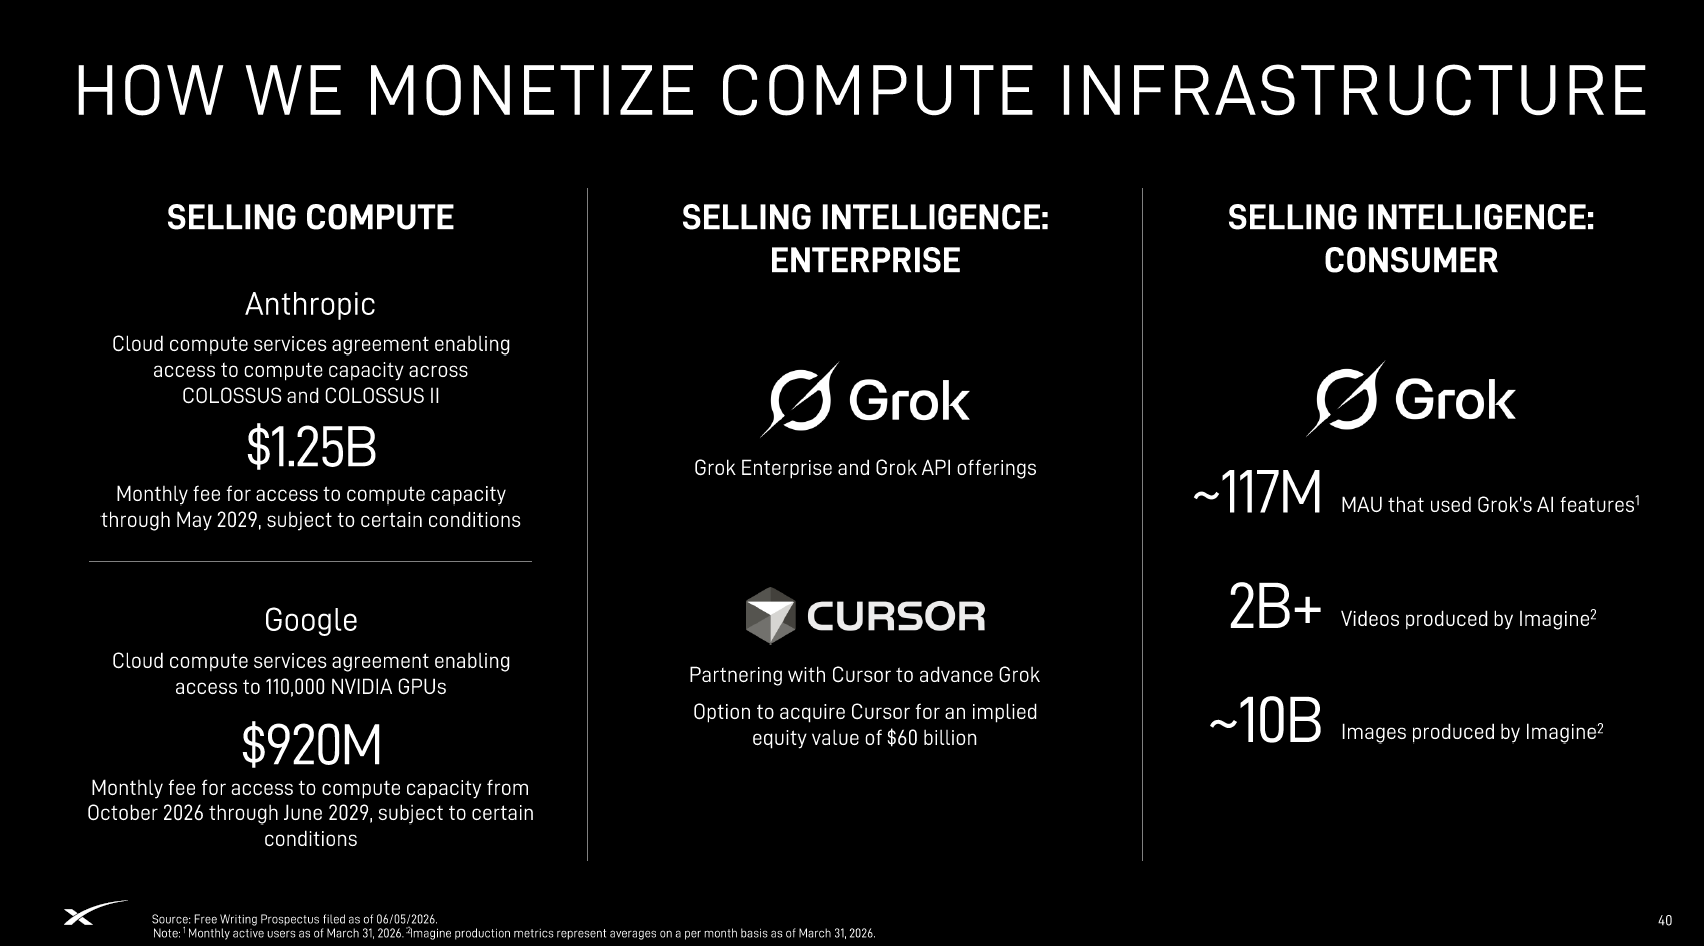
SpaceX 正在將龐大的算力資產轉化為穩定且高利潤的現金流。目前,商業變現策略已形成「 算力租賃 」&「 智能銷售 」雙軌並行的模式。
SpaceX 已與多家頂尖科技公司及新創簽署高額基礎設施合約,確保未來數年的營收能見度:
Google ( 2026.10 – 2029.06 ): 合約總值龐大,Google 同意每月支付 9.2 億美元,租用約 11 萬張 GPU 算力,用於支撐大規模模型訓練。
Reflection AI: 專注於獲取次世代 GB200 晶片的運算效能,承諾每月支付 1.5 億美元。若合約順利執行,總價值將高達 63 億美元。
Anthropic: 同樣屬於 SpaceX 算力生態的重要策略客戶。
這種模式對 SpaceX 的財務結構產生結構性影響:
資產回報率 ( ROIC ) 極大化: 透過將算力作為服務 ( Compute-as-a-Service ) 出租,SpaceX 得以將高昂的資本支出 快速轉化為長期經常性收入 ( Recurring Revenue )。
技術優勢的擴張: 透過與 Google、Anthropic 等頂尖玩家深度綁定,SpaceX 不僅提供硬體,更成為 AI 產業生態系的基礎節點,在未來 AI 基礎設施競爭中佔據主導地位。
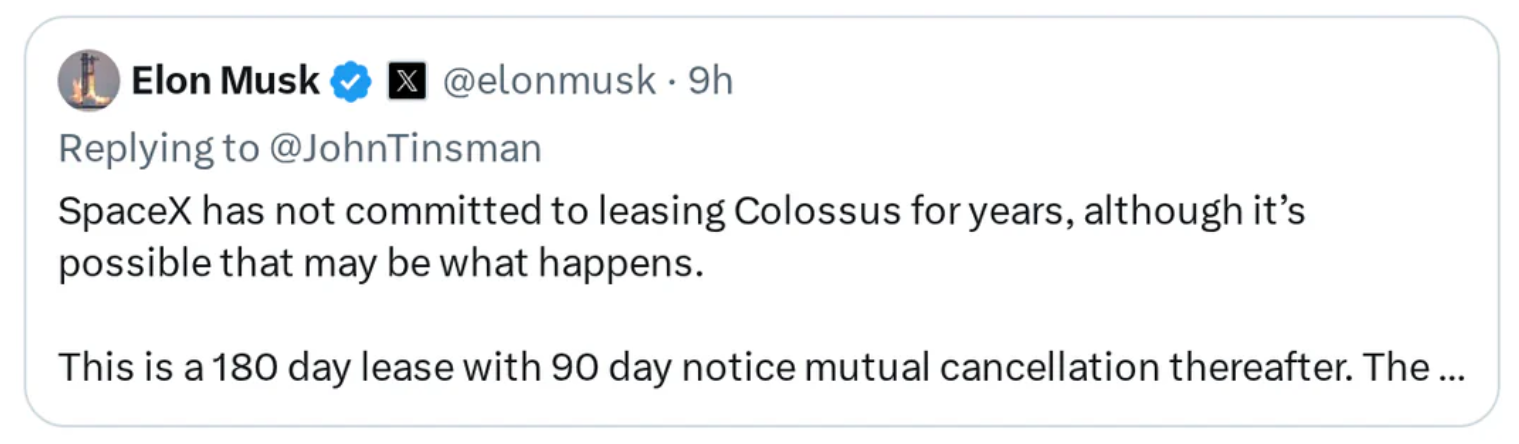
在檢視市場提供的外部資料時,目前投資市場對於 Anthropic 的算力合約價值存在明顯的預期落差。近期市場頻傳引述 IPO 文件與流言,推測 Anthropic 每月需支付 12.5 億美元直至 2029 年 5 月,隱含合約總值高達 450 億美元。針對此市場共識,執行長 Elon Musk 已公開澄清,該合約本質上是一份僅為期 180 天的租賃安排,且附帶 90 天的相互取消條款。
Elon Musk 強調,SpaceX 之所以採取相對保守的租賃策略,是為保留極大化的資產彈性。SpaceX 目前必須優先確保在內部 AI 訓練( Grok 模型的快速迭代 )以及 Starship 導航系統的需求上,確保算力資源不會陷入超級緊繃的瓶頸。
從產業分析的角度來看,這顯示 SpaceX 並未過度沈溺於短期獲取鉅額合約的帳面數字,而是將「 算力所有權 」視為最具戰略價值的核心資產。即使這代表要放棄長期的穩定現金流量表數字,SpaceX 仍選擇維持對這些算力基礎設施的絕對掌控權。對投資人而言,這反映管理層將「 技術迭代速度 」置於「 短期財報營收 」之上的策略優先級。
④ 晶片自製與軟體平台垂直佈局
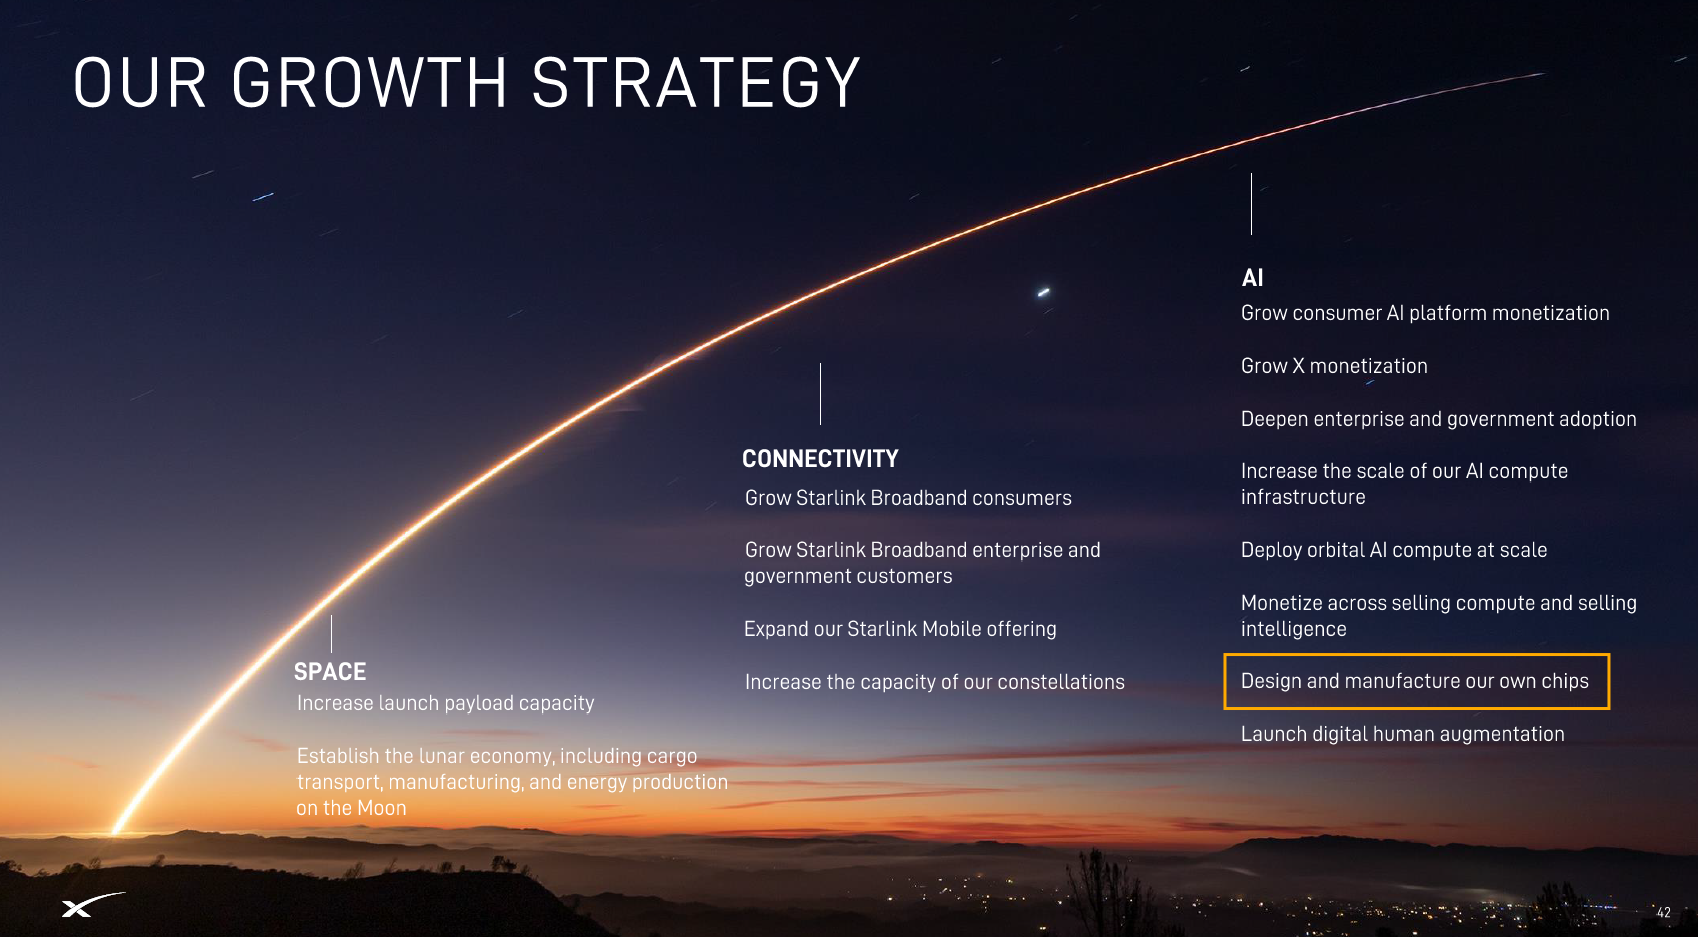
SpaceX 在 IPO 後迅速啟動兩項關鍵戰略,意圖實現從硬體製造到軟體應用的完全閉環,徹底擺脫外部供應鏈的依賴。
SpaceX Roadshow Presentation June 2026
SpaceX 聯合 Tesla、xAI 與 Intel 推動「 Terafab 」晶片製造計畫。這不僅是一次單純的產能擴張,而是要建立一套「 IDM 3.0 」架構。目標在於將晶片設計、2 奈米先進製程、記憶體整合與先進封裝完全整合於單一供應鏈中。這不僅是為了打破目前市場對 NVIDIA 等供應商的依賴,更重要的戰略價值在於確保 SpaceX 未來在運算硬體上的高度自主權與成本控制力。
SpaceX 行使選擇權,以高達 600 億美元的全股票交易收購 AI 開發平台 Cursor 的母公司 Anysphere。此併購具備極高的戰略互補性:
軟體硬體結合: 將 Anysphere 旗下 Cursor 產品領先的「 Vibe Coding 」前端開發體驗,與 SpaceX 後端 Colossus 龐大的超級算力叢集直接打通。
搶開發者入口: 透過 Cursor 在軟體工程界的高度黏著度,SpaceX 佔據 AI 應用開發的「 生產力入口 」。
挑戰產業標竿: 此舉直接對標 OpenAI 的 Codex 與 Anthropic 的 Claude Code,目的在奪取企業級開發者市場的定價權與生態主導權。
透過 Terafab 掌握底層算力供給,並藉由 Anysphere 掌握軟體生產入口,SpaceX 正在構建一套完全由自身定義,涵蓋算力與工具的 AI 生態系。
➤ Terafab 設施
市場針對 Terafab 完全建成後的成本估計,出現高達 5 – 13 兆美元的數據。從宏觀經濟邏輯來看,此數據顯然過於誇飾,作為參考,美國 2025 年 GDP 總量約為 28 兆美元。此數字更應被視為整個半導體產業鏈轉型的「 極致理論上限 」,絕非 SpaceX 近期的真實資本支出計畫。
建議投資人忽略此類誇大預測,將關注點回歸至 SpaceX 2026 年的先導產線建設進度,以及目前已明確的 550 億美元初期投資規劃。
➤ Anysphere 併購
SpaceX 以 600 億美元併購 Anysphere,按照 40 億美元的 ARR ( 年度經常性收入 ) 計算,隱含 PS ratio ( 股價營收比 ) 約為 15 倍。儘管對於高速成長的 AI SaaS 企業而言,15 倍的乘數還算合理區間,但 ARR 在極短時間內從 1 億美元上升至 40 億美元的曲線,在 B2B 軟體發展史上極為罕見。
管理層利益配置: 此案作為史上規模最大的創投支持新創收購案,創辦人 Aman Sanger & Sualeh Asif 各自獲得價值 27 億美元的 SpaceX 股票,顯示雙方利益已深度綁定。
財務審慎立場: 投資人需審慎評估此 ARR 數字的品質,特別是其中的「 可持續性 」。必須釐清:
營收成長中,有多少比例是受短期 AI 熱潮驅動的「 一次性付費 」or「 不可持續收入 」?
在 Codex 與 Claude Code 等同質化競爭壓力下,客戶的真實留存率 ( Retention Rate ) 是否具備長期抗壓性?
延伸閱讀: SpaceX Buys Cursor for $60B: What the deal means
▌關鍵營運指標
➀ 太空業務
SpaceX Roadshow Presentation June 2026
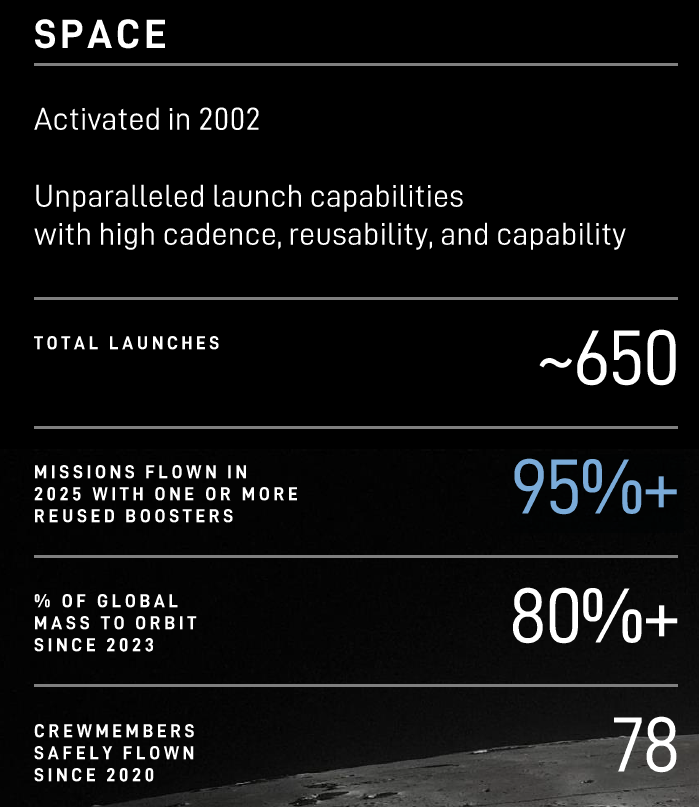
SpaceX 在太空運輸領域的統治力,可由以下核心指標量化觀察:
發射頻率與能力: 自 2002 年啟動以來,SpaceX 總計已執行約 650 次發射任務。這種高頻次的發射節奏,確立在火箭重複使用技術與市場能力上的絕對優勢。
全球性運力壟斷: 自 2023 年起,SpaceX 承攬全球超過 80% 的入軌質量。這代表全球太空經濟的基礎運輸命脈實質上由 SpaceX 掌握,賦予絕對的發射排程控制權與定價能力。
極致的資本效率: 在 2025 年的任務中,超過 95% 的飛行任務至少使用一枚回收推進器。此項指標直接證明 SpaceX 在資本支出高效攤銷上的表現,鞏固成本護城河。
載人運輸可靠性: 自 2020 年以來,SpaceX 已安全運送 78 名機組人員進入太空,展現在航太載人領域的工程可靠度。
SpaceX Roadshow Presentation June 2026
如上圖所示,每公斤入軌成本是航太產業最核心的競爭指標。透過技術創新,SpaceX 徹底拉開與傳統供應商的成本差距。
在 1970 – 2000 年間,平均發射成本高達每公斤 18,500 美元,形成傳統火箭的經濟瓶頸。隨著技術演進,Falcon 9 的成本降至每公斤 2,700 美元,相當於降低 85% 的成本,成功重塑發射市場。而 Falcon Heavy 進一步將成本降至每公斤 1,400 美元,達到 92% 的成本降低幅度,擴大在重型載荷領域的優勢。展望未來,Starship 的目標是實現超過 99% 的成本降低,藉此開啟行星際運輸的經濟可行性。
這種成本的量變將引發商業模式的質變。Falcon 9 & Falcon Heavy 的成功已迫使傳統供應商逐漸退出市場競爭;而 Starship 的目標將使過去無利可圖的在軌製造、太空太陽能與行星際運輸,具備實際的商業可行性。
② 通訊業務
SpaceX Roadshow Presentation June 2026
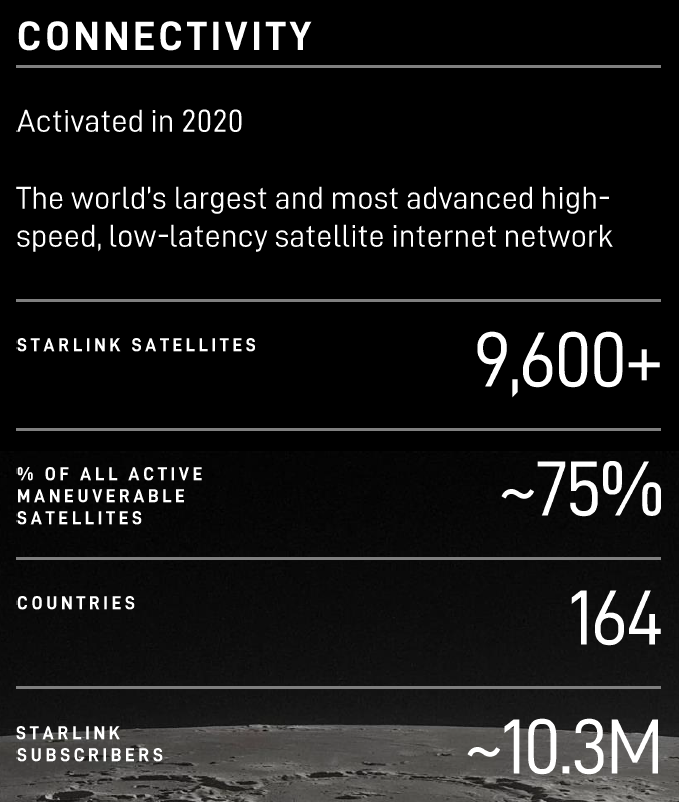
在通訊業務中,基礎設施的規模與網路效能是決定用戶成長的關鍵。根據上圖,自 2020 年啟動服務以來,Starlink 已發展為全球最大、最先進的高速低延遲衛星網際網路。
截至 2026 Q1,Starlink 在軌運行的活躍衛星數量已超過 9,600 顆,佔全球所有具機動能力衛星的 75% 左右。如此龐大的星系規模,不僅建構難以在短期內複製的技術優勢,更支援服務迅速擴展至全球 164 個國家。
在網路效能方面,Starlink 的表現足以媲美地面光纖網路。優秀的連線品質成功推動訂閱用戶數突破 1,030 萬人,驗證基礎設施的承載能力,也為未來持續進軍高單價企業應用與行動通訊市場,奠定堅實的規模化基礎。
③ AI 業務
SpaceX Roadshow Presentation June 2026
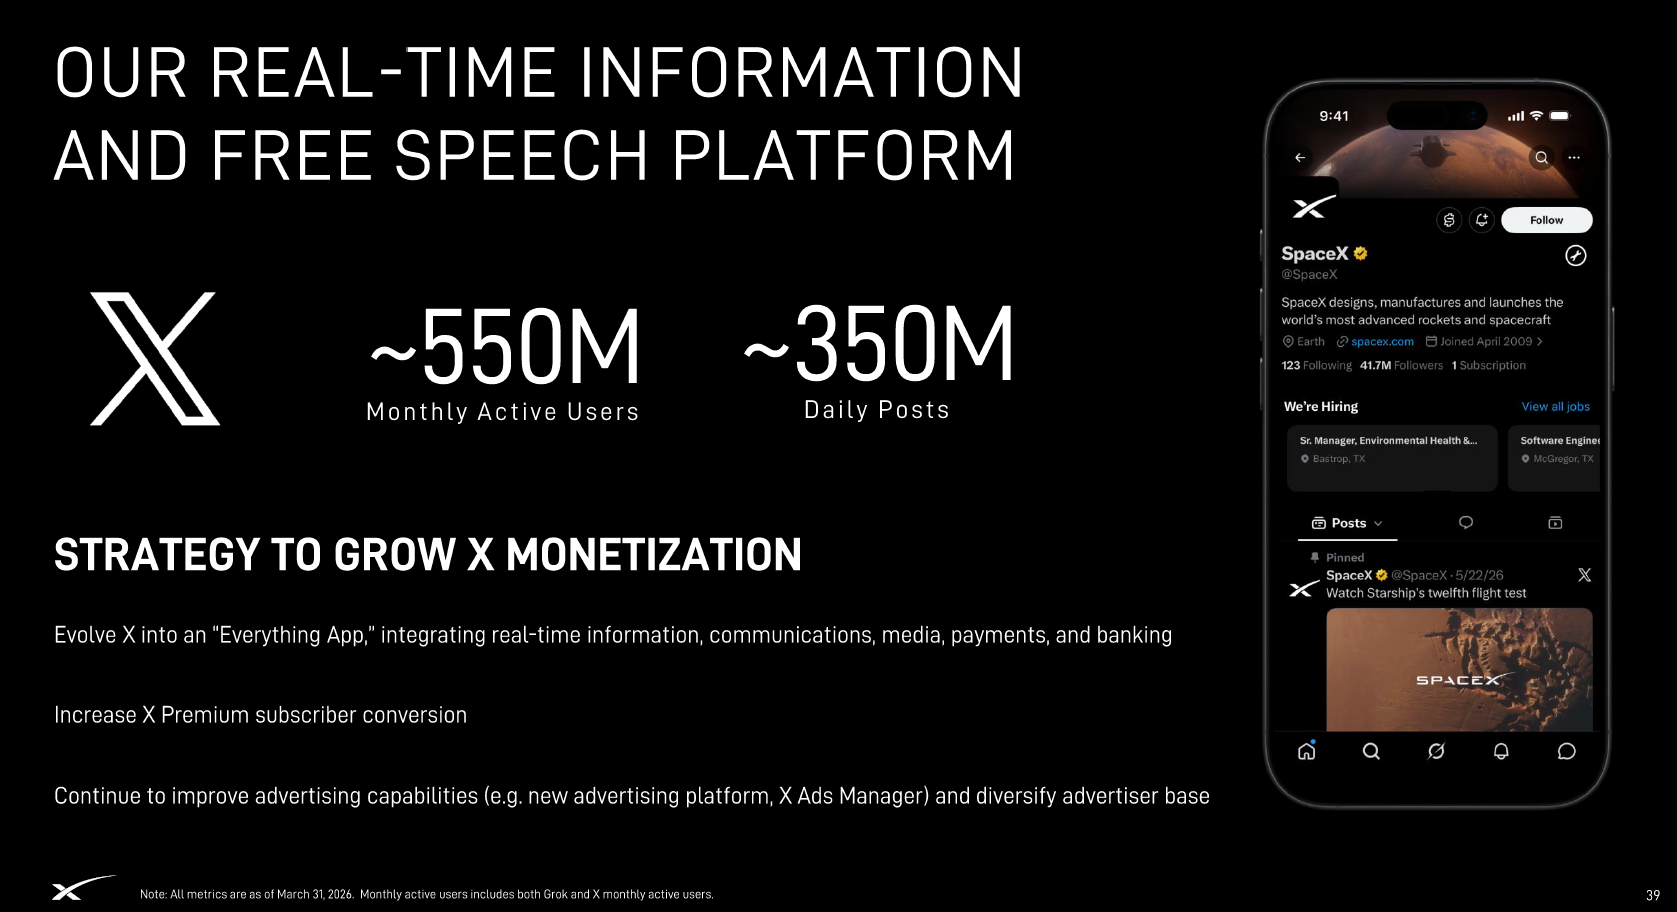
對於新興的 AI 板塊,傳統軟體指標已不足以衡量競爭力,必須聚焦底層算力的物理極限。根據上圖與相關數據,SpaceX 的算力基礎設施採用「 銘牌算力( Nameplate Compute Draw ) 」作為核心衡量標準。截至 2026 Q1,運算設施的設計功耗已達到 1 Gigawatt ( GW ) 的規模,代表目前訓練前沿 AI 模型時,物理空間與能源供應所能承載的技術極限。
在資料端,透過 X 平台與 Grok 模型的整合,SpaceX 構建獨特的數據優勢。X 平台擁有約 5.5 億的每月活躍用戶,並產生約 3.5 億則每日貼文。這些即時生成的龐大文本資料,不僅是 Grok 模型追求真實性與高時效性訓練的語料庫,更透過「 算力 + 資料 」的雙重飛輪,為 SpaceX 在 AI 生態系中提供其他競爭對手難以建構的優勢。
▌關鍵財務指標
SpaceX Roadshow Presentation June 2026
➀ 營收成長引擎
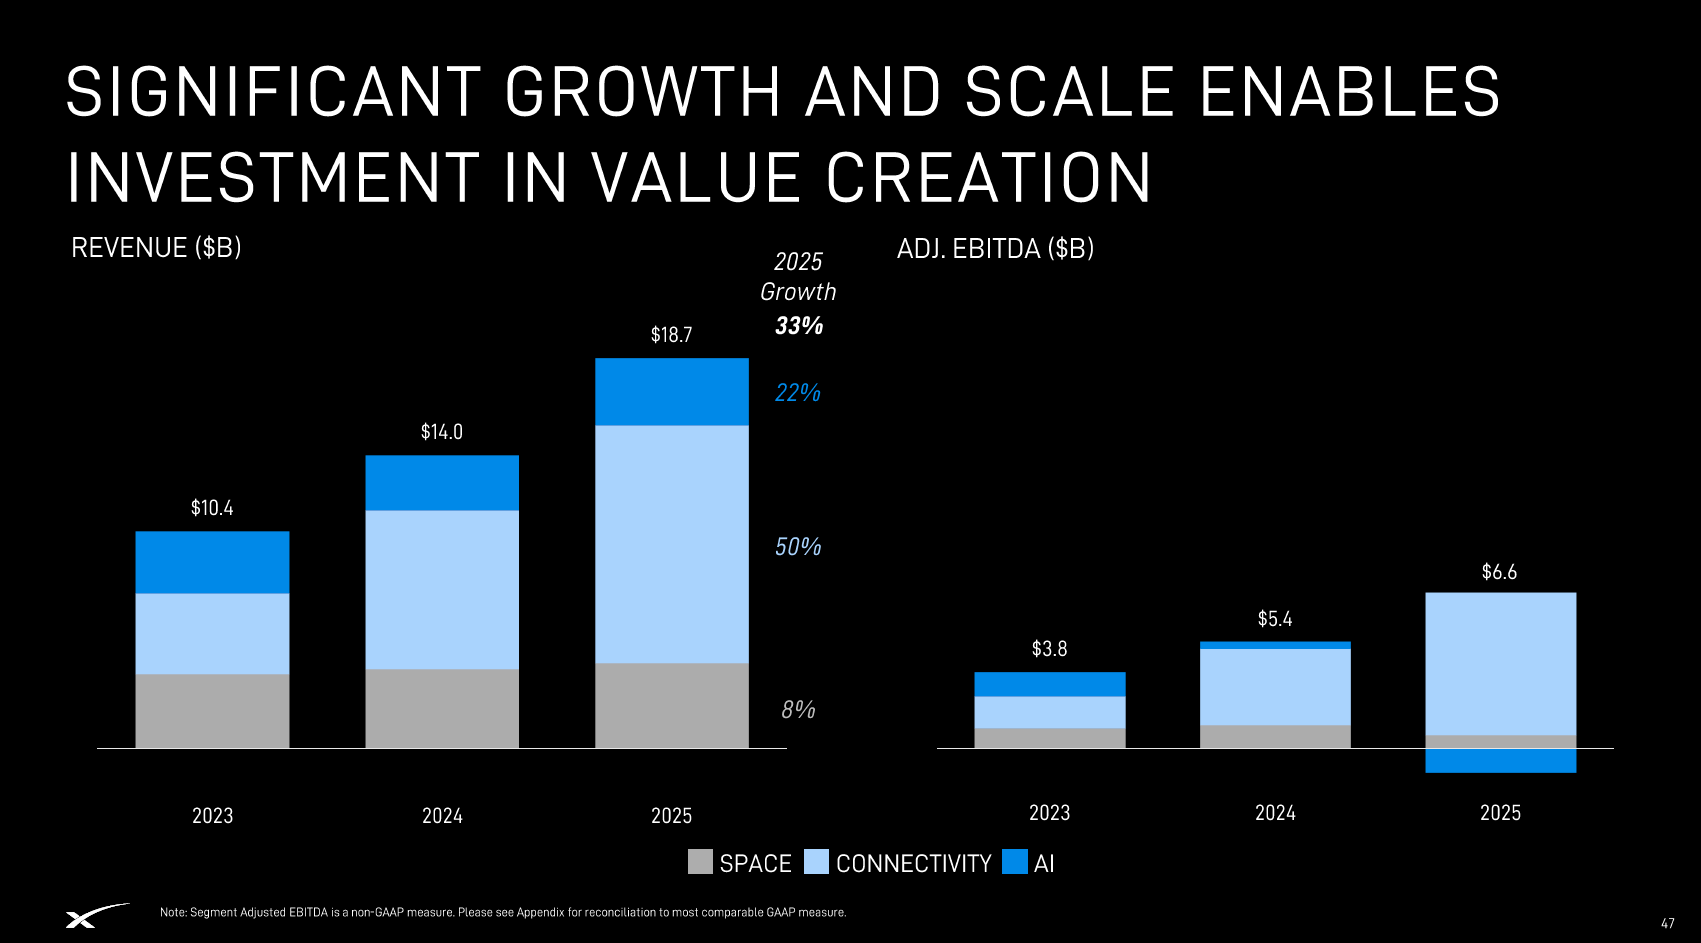
2025 年 SpaceX 總營收達 187 億美元,年增率高達 33%;進入 2026 Q1,營收動能持續強勁,單季營收達 46.9 億美元。如上圖所示,SpaceX 的板塊結構正在發生顯著的轉移:
➤ 通訊業務
通訊業務是公司目前的核心營收主力。2025 年該業務營收達 114 億美元( 佔總營收超過 60% ),年成長率高達 50%。Segment Adjusted EBITDA 達到 72 億美元,展現低軌衛星寬頻訂閱模式在達到用戶臨界點後,強大的營運槓桿與規模經濟效應。
➤ 太空發射業務
太空發射業務在 2025 年產生約 41 億美元的外部營收。雖然年成長率看似平緩( 約 8% ),但這反映 SpaceX 的垂直整合策略:大量的發射運力被優先保留用於 Starlink 衛星的內部部署。這種「 自我消耗產能 」的策略,雖然限制名目營收的爆發,卻保障通訊板塊的高速成長,是支撐整體營運護城河的關鍵基礎。
➤ AI 業務
AI 業務目前營收佔比雖最小( 2025 年營收 26 億美元,主要來自 X 平台廣告與訂閱 ),但 EBITDA 呈現明顯的投資性質。這反映 SpaceX 為了構建超級算力叢集( Colossus )所投入的高額資本支出。隨著 Google、Anthropic 等高額算力租賃合約於 2026 H2 陸續生效,該業務預期將由「 成本中心 」轉向「 核心營收動能 」。
R 補充
作為此次 IPO 的主辦承銷商,Goldman Sachs 丟出超級樂觀的數字,說 SpaceX 在 2030 年營收會衝到 3,220 億美元。身為投資人,面對這種「 天文數字 」,建議大家把它當作「 行銷劇本 」,而不是一份紮實的財務報告,原因如下:
企業的口袋沒那麼深: 如果 SpaceX 要在四年內多賺幾千億美元,等於是全世界所有的公司都要把原本花在微軟、亞馬遜或其他 IT 服務上的錢,幾乎全轉給 SpaceX。但在經濟成長沒那麼快的情況下,企業很難憑空變出這麼多錢來付帳。
物理上的停電風險: SpaceX 現在的 AI 算力基礎設施,受限於「 電力 」&「 冷卻設備 」。光靠現有的電網跟發電能力,根本撐不起幾千億美元等級的運算規模。這不是有錢就能買到的,而是受到實體建設速度與能源天花板的限制。
這是在幫 IPO 造勢: 大家要理解,承銷商發布這種報告,很大一部分目標是為了幫這場 IPO 炒熱氣氛、把股價估值撐得更高。這種預測預設所有進展都完美無瑕( 例如晶片產能大爆發、客戶全買單 ),但現實世界中,很少有事情能這麼順利。
② 獲利能力錯覺
SpaceX Roadshow Presentation June 2026
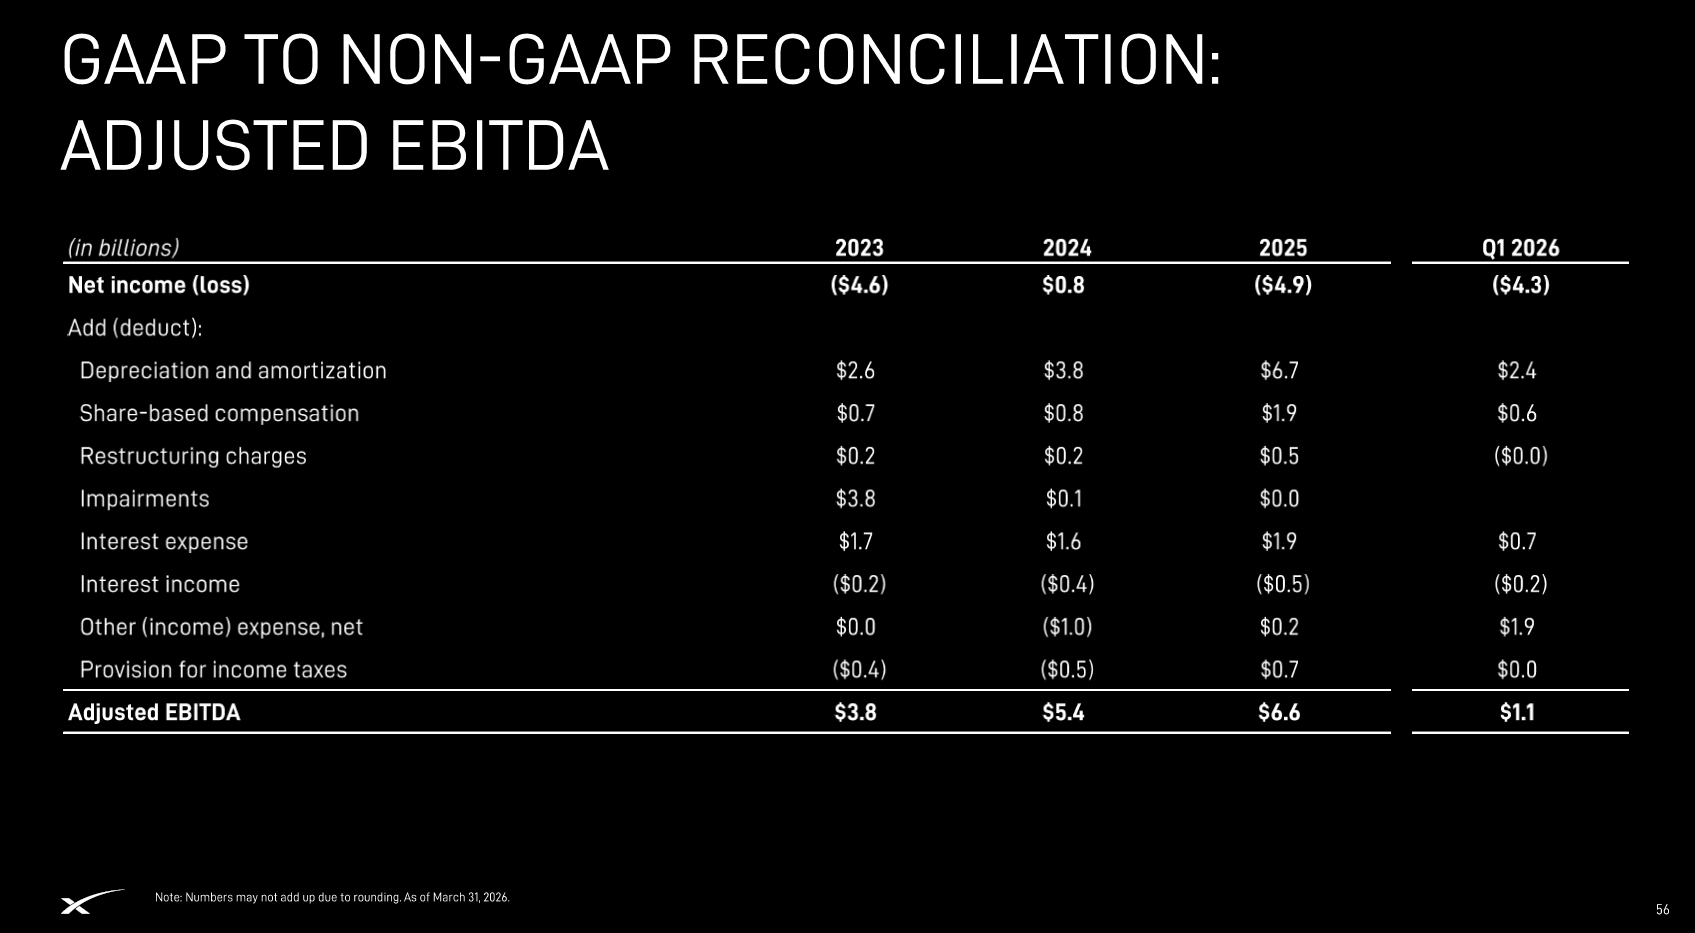
在檢視 SpaceX 的 IPO 文件時,投資人必須具備財務批判能力。SpaceX 雖在文件中強調 2025 年的 Adjusted EBITDA 達到 66 億美元,展現營運成長潛力,但若回歸嚴格的 GAAP,真實財務健康狀況則呈現截然不同的面貌。
根據上圖的對帳表,SpaceX 的淨損與 EBITDA 之間存在落差:
GAAP 淨損嚴重: 2025 年 GAAP 淨損為 49 億美元,而 2026 Q1 單季淨損更已達 43 億美元。
利潤調整的誤導性: Adjusted EBITDA 將大量的成本項目排除在外,這使得投資人容易忽略掉為了維持成長而支付的真實「 代價 」。
EBITDA 掩蓋 SpaceX 為了擴張所面臨的實質財務壓力,具體體現在以下三個方面:
股權獎勵費用: 為留住頂尖 AI 與航太人才,2025 年支付 19 億美元的股權激勵。這不僅是帳面支出,更是對現有股東權益的實質稀釋。
低軌衛星折舊: 隨著 Starlink 星系擴張,折舊與攤銷費用從 2023 年的 26 億美元上升至 2025 年的 67 億美元。考慮到衛星約 5 年的物理壽命,SpaceX 必須持續投入龐大的資本支出以維持軌道覆蓋率,營運現金流長期承壓。
AI 基礎設施的財務黑洞: 就算 EBITDA 調整後看似獲利,但 AI 板塊在 2025 年 & 2026 Q1 的表現,反映大規模購買 GPU 及建設液冷資料中心的資本支出壓力。這些項目反映的是為了競爭而進行的重資產投入,並非一般日常行政支出。
R 觀點
我們應該將 Adjusted EBITDA 視為 SpaceX「 營運規模 」的指標,而不是「 獲利能力 」的保證。
GAAP 下的大額淨損 & 不斷上升的折舊攤銷,證實 SpaceX 目前仍處於極度消耗現金以建立「 運算與發射優勢 」的階段。若未來無法縮小 GAAP 淨損 & EBITDA 之間的結構性落差,投資人應對燒錢速度保持高度警覺。
③ 股票籌碼面的獨特結構
SpaceX Roadshow Presentation June 2026
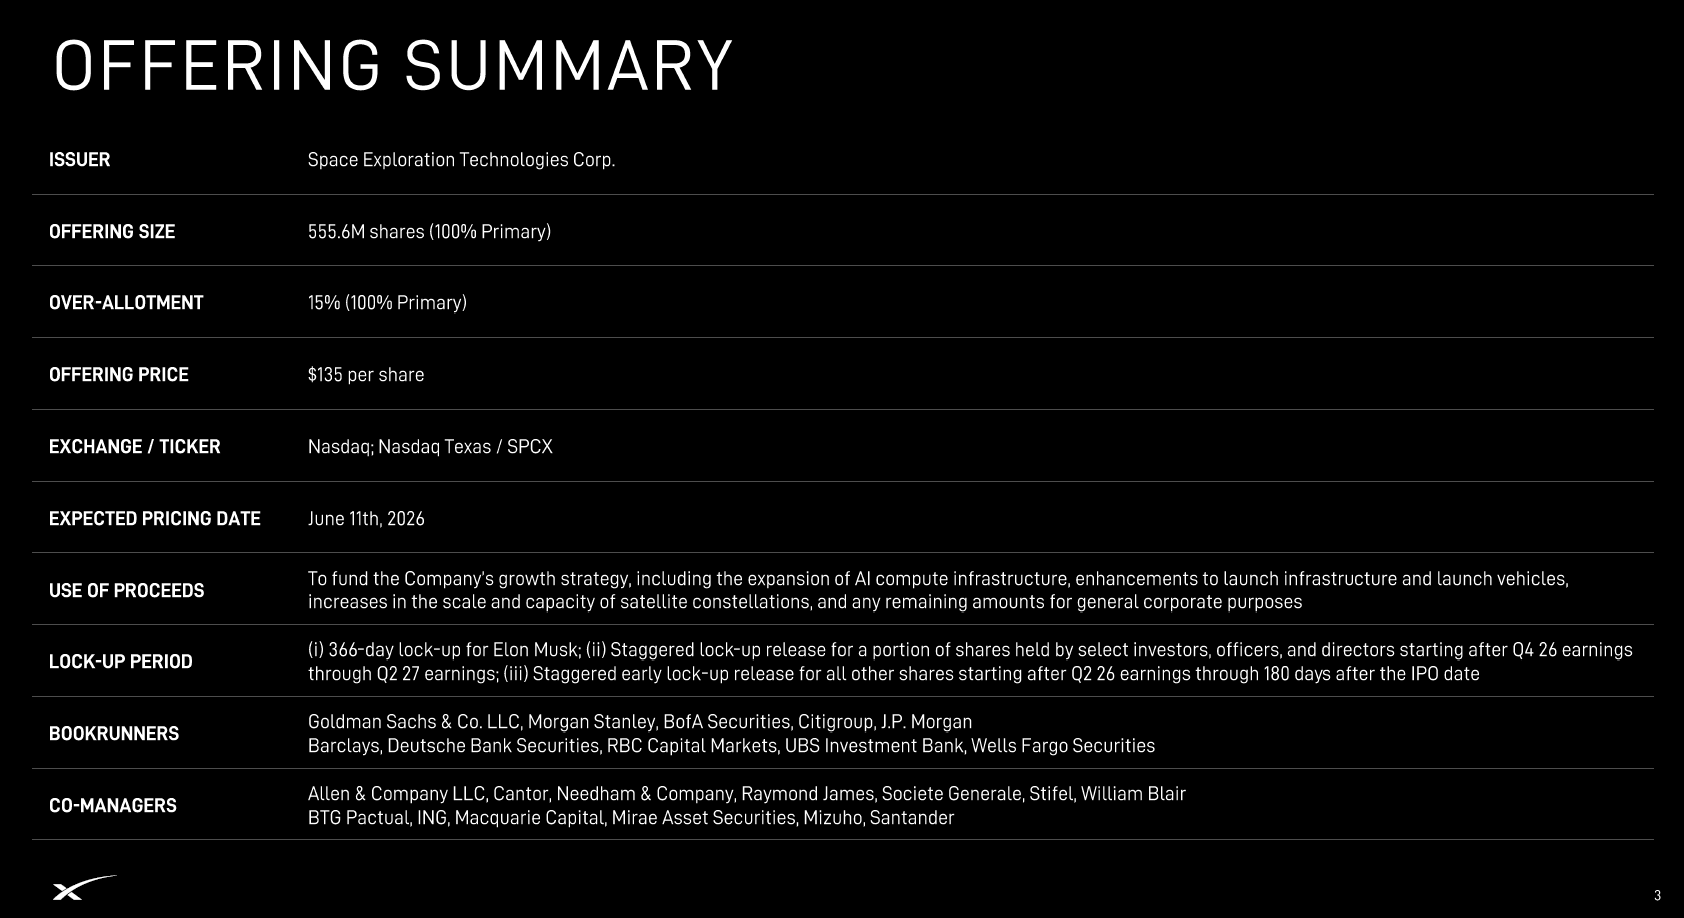
SpaceX 於 2026 年 6 月 11 日完成 IPO 定價,以每股 135 美元的價格發行 5.556 億股新股,募資總額龐大。由 Goldman Sachs 領軍,聯合 Morgan Stanley 等 21 家國際頂尖銀行進行承銷。但這場 IPO 背後,隱藏著一套精心設計的籌碼機制。
SpaceX 在 IPO 首日僅釋出總股本極小比例的流通籌碼。這種刻意營造的「 稀缺性 」,配合非典型的承銷分配策略,是推升上市初期股價飆升的直接動能。在極度供不應求的環境下,散戶與機構資金的湧入極易造成股價脫離基本面的非理性暴漲。
與傳統公司單一的 180 天閉鎖期不同,SpaceX 採取極其複雜的「 分階段解禁 」政策:
初期釋放( IPO 後至 2026 年 Q2 財報後 ): 針對特定投資人與員工採取分階段的提前釋出,市場供應量將呈階梯式上升,逐步測試市場承接力。
中期擴張( 2026 年 Q4 至 2027 年 Q2 財報 ): 針對特定投資人、高階主管與董事持有的股份,實施長達數個季度的「 分階段鎖定期釋出 」。此階段代表內部人士獲利結的賣壓將常態化,形成持續性的市場供給。
完全解禁( IPO 後 180 天至 366 天 ): 絕大多數員工與早期投資人的鎖定期於半年後陸續屆滿;而 Elon Musk 作為創辦人,則擁有長達 366 天的獨立鎖定期,確保在上市初期管理層決策的連續性與穩定性。
這種分階段解禁設計,雖然有利於 SpaceX 快速滿足 Nasdaq 等主要指數的流動性納入標準,但對於外部投資人而言,未來 12 個月內將面臨嚴峻的流動性壓力測試。
當流通籌碼在半年內隨鎖定期解禁而大幅膨脹時,市場將被迫消化來自早期創投、員工與董事會的大規模獲利了結籌碼。投資人必須警惕,維持數兆美元市值所需的「 增量資金」 ,必須遠大於籌碼供給的擴張速度。一旦解禁帶來的拋售潮超越了市場的承接買力,高估值將面臨劇烈的回調壓力,到時候市場定價才會正式回歸基本面。
▌未來展望
SpaceX Roadshow Presentation June 2026
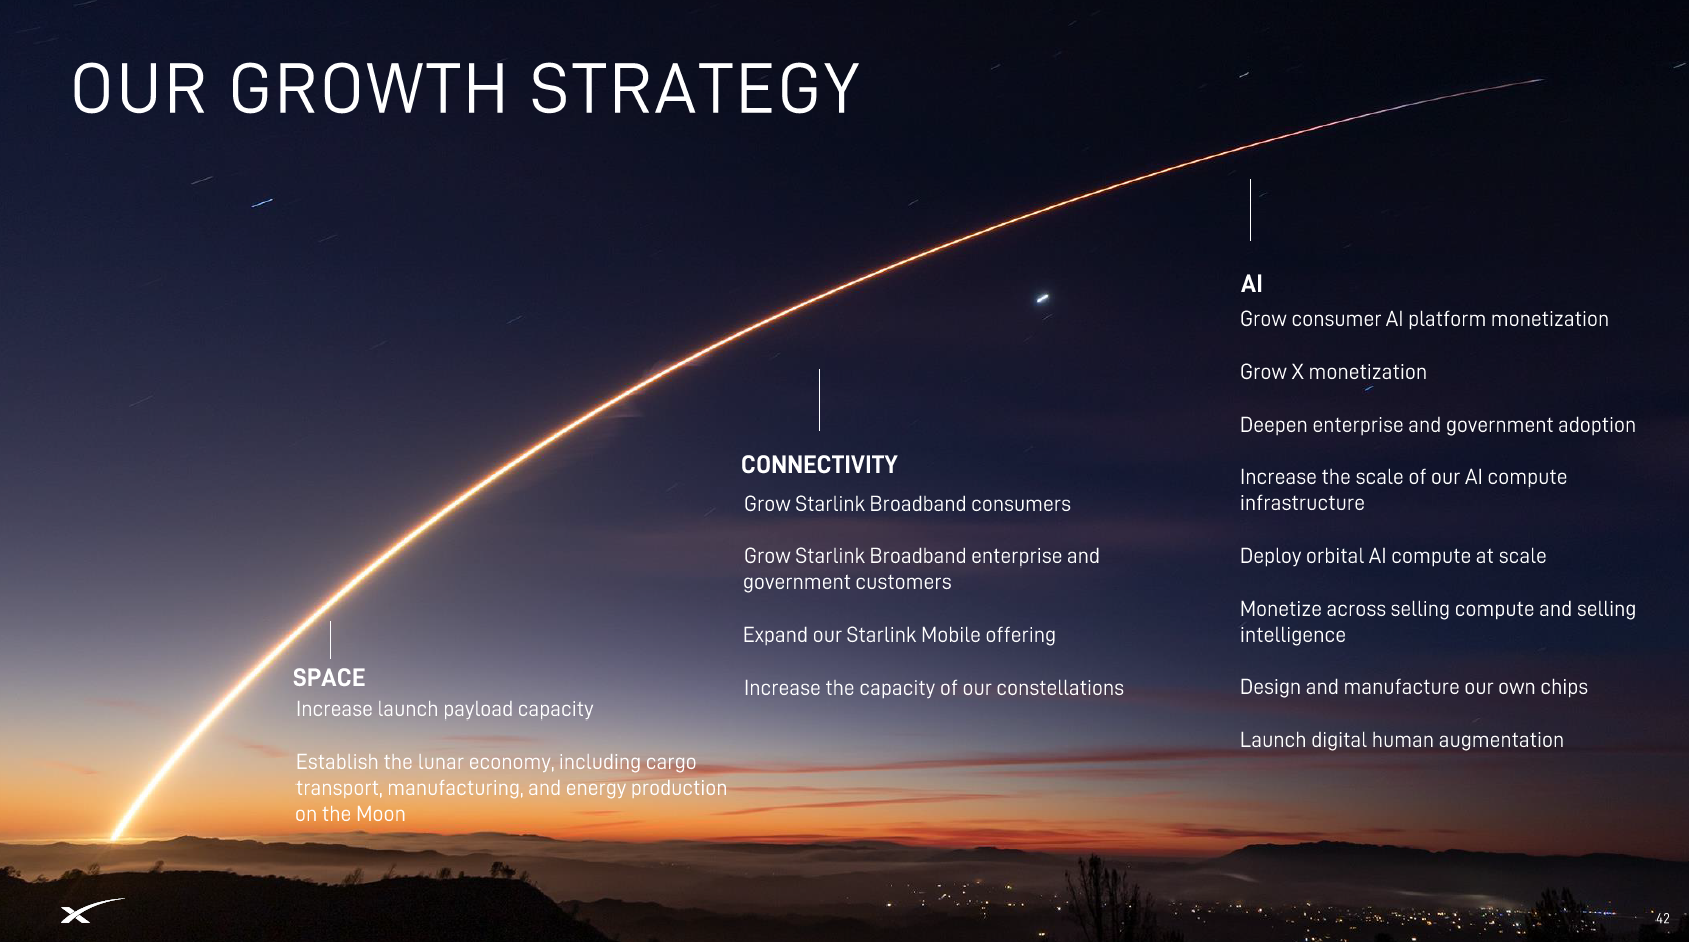
➀ 軌道 AI 算力中心
地面上的 AI 資料中心,為了搶電、為了處理冷卻用水,正被環保法規與老舊電網逼到死角。SpaceX 的解法非常顛覆:「 直接把工廠蓋到天上去 」。
物理降維: 透過 Starship V3 的運力,將成千上萬的算力衛星送入軌道。這些衛星不需要遷就地表電網,直接張開巨型太陽能板抓取恆星能量,利用太空真空環境零成本散熱。
雷射背板: Starlink 的雷射網路不再只是連網,而是將這些軌道算力連接起來的「 太空神經網絡 」。這不是在做電信,這是將全球最強大的運算引擎,直接脫離地表物理限制。
② 半導體垂直整合
SpaceX 已將觸角延伸至半導體製造核心,透過設計並製造自有晶片,實現從硬體基礎設施( Colossus )到終端應用的封閉生態系。
抗衡供應瓶頸: 擺脫外部供應商的產能瓶頸與定價制約,確保大規模 AI 運算擴張時的自主權。
封閉循環價值: 當 Terafab 成功量產專為太空輻射環境優化的晶片後,SpaceX 高達數百億美元的資本支出將轉化為自有的資產護城河,進一步壓縮其他依賴外部採購的同業生存空間。
③ 月球經濟
除了軌道,SpaceX 的野心已經抵達月球。這不是為了插旗宣示主權,而是看中了月球作為「 超大型工業組裝站 」的潛力。
無重力工廠: 利用月球表面做為能源與製造的中繼站,未來龐大的軌道衛星、深空基礎設施,將不再需要耗費巨大燃料從地球發射,而是在月球基地進行組裝與生產。這是人類工業史上的第一次「 生產力外溢 」,將整個經濟體系從地球這個「 單一節點 」,擴展到星際範圍。
R 結論
SpaceX 現在做的,其實是一場戰術佈局。它不再只是一家發射衛星的公司,而是試圖把人類活動的核心,也就是從算力、能源到製造,逐步搬離地球表面的物理限制。這是一個非常大膽的轉變,但如果要把這個案例拆解開來看,會發現它其實站在一個微妙的平衡點上。
➊ 遊戲規則
SpaceX 的強項在於它擁有「 重新定義遊戲 」的能力。當其他人還在地面上為了電力缺口或晶片短缺爭得頭破血流時,它的策略是利用極低成本的運輸能力,把算力搬到太空,或是在月球建立工業節點。這種策略的本質不是「 競爭 」,而是「 繞道 」,直接透過基礎設施的升級,讓傳統模式變得過時。如果這套計畫能如期實現,它將具備某種程度的產業定價權。
➋ 財務現狀
不過,這個夢想的造價極度昂貴。帳面上那些華麗的 EBITDA,其實掩蓋不了 GAAP 下持續擴大的虧損黑洞。目前正處於一種「 高度燃燒 」狀態,為了搶佔算力與軌道,資本支出毫不手軟。這種模式的成功與否,不取決於短期的營收報告,而取決於它能不能在籌碼大規模釋出、或者市場耐心耗盡之前,證明這些硬核投入真的能轉化為競爭優勢,而不是單純的資金堆疊。
➌ 關鍵變數
未來 12 個月,SpaceX 將迎來非常艱難的考驗:
籌碼的考驗: 隨著內部鎖定期陸續解除,市場將湧入大量供給,這對兩兆美元規模的估值來說,是一個巨大的流動性壓力測試。
技術驗證: 那些「 離線算力 」&「 自有晶片量產 」的故事,都必須在現實中落地。市場會越來越嚴苛要求 SpaceX 用實質的運作效率( 例如每瓦產出的 Token 數量 ),而不是願景來支撐股價。
總而言之,SpaceX 提供「 未來基礎設施 」的完整藍圖,這點無庸置疑。但現在正同時扮演兩個角色:一個是定義下一代運算標準的挑戰者,另一個是必須在資本市場中面對流動性與盈利驗證的上市公司。
這兩者之間的拉扯,才是接下來最值得觀察的地方。它沒有所謂的「 標準答案 」,投資人看重的應該是:SpaceX 的執行力,能否跑得比它的資本消耗速度還要快。這不僅是投資,更像是對一家公司是否具備重塑產業結構能力的長期驗證。
2026-06-28
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「 藏鋒資本|投資交流|公開社群 」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。