很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▌前言
距離我們 2025 年 7 月 25 日發表關於 聯友金屬( 點我閱讀 )的分析文章,當時在文末留下一個核心提問:「 如果沒有它,會怎麼樣? 」
當時,聯友金屬在多數投資人眼中,或許仍僅是一家位於屏東、專注於廢料回收的傳統產業公司,股價與市值尚未完全反映在全球供應鏈中的特殊地位。但是,我們當時就大膽定調:投資聯友金屬,不只是投資財務報表上的獲利數字,更是投資它在全球科技冷戰與資源博弈中「 非你莫屬 」的戰略卡位。
如今,時間來到 2026 年 1 月 30 日。短短半年間,全球資源市場經歷劇變。我們曾預警的供應鏈斷裂風險,已不再是紙面上的推演,而是真實發生在我們眼前的工業危機。從中國對特定國家實施的鎢製品出口禁令,到剛果民主共和國( DRC )強勢推行的鈷出口配額制,這一系列黑天鵝事件的疊加,徹底引爆關鍵金屬市場的超級週期。
本文將站在 2026 年初的全新時間節點,解析在這場全球資源保衛戰進入白熱化階段後,聯友金屬如何完成從「 回收商 」到「 國家級戰略資產 」的華麗蛻變。
▌經營團隊
① 靈魂人物
聯友金屬的創辦人兼董事長顏文良,以及總經理吳永中,展現出典型的技術型創業家特質。
顏文良早年在國外積累豐富的廢金屬回收與冶煉經驗。這段經歷讓他深刻理解到一個核心真理:「 資源錯置即是廢棄物,放對位置即是黃金。 」回台後,他沒有選擇容易上手但競爭激烈的傳統廢五金買賣,而是帶領團隊攻克極具挑戰性的濕法冶金技術。這種技術能夠將工業生產過程中產生的硬質合金廢料( 例如使用過的 PCB 鑽針、銑刀、模具 )以及製造過程中的磨屑料,經過繁複的化學程序,精準還原為高純度的鎢酸鈉與碳酸鈷。
傳統礦業公司必須面對「 越挖越少 」的礦脈枯竭風險,以及從探勘到投產耗時十數年的漫長週期。但是,顏文良將「 工業廢棄物 」定義為「 城市礦源 」,原料來源於工業活動的副產品。這代表只要人類的工業生產活動持續,聯友金屬的「 礦脈 」就永不枯竭,甚至會隨著工業產值的成長而自然擴張。這種經營哲學巧妙地避開採礦業最沉重的資本負擔與地質不確定性,將企業置於一個相對低風險的資源獲取位置。
② 資本配置
觀察經營團隊的優劣,最關鍵的指標在於「 資本配置 」的能力。優秀的管理者懂得在股價高估時發行股票、低估時回購,在產業低谷時擴張產能、高峰時收割利潤。聯友金屬近年來的重大戰略決策,購置屏東科學園區新廠 ( 屏科廠 ) 並啟動大規模產能擴充計畫,正是這種逆週期思維的體現。
在 2023 至 2024 年間,全球經濟面臨通膨壓力與地緣政治動盪,許多企業選擇緊縮資本支出以保留現金。但是,聯友金屬的管理層卻看到隱藏在市場雜音背後的結構性機會:全球供應鏈正在加速「 去中化 」,而歐美市場對於非中國來源的高階鎢製品有高度需求。
因此,聯友金屬果斷投入約 6.5 億元新台幣建設屏科廠,這筆投資對於股本僅 4.86 億元的公司而言,無疑是一次重大的戰略賭注。該計畫旨在將產品線從初級的中間原料( 鎢酸鈉、硫酸鈷 )大幅向下游高附加價值產品延伸,包括仲鎢酸銨 ( APT )、氧化鎢,以及技術門檻更高的鎢粉與碳化鎢粉末。
這種垂直整合策略不僅能顯著提升毛利率( 從原本的 20 – 30% 區間提升至更高水平 ),更重要的是建立極高的「 轉換成本 」。當聯友金屬能夠提供客製化的鈷粉( 應用於航太合金 )或特定粒徑分佈的碳化鎢粉末( 應用於高階精密工具 )時,客戶的關係將從單純的買賣轉變為深度的技術合作夥伴,客戶黏著度將大幅提升。
總而言之,他們不滿足於賺取週期的波動財,而是致力於透過深化競爭優勢來創造長期的結構性利潤。
③ 股利政策
聯友金屬在 2025 年的股利分配中,發放 0.2 元現金股利與高達 2.35 元的股票股利。如此高比例的股票股利( 盈餘轉增資 )通常傳遞出兩個強烈訊號:
保留現金用於再投資: 管理層認為將資金保留在公司內部進行擴產與研發,所能創造的股東權益報酬率 ( ROE ) 將遠高於股東自行在市場上再投資的回報。
股本擴張的自信: 股本膨脹會稀釋未來的 EPS,除非管理層確信未來的淨利成長速度能大幅超越股本膨脹速度。
考慮到公司正處於高速擴張期,經營團隊顯然更看重長期的複利效應,而非短期的現金回報。
▌產業趨勢
要理解聯友金屬為何能成為 2026 年台股市場的焦點,我們不能只將目光侷限於台灣,而必須將視角拉升至全球地緣政治的高度。過去六個月發生的一系列國際事件,實質上是一場針對「 關鍵金屬控制權 」的無煙戰爭,而這場戰爭的直接結果,就徹底重塑鎢與鈷的供需格局。
① 鎢( Tungsten )
鎢,擁有所有金屬中最高的熔點 ( 3,422°C ) 和極高的硬度,被譽為「 工業牙齒 」。它廣泛應用於國防( 穿甲彈、導彈彈頭 )、航太( 渦輪葉片 )、半導體( 晶圓切割絲、氣體管路 )以及高階工具機( 切削刀具 )。但是,這個市場正經歷一場前所未有的「 完美風暴 」。
➤ 中國因素質變
長期以來,全球鎢市場由中國主導。中國控制全球約 82% 的鎢礦產量與 53% 的儲量。過去,中國為了換取外匯,長期向全球輸出廉價的鎢資源,這在很大程度上抑制海外( 非中國 )鎢礦項目的開發與存活。
但是,情勢在 2024 至 2025 年發生根本性的逆轉。中國政府開始意識到鎢的戰略稀缺性,並採取一系列強硬的供給側改革措施:
開採配額緊縮: 中國自然資源部以環保與資源保護為由,持續削減鎢礦開採總量控制指標。2024 年,第一批鎢礦開採配額較前一年減少約 6.5% ( 約 4,000 噸 )。此外,中國鎢礦的平均品位在過去 20 年間下降 33%,開採成本大幅上升,這代表低價鎢的時代已一去不復返。
出口管制升級: 2025 年 11 月,中國商務部與海關總署進一步收緊對關鍵礦產的出口管制,特別是針對軍民兩用物項。這包括碳化鎢、APT ( 仲鎢酸銨 ) 等中下游產品。針對日本等國的出口限制尤為嚴格,導致 2025 年前 11 個月中國對日本的 APT 出口量暴跌近 70%。
公告原文:商务部海关总署公告2025年第10号公布对钨、碲、铋、钼、铟相关物项实施出口管制决定
公告原文:商务部公告2026年第1号 关于加强两用物项对日本出口管制的公告
➤ 全球庫存耗盡與剛性需求爆發
當極度的供給缺乏遇上剛性的需求,價格將呈現非線性的爆發。
目前,全球( 特別是歐美 )的鎢庫存已處於歷史低位。與此同時,需求端卻因新興應用的崛起而強勁成長:
光伏鎢絲: 在太陽能產業,鎢絲正在迅速取代傳統碳鋼絲用於切割矽晶圓。由於鎢絲線徑更細( 可減少矽料損耗 ),滲透率已從 20% 快速提升至 40%,為鎢需求帶來每年數千噸的增量。
國防重整: 俄烏戰爭與全球地緣局勢緊張,促使各國大幅增加國防預算,穿甲彈與高溫合金的需求急劇上升,且這類需求對價格極不敏感。
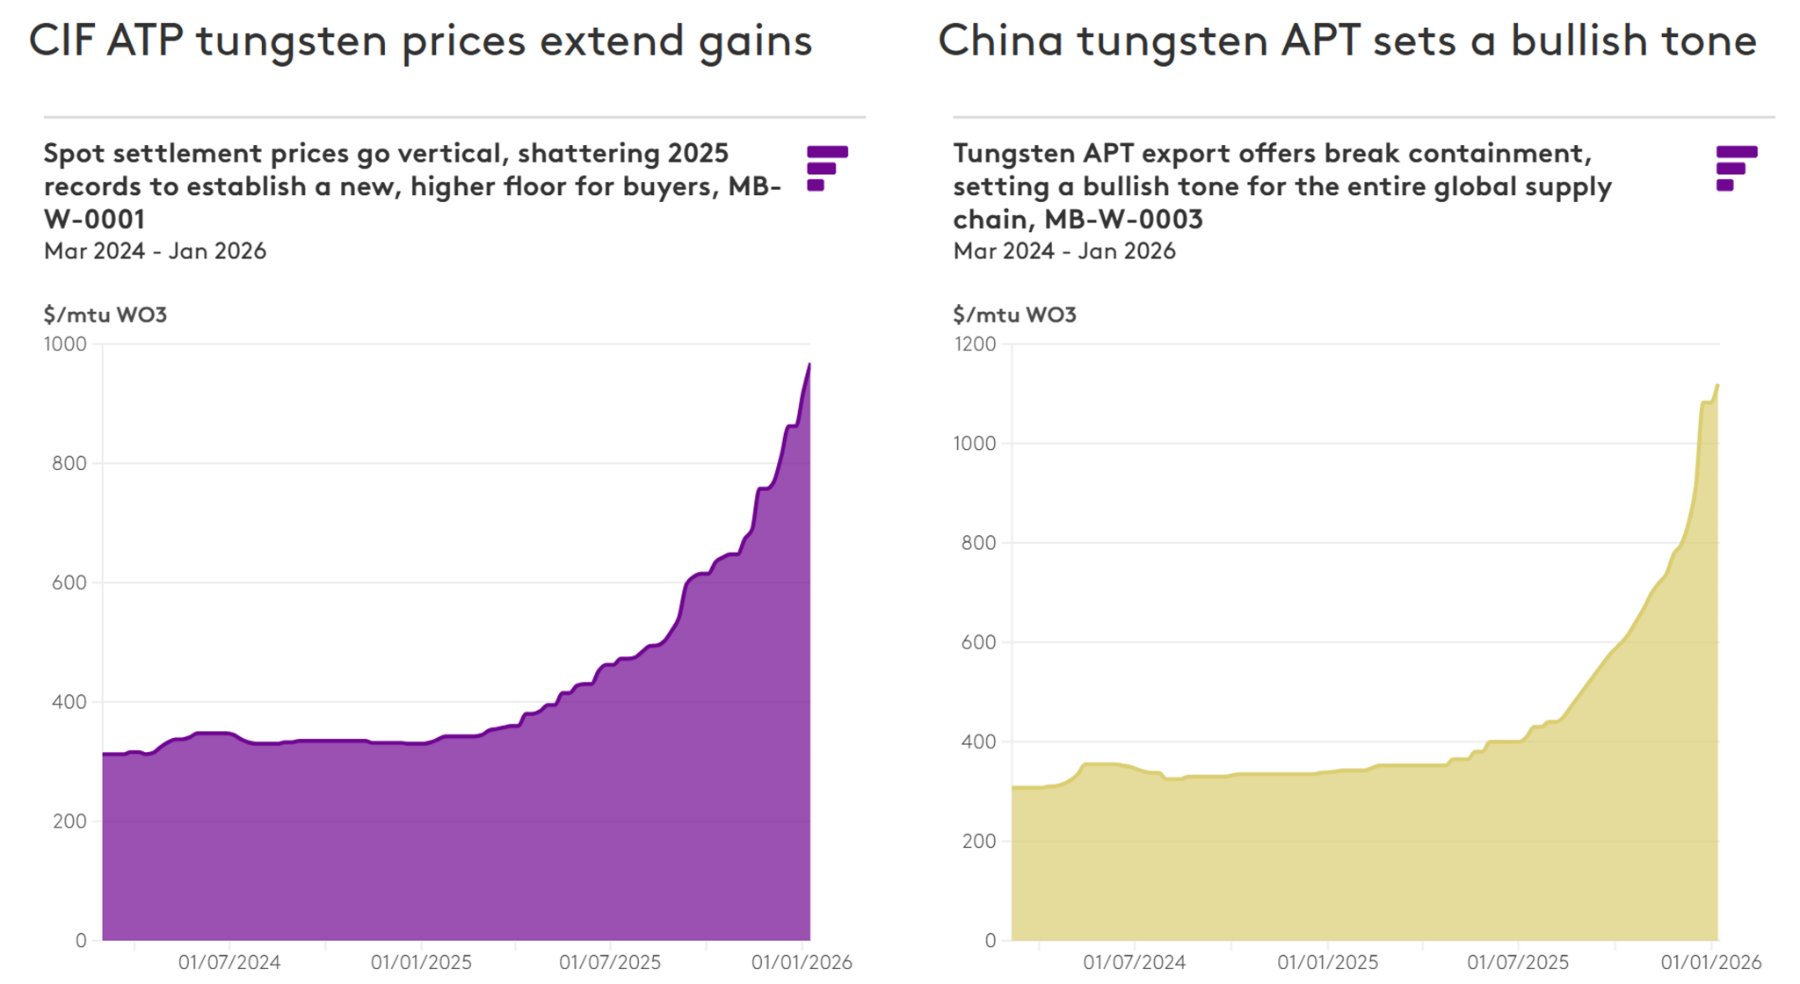
這種「 供給剛性下降 + 需求剛性上升 」的狀況,導致全球鎢價( 尤其是 APT )不斷飆升至歷史新高。
根據 Fastmarkets 的權威數據,中國鎢製品( 包括鎢精礦與 APT )的價格在 2025 年全年飆漲超過 200% 。截至 2025 年 12 月 31 日,APT 價格已突破每公噸度( mtu )1,100 美元,遠高於年初的 335 美元水平。這種價格走勢不僅是通膨,更是反映供應鏈的恐慌。
② 鈷( Cobalt )
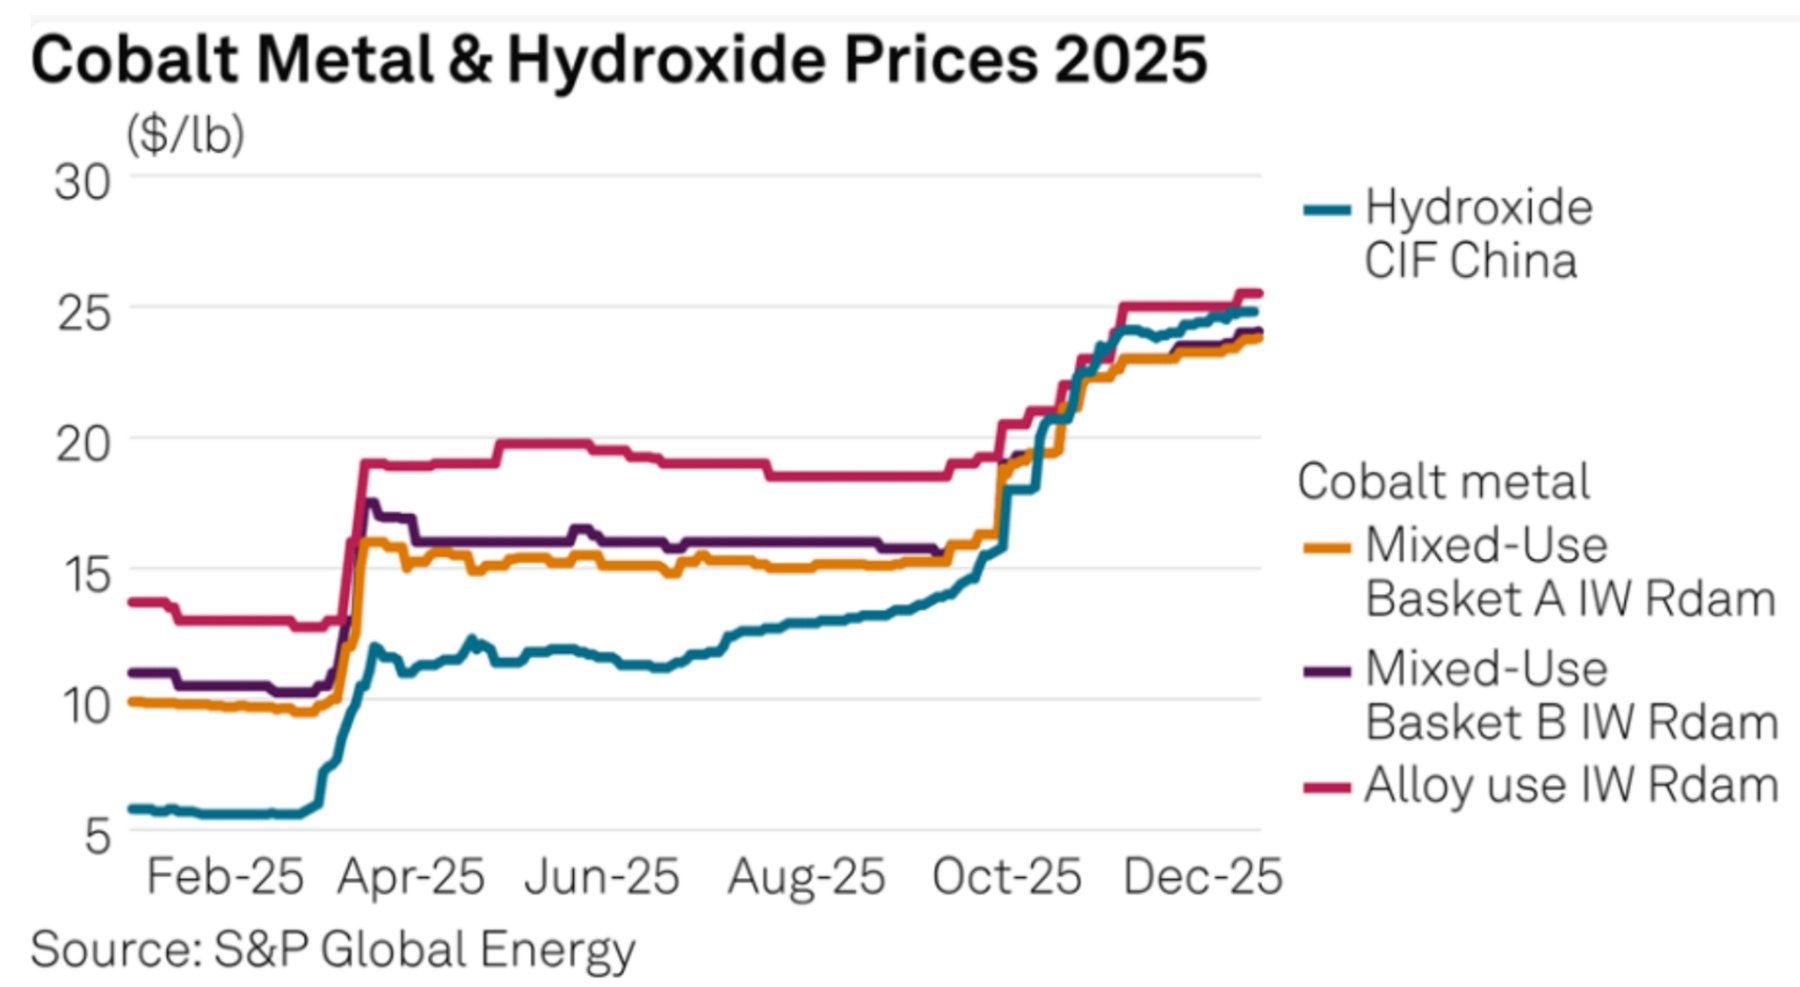
如果說鎢的危機來自地緣政治的博弈,那麼鈷的危機則源於產地國剛果( DRC )「 資源民族主義 」的覺醒。從 2025 年的價格走勢圖中,我們可以清楚看見政策如何兩度衝擊市場。
➤ 剛果( DRC )供給配額
剛果掌握全球 70% 以上的鈷礦產量,不甘願只做為廉價原料出口國,決意打破外資( 主要是中資 )對冶煉環節的壟斷。
第一波衝擊( 2月出口禁令 ): 剛果政府於 2025 年 2 月祭出極具爭議的「 出口禁令 」。對照 S&P Global 價格圖表,市場反應劇烈,氫氧化鈷( Hydroxide,藍線 ) 價格應聲跳漲,短短一個月內從 6 美元/磅 翻倍至 12 美元/磅,顯示原料斷供的立即性恐慌。
第二波衝擊( 10月出口配額 ): 雖禁令於 10 月解除,但隨即實施的嚴格「 出口配額制 」引發了第二波漲勢。圖表中所有鈷產品價格在此時出現二次拉升,氫氧化鈷價格更在年底突破 25 美元/磅,全年漲幅超過 300%,甚至一度超越金屬鈷價格,形成罕見的價格倒掛。
➤ 供需缺口確立高價常態
根據新規,剛果將 2026 至 2027 年的出口配額上限鎖死在 9.66 萬噸。對比 2024 年全球對剛果鈷約 19 – 22 萬噸的剛性需求,這代表供給被「 腰斬 」。圖表右側的高原狀價格走勢預示著,只要配額制存在,高鈷價將成為未來幾年的新常態。
③ 高階領域需求
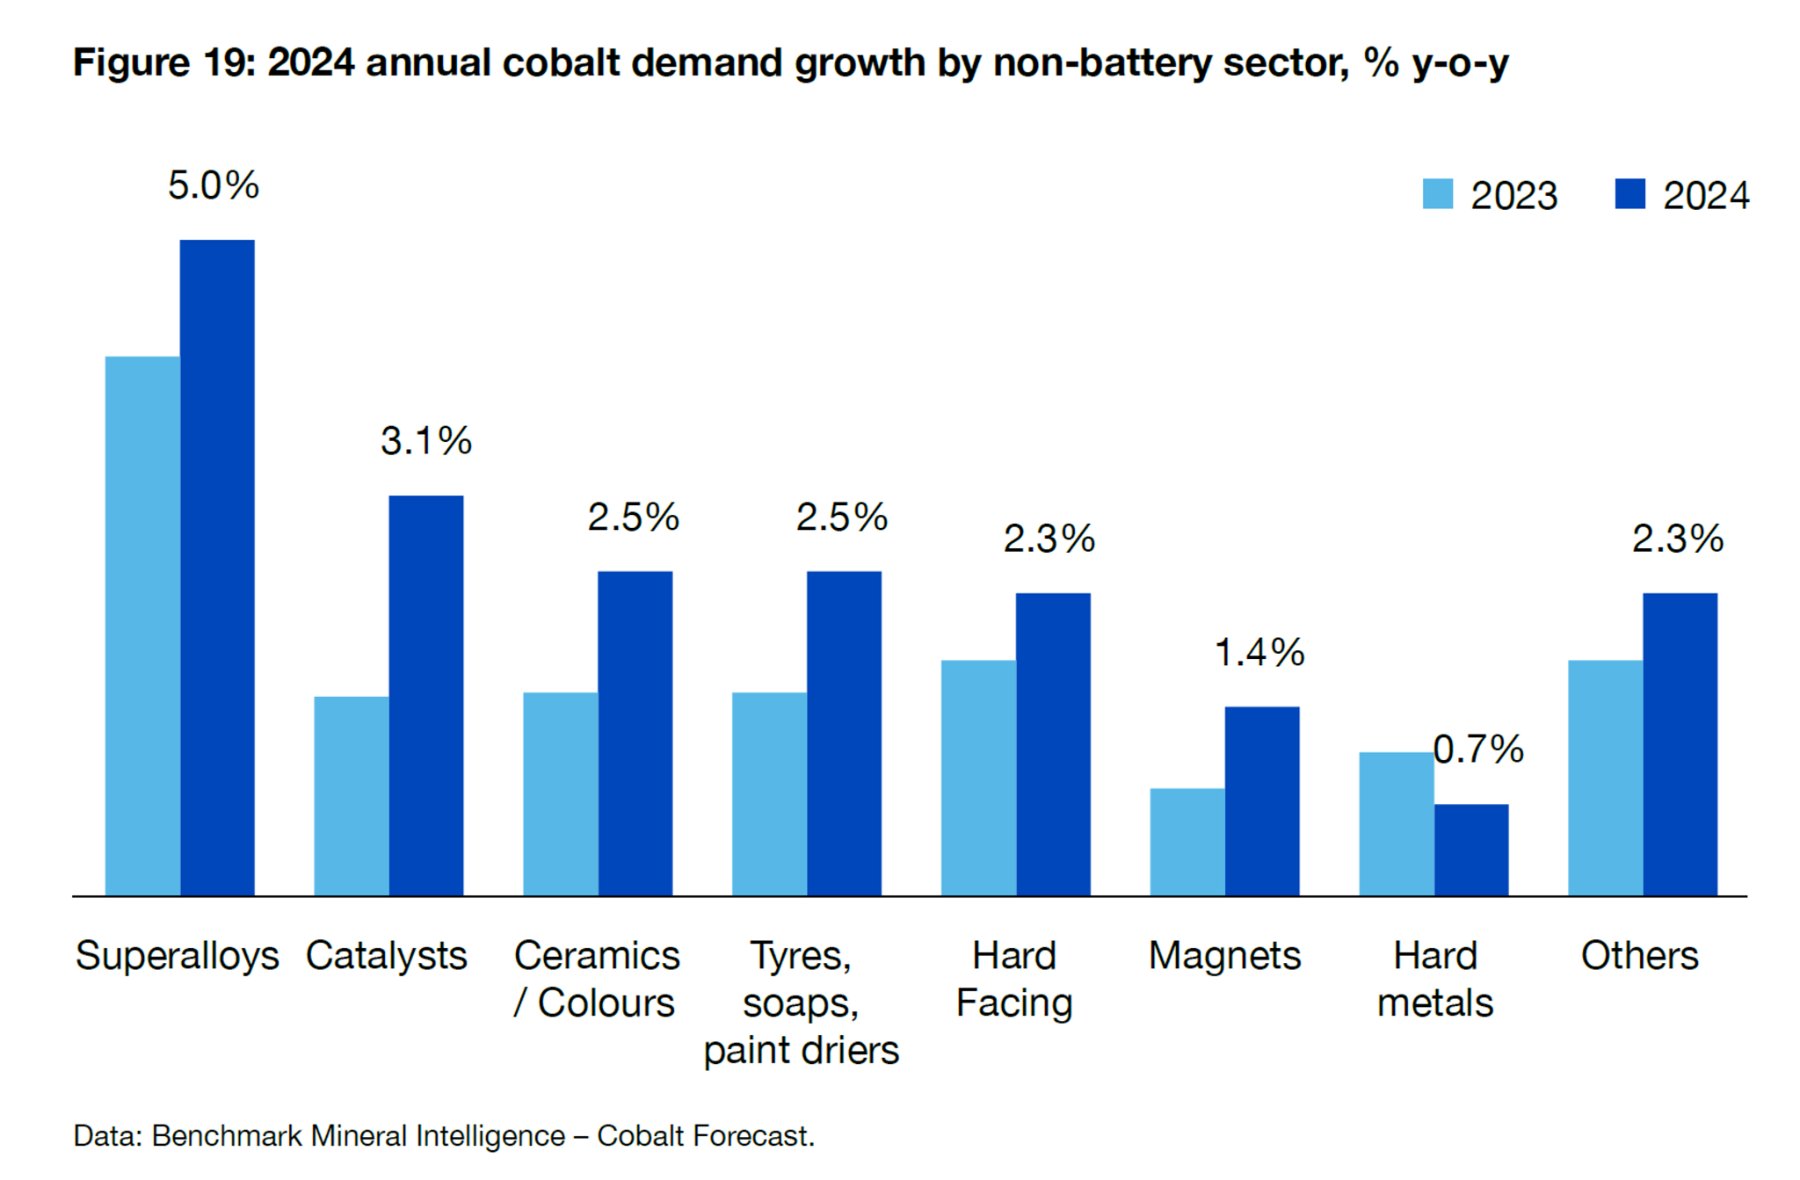
雖然電池用鈷需求增速可能放緩,但鈷在其他高階領域的需求卻在加速:
高溫合金 ( Superalloys ): 噴射引擎與燃氣渦輪機需要鈷基超合金來承受極端高溫。
硬質合金與磁性材料 ( Magnets ): 鈷粉作為黏結劑,在切削工具與高效能磁鐵( 例如 F-35 戰機使用的釤鈷磁鐵 )中不可或缺。
特別是鈷粉,作為一種客製化的工業耗材,生產技術門檻遠高於標準化的電解鈷或鈷鹽。由於不易囤積且具有保存期限,鈷粉價格對供給中斷極為敏感。目前,鈷粉價格已達到電解鈷的 140%,顯示出明顯的產品溢價。
④ 「 非紅供應鏈 」的地緣政治溢價
在美中博弈的宏觀格局下,歐美各國急於建立獨立於中國之外的關鍵礦產供應鏈。
美國政策: 對中國鎢製品課徵 25% 的 301 條款反傾銷稅。更關鍵的是,美國《 國防授權法案 》( NDAA ) 明確規定,自 2027 年起,禁止國防採購含有中國、俄羅斯、伊朗或北韓來源的鎢與鈷。
中國反制: 中國對鎢冶煉原料產品出口課徵 13% 的增值稅,進一步墊高中國產品的出口成本。
延伸閱讀:Tungsten market mulls further supply chain shifts as US ramps up focus on military spending
這為聯友金屬創造巨大的戰略機遇。作為全球( 中國以外 )最大的鎢鈷回收商,聯友金屬不僅是供應商,更是歐美企業由「 合規焦慮 」驅動的避風港。
▌商業模式
聯友金屬並非單純賺取加工費的代工廠,而是一個結合技術套利、庫存管理與循環經濟的綜合體。核心模式可拆解為「 自售 」與「 加工 ( 代工 ) 」兩大引擎,並由獨特的技術壁壘所保護。
① 雙軌驅動模式
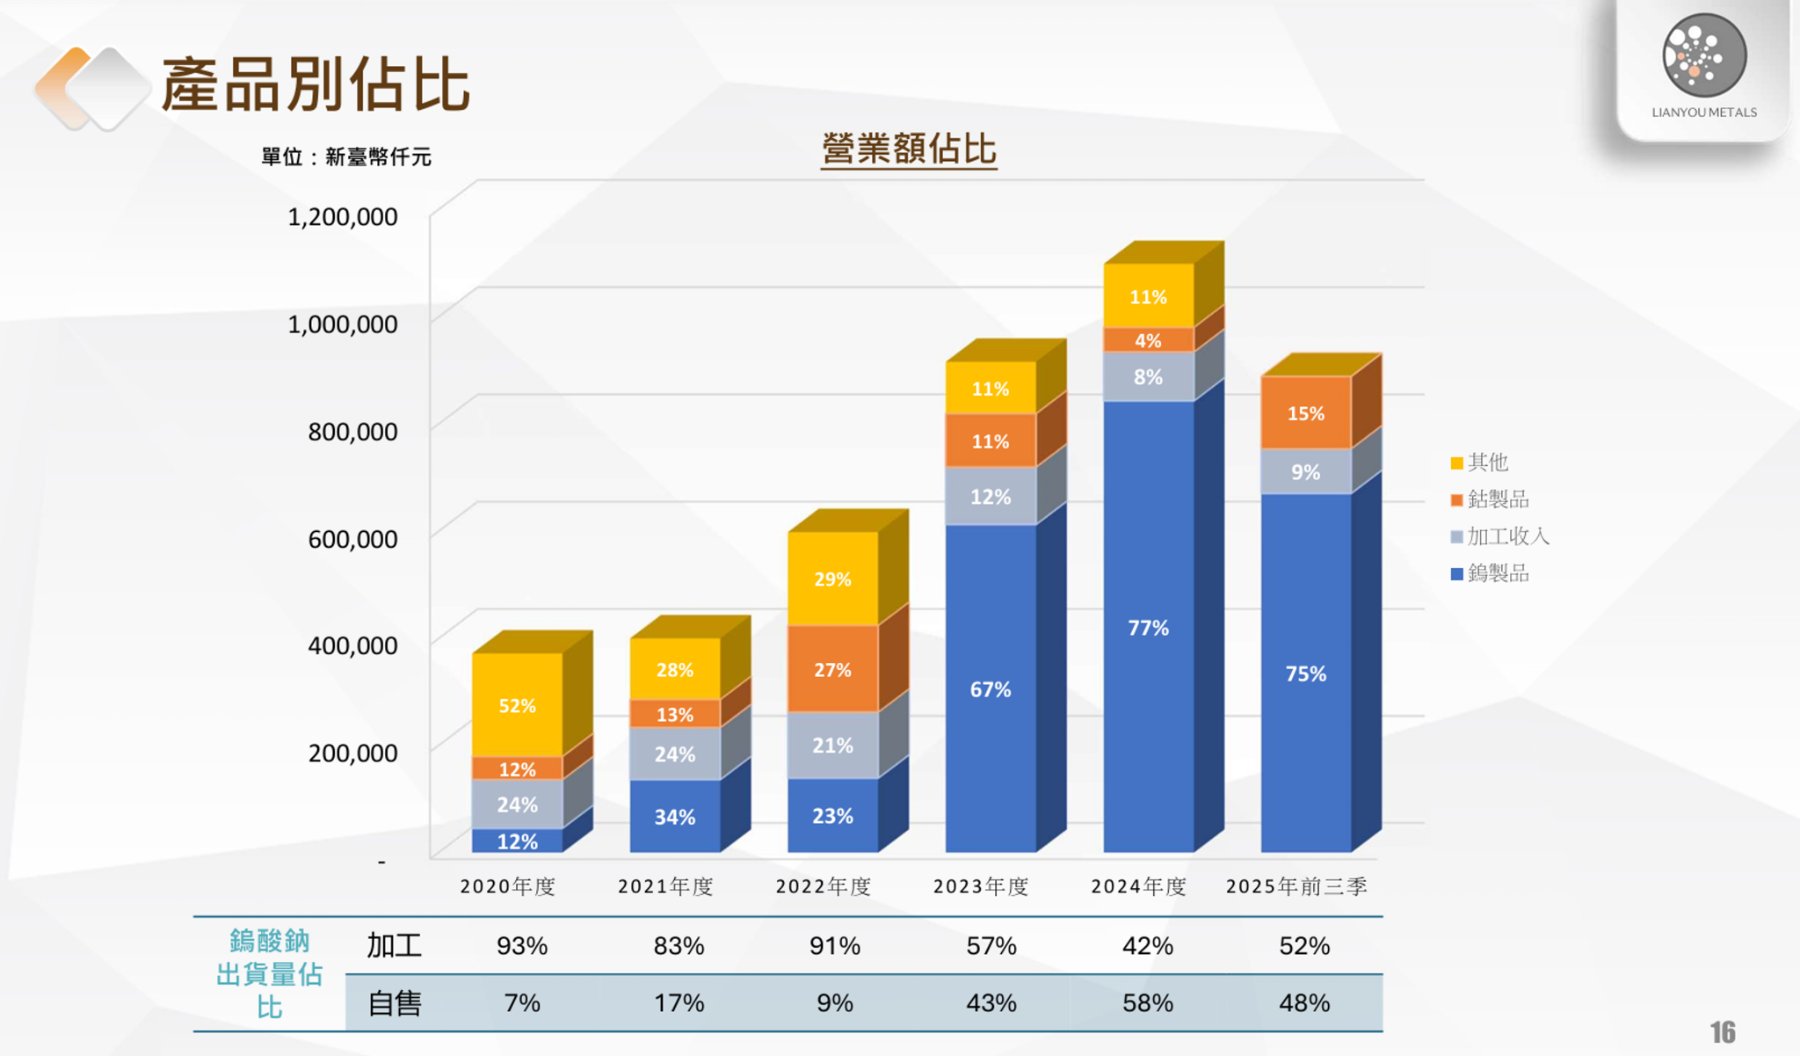
➤ 自售模式 ( 約佔營收 40 – 50%,且預期上升 )
運作機制: 自行在市場上收購含鎢廢料( 例如廢舊硬質合金刀具、PCB 鑽針、研磨泥等 ),利用自有技術提煉成鎢酸鈉、碳酸鈷或進一步加工成高階粉末,然後銷售給下游客戶。
獲利邏輯: 此模式的利潤來源於「 精煉技術價差 」+「 原料庫存利得 」。由於原料採購通常需提前約 3 個月訂購並鎖定價格,在當前金屬價格處於上行週期時,能夠享受低價庫存帶來的超額毛利。
隱藏利潤: 收購的鎢廢料中通常含有 6 – 10% 的鈷作為黏著劑。在傳統計價模式中,這部分鈷通常不被計入原料成本,或者以極低折扣計價。這代表聯友金屬獲得「 免費 」的鈷原料,經過提煉後銷售,這部分的毛利極高,成為額外收益來源。
➤ 加工模式 ( 約佔營收 50 – 60% )
運作機制: 由客戶( 通常是大型刀具廠或冶煉廠 )提供原料,聯友金屬負責提煉加工,收取固定的加工費。
獲利邏輯: 除了穩定的加工費外,還包括「 回收率差額 」。例如,客戶提供 100 單位含量的原料,合約保證返還 90 – 95 單位,若聯友的技術能做到 98% 的回收率,中間的差額以及分離出的副產品( 鈷 )通常歸聯友所有。
戰略意義: 此模式雖然毛利爆發力不如自售,但規避原料價格波動的風險,提供穩定的現金流基礎,能確保工廠產能利用率。
② 技術壁壘
在回收產業,「 收到料 」只是第一步,能夠「 低成本、高效率地提煉 」才是真正的護城河。
低耗能專利技術: 傳統的鎢冶煉工藝通常需要高溫高壓,能耗巨大且污染重。聯友金屬自主開發的專利技術,能夠在相對較低的溫度與壓力下,利用特殊的化學試劑實現鎢與鈷的高效分離與提煉。在能源價格高漲的時代,這種低能耗製程構成結構性的成本優勢。
處理「 難啃的骨頭 」: 市場上大多數回收商傾向於搶購容易處理的「 磨屑料 」( 軟料 )。但是,聯友金屬具備處理「 二次硬質合金 」( 整支廢刀具、硬料 )的成熟能力。這類原料因為硬度高、成分複雜,技術門檻極高,競爭者寥寥無幾。這賦予聯友金屬在採購這類原料時極強的議價能力,能夠以較低的折扣係數取得原料,進一步壓低生產成本。
規模經濟與環保牌照: 作為非中國地區最大的鎢鈷回收商,聯友擁有年產能 3,000 – 5,000 噸的彈性。更重要的是,台灣嚴格的環保法規使新進競爭者極難取得相應的環保牌照。這張「 特許經營權 」構成強大的法規護城河。
③ 產品升級路徑
聯友金屬正處於從「 原料供應商 」向「 高階材料製造商 」轉型的關鍵期。這是一個利潤率不斷攀升的過程:
過去: 銷售鎢酸鈉、硫酸鈷( 中間體 )。
現在 ( 2025 – 2026 ): 銷售電池級硫酸鈷、高值化鈷粉。鈷粉的價格比硫酸鈷高出 30 – 40%,且享有高溢價。
未來 ( 2027+ ): 銷售 APT、氧化鎢、碳化鎢粉。
每一層級的產品升級,都意味著更高的技術門檻、更少的競爭對手以及更豐厚的毛利。這種商業模式的演進,類似於巴菲特所說的「 滾雪球 」,隨著產品線向下游高值化延伸,附加價值的雪球將越滾越大。
▌競爭優勢
在當前全球鎢鈷回收與製造的版圖中,市場主要由兩大陣營割據:一方是握有資源與規模優勢的「 中國巨頭 」,另一方則是擁有技術底蘊的「 歐美老牌大廠 」。
但在這兩強夾擊的縫隙中,我們攤開全球產能地圖,便能發現聯友金屬憑藉著獨特的「 不對稱優勢 」,已成功卡位一個極具價值的戰略位置。
① 全球鎢回收廠 ( 除中國外 ) 產能與產品比較表
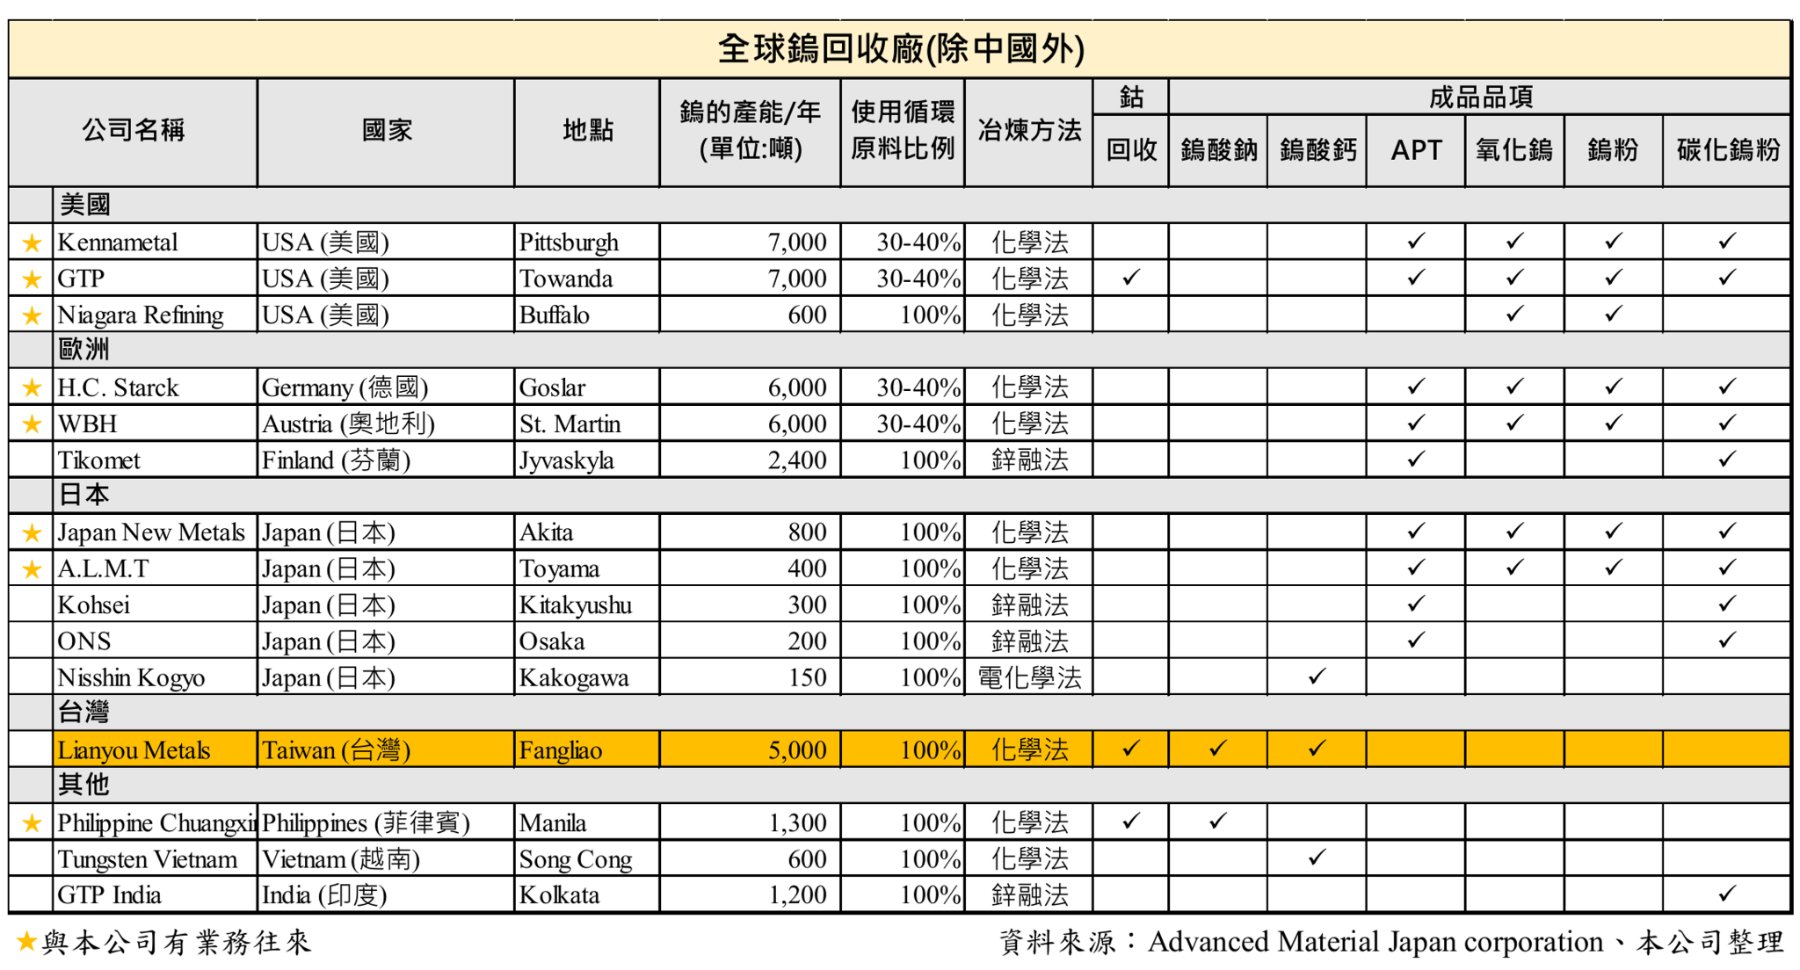
透過這張產業地圖,我們可以解讀出三個關鍵的投資訊號:
➤ 亞洲區的產能霸主( 規模優勢 )
請注意「 鎢的產能 / 年 」這一欄。在亞洲非紅供應鏈中,日本廠商雖然技術精湛,但產能普遍破碎且細小( 多在 200 – 800 噸之間 )。反觀聯友金屬,年產能高達 5,000 噸,這是一個足以與歐美巨頭( 例如美國 GTP 的 7,000 噸、德國 H.C. Starck 的 6,000 噸 )相對抗的量級。在工業談判中,規模即是話語權,這確保聯友在原料採購與大客戶接單上的穩定性。
➤ 台灣唯一的戰略節點( 地緣優勢 )
除了美、歐、日之外,台灣僅有聯友金屬一家上榜。這代表對於想要規避中國風險、又希望在亞洲就近取得原料的半導體與工具機大廠而言,聯友金屬幾乎是「 唯一選項 」。
➤ 產品線的潛在爆發力( 升級空間 )
細看右側的「 成品品項 」,歐美大廠在 APT、氧化鎢、鎢粉等欄位皆已打勾( ✓ ),而聯友目前主要集中在前端的鎢酸鹽。這看似是劣勢,實則是巨大的價值重估空間。
正如我們前文所述,聯友正積極將產品線向右側延伸( 屏科廠計畫 ),一旦那些空白的欄位被填滿,市場評價將從「 原料加工廠 」瞬間升級為「 高階材料廠 」,這正是此刻值得關注的核心理由。
② 聯友金屬的突圍
聯友金屬之所以能突圍,關鍵在於它同時解決上述兩大陣營無法兼顧的痛點,形成獨特的相對優勢:
政治正確: 相較於中國巨頭,聯友金屬完全符合「 非紅色供應鏈 」的採購規範。作為台灣企業,它不受高額關稅制裁影響,也無被踢出供應鏈的風險。對於急需分散風險的歐美客戶而言,聯友是「 最安全 」的替代者。
成本彈性: 相較於歐美大廠,台灣的製造具有顯著的成本優勢( 低於歐美 ),且作為中小企業,聯友在應對市場變化時展現出更高的靈活性。
在當前全球供應鏈重組的浪潮中,市場不再只需要「 最便宜 」或「 最高端 」的產品,而是渴望一個能同時滿足「 安全 」與「 經濟 」雙重需求的合作夥伴。
▌成長動能
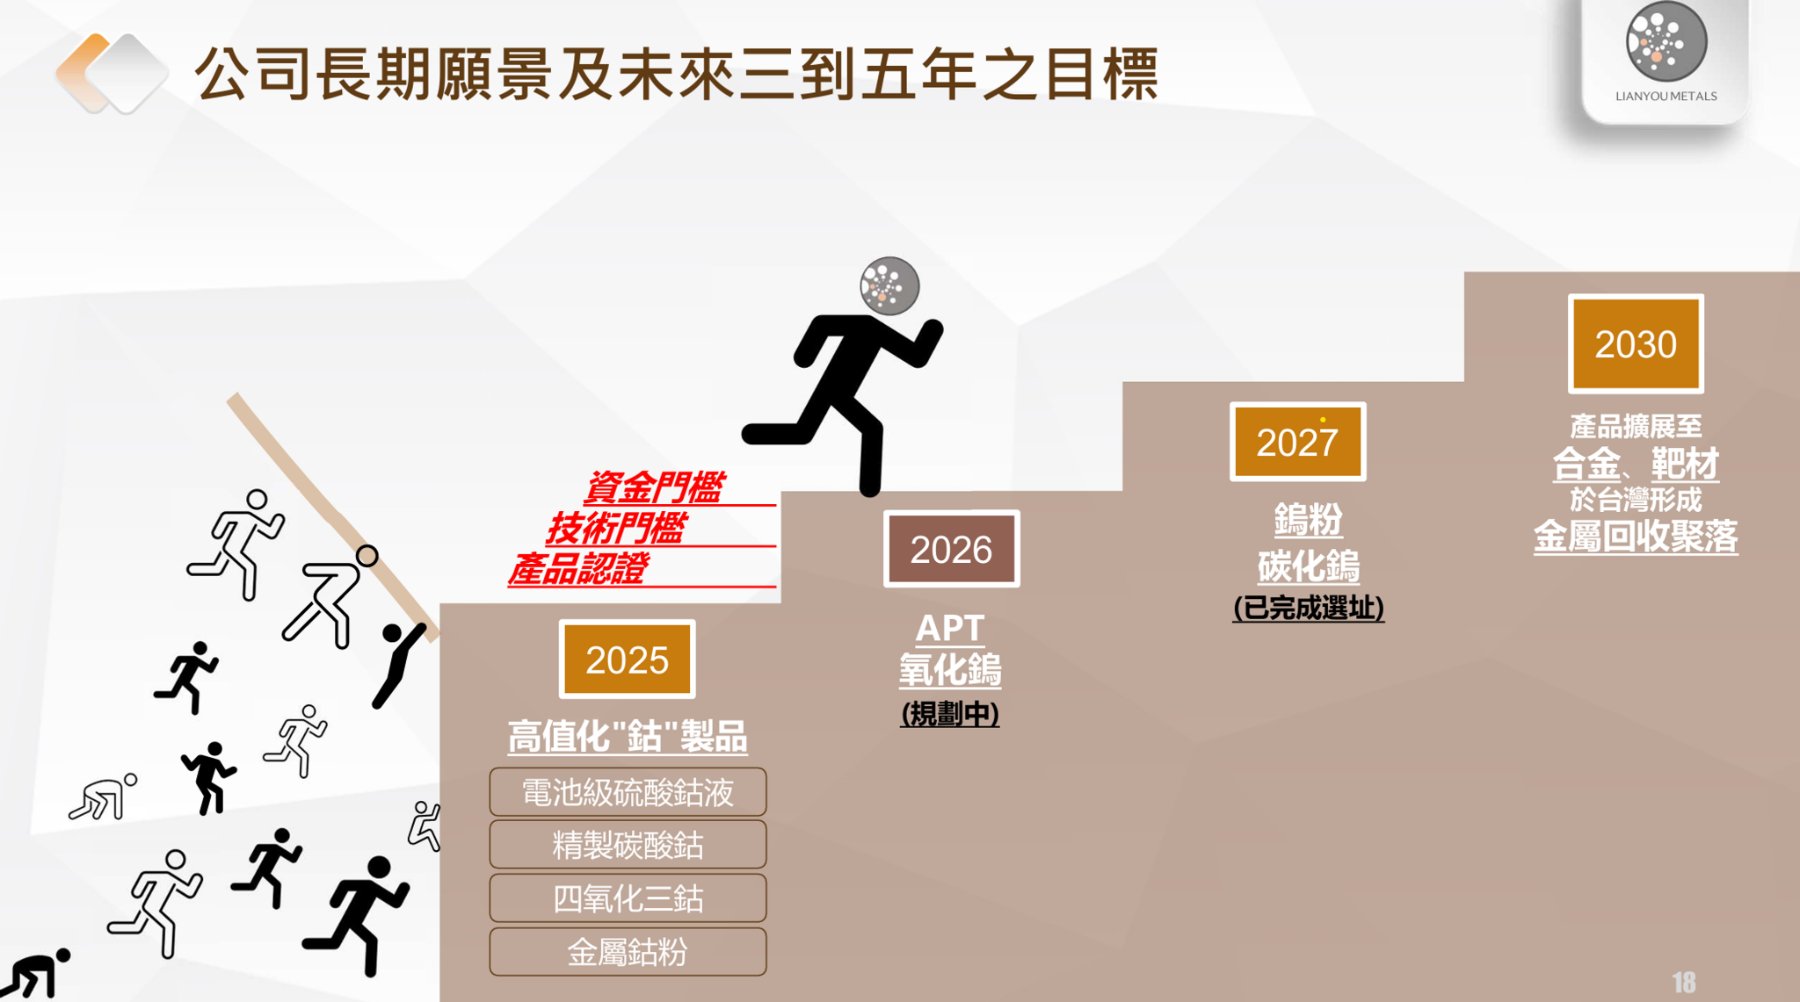
巴菲特的雪球理論中,除了「 濕雪 」( 高獲利模式 ),還需要「 長坡 」( 成長空間 )。聯友金屬已成功跨越資金、技術、產品認證三大門檻( 如公司願景圖所示 ),不僅阻絕潛在競爭者,更迎來高值化鈷粉的收割期。
① 短期動能 ( 2025 – 2026 )
數據會說話,轉型的成效已直接反映在最新財報上。聯友金屬剛公布的 2025 年第四季營收高達 5.16 億元,不僅改寫單季歷史新高,更繳出 季增 40%、年增 208% 的爆發性成長。直接推動 2025 全年合併營收突破 14.05 億元( 年增 28% ),創下歷年新高紀錄。
這組數據傳遞出一個明確訊號:聯友金屬的營收結構已發生質變。營收的翻倍並非僅來自「 量 」的增加,更來自「 質 」的飛躍。
產品組合優化( 2025 里程碑 ): 依據規劃,2025 年是「 高值化鈷產品 」的關鍵年。產品線已從單純的原料回收,全面升級至電池級硫酸鈷液、精製碳酸鈷、四氧化三鈷及金屬鈷粉。
產能與替代效應: 隨著鈷粉送樣認證於 2025 年底完成,預計 2026 年 Q2 起逐季放量,全年鈷金屬出貨量將由 200 噸倍增至 500 噸。將策略性停止低毛利的硫酸鈷出貨,將有限的鈷資源全數轉作高溢價的鈷粉( 溢價幅度已擴大至 140% ),直接推升毛利率。
定價權紅利: 在剛果出口配額限制下,供給端持續緊縮,而已跨越「 產品認證 」門檻的聯友,在賣方市場中掌握極強的定價話語權。
相關報導:聯友金屬 2025 年 14.05 億元創新高 受惠鎢、鈷價格持續攀升
② 中長期動能 ( 2027 – 2030 )
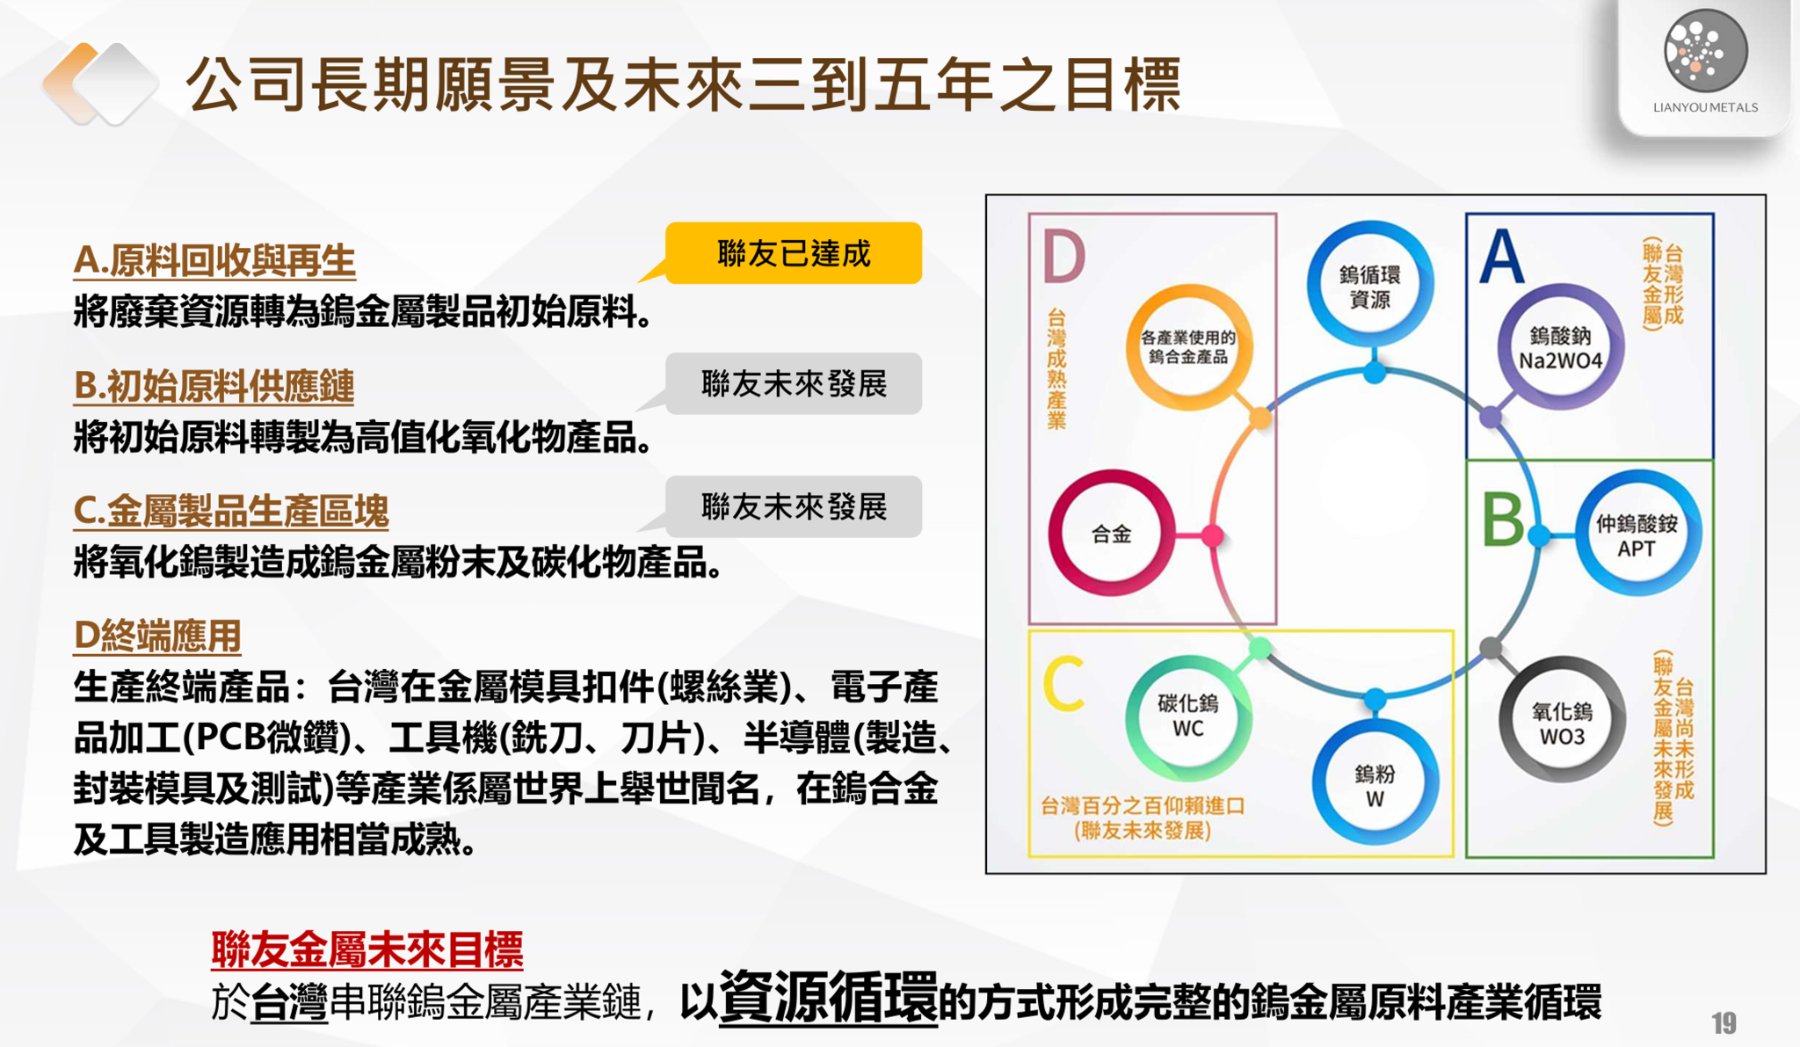
中長期的成長引擎,在於落實「 循環經濟 ABCD 四部曲 」,目標是打破台灣在關鍵硬質合金原料「 百分之百仰賴進口 」的現狀。
➤ 產業鏈的補完計畫 ( A ➜ B ➜ C )
現狀 ( A ): 聯友已達成「 原料回收與再生 」,將廢棄資源轉為鎢金屬製品初始原料( 鎢酸鈉 )。
2026 推進 ( B ): 屏科廠規劃於 2026 年底切入「 初始原料供應鏈 」,試產 APT( 仲鎢酸銨 )與氧化鎢 ( WO3 ),打通中游環節。
2027 突破 ( C ): 預計於 2027 年底試產 鎢粉 ( W ) 與碳化鎢 ( WC )。此階段是重中之重,因為台灣的碳化鎢粉目前完全依賴進口,聯友將成為國內首家能供應下游工具機、螺絲模具、半導體封裝模具核心材料的廠商,實現真正的「 進口替代 」。
➤ 2030 終極願景 ( D )
根據路徑圖,產品線將進一步擴展至合金與靶材,最終在台灣形成一個完整的「 鎢金屬原料產業循環聚落 」。這不僅是產能的倍增,更是從「 回收商 」徹底蛻變為「 戰略物資供應商 」。
➤ 稀缺價值
隨著歐美客戶對供應鏈韌性的要求提高,聯友完整的垂直整合能力( 從回收 A 端到產品 C / D 端 )將是承接轉單的最大優勢。此外,持續研發鉭 ( Ta )、鈮 ( Nb ) 等稀有金屬提煉技術,未來將進一步墊高技術門檻。
③ 地緣政治溢價
聯友金屬作為美國、日本、歐洲在亞洲地區極少數可信賴、且經認證的鎢鈷供應源,戰略地位類似於半導體產業中的「 特用化學品供應商 」。市場通常願意給予這類具備「 安全屏障 」與「 不可替代性 」的企業更高的本益比。
根據最新的兩家券商報告,均給予 20 倍的 PE ,這在傳統金屬股中屬於高標( 通常為 10 – 12 倍 ),但在具備高技術門檻與戰略地位的科技材料股中,僅屬合理區間。
▌潛在投資風險
① 地緣政治的雙面刃
聯友金屬當前的超額利潤,很大程度上建立在美中對抗與資源管制的基礎上。這是一把雙面刃。
緩和風險: 若未來美中關係出現戲劇性的意外緩和,或者中國取消對鎢的出口管制、剛果放寬鈷出口配額,全球金屬價格可能出現回落。這將壓縮聯友金屬目前的超額毛利空間。
報復風險: 作為台灣企業,若兩岸關係惡化,聯友金屬的原料進口( 部分可能仍間接來自中國或其盟友 )或產品出口路徑是否會受到干擾,需密切關注。雖然致力於去中化,但在全球物流網絡中,完全避開中國影響力仍具挑戰。
② 原料價格波動與庫存管理
雖然目前原料漲價對持有庫存的聯友金屬有利,但若未來金屬價格在高檔反轉,高價庫存將瞬間轉化為跌價損失。
週期性風險: 金屬市場具有週期性。2026 年下半年,隨著全球新產能( 越南、歐洲重啟的舊礦山 )陸續釋放,供需缺口可能收斂。到時候考驗的是庫存周轉速度與期貨避險能力。投資人應密切追蹤 LME 與 Fastmarkets 的報價走勢。
③ 執行風險與新廠進度
目前正處於大規模擴產與新產品( 鈷粉、碳化鎢 )的導入期。
技術爬坡: 從實驗室試產到大規模量產,存在良率爬坡的挑戰。鈷粉的品質是否能穩定達到客戶嚴苛的標準?
認證週期:半導體與車用客戶的認證週期長且繁瑣。若認證進度延後,將直接影響 2026 年下半年的營收貢獻。
資本支出控管:屏科新廠的建設是否會因缺工缺料而延宕?資本支出是否會大幅超出預算而拖累現金流?這些都是需要持續追蹤的執行面風險。.
R 結論
回到我們最初的論點:「 如果沒有它,會怎麼樣? 」
在 2026 年這個動盪的時間點,如果沒有聯友金屬:
台灣產業鏈缺口: 台灣的半導體與精密機械產業將面臨更大的廢料處理難題,且失去一個穩定的在地關鍵原料來源,被迫在全球搶料。
非紅供應鏈斷點: 美國與日本的非紅供應鏈將在亞洲地區失去一個重要的戰略節點,加劇對紅色供應鏈的焦慮。
ESG 失分: 台積電、蘋果等巨頭在追求 100% 回收材料的 ESG 承諾上,將面臨選擇匱乏的窘境。
這就是聯友金屬的「 不可替代性 」。
投資市場在短期內是投票機,長期則是體重計。目前股價上漲,反映的是市場對 2026 年爆發性獲利的「 投票 」。但是,支撐長期市值的「 體重 」,則是在循環經濟與地緣戰略中的核心地位。
對於投資人而言,聯友金屬不再是一個單純的「 回收股 」,而是一個具備高成長潛力、高技術門檻與高戰略價值的「 特殊材料股 」。在 2026 年全球資源保衛戰的背景中,聯友金屬無疑已搶佔最有利的位置。
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「藏鋒資本|投資交流|公開社群」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。