很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▌經營團隊
① 戰略轉型的底層邏輯
富世達過去的成功高度建立在消費性電子產品的精密機構件上,特別是在中國摺疊手機市場的絕對統治力。但是,消費性電子產品無可避免地受到宏觀經濟波動、產品生命週期縮短以及終端需求疲軟的影響。面對單一產業集中度過高的潛在風險,富世達經營團隊並未固守舒適圈,而是精準捕捉到 AI 算力爆發所衍生的「 散熱物理極限 」痛點。
經營團隊深刻理解,AI 伺服器液冷系統中的快速接頭( Quick Disconnects,QD ),本質上需要極高的金屬精密加工能力、微米級的公差控制以及對動態壓力的承受力。這與富世達長期研發摺疊機轉軸( Hinge )所需克服的數十萬次開合應力、極致微型化與高可靠度要求,在工程物理學上具有高度的底層邏輯共通性。
透過母公司奇鋐( 持股比例達 16.9% )在伺服器散熱模組領域的深厚通路與系統整合資源,富世達經營團隊順勢切入 AI 伺服器滑軌與液冷快接頭市場。管理層在 2026 年 3 月的法說會上更明確宣示,2026 年的戰略核心目標是將伺服器營收較前一年實現至少翻倍的強勁成長,徹底宣示轉型為 AI 基礎設施關鍵零組件供應商的決心 。
R 補充
依據 IFRS 10 財報準則,奇鋐雖僅持股 16.9%,但已是單一最大股東。因富世達其餘股權高度分散,奇鋐在股東會具備絕對的表決與主導優勢。且實質掌握董事會席次與高層人事任命,完全控制營運戰略。
富世達的財報上白紙黑字註明母公司為奇鋐,且富世達的每個月營收,都是直接併入奇鋐的「 合併營收 」。
② 資本配置主軸
優秀的資本配置不僅在於如何賺錢,更在於如何將賺來的現金流進行再投資,以產生更高的資本回報。
富世達在面臨 2026 年爆發性的訂單需求時,資本運作主軸可細分為「 前瞻性產能與自動化投資 」&「 盈餘品質支撐下的階梯式股利成長 」兩大維度。
➤ 產能投資
在產能投資方面,為解決 AI 伺服器水冷快接頭與高負載滑軌產能吃緊的瓶頸,經營團隊果斷擴大資本支出。公司將 QD 的月產能目標大幅擴充至 300 萬顆,伺服器滑軌月產能則從原先的 7 萬至 8 萬套跳增至 35 萬套,以滿足雲端服務供應商( CSP )的龐大拉貨需求。
更關鍵的是,為了對沖地緣政治風險並迎合美系客戶對供應鏈韌性的嚴格要求,經營團隊加速越南廠的擴產計畫,預計於 2026 Q2 完成所有前置準備,並於 Q3 正式投入量產。
此外,已成功導入並完成水冷自動化產線的建置。這項自動化資本支出不僅能有效應對龐大且急迫的產能需求,更是長期壓低單位製造成本、推升製程效率與結構性毛利率的核心防禦工事。
➤ 股東回饋
數據來源:FactSet,Daiwa forecasts
在股東回饋方面,儘管處於高強度的資本支出擴張期,富世達強大的自由現金流創造能力能夠同步實施極具吸引力的股利政策。
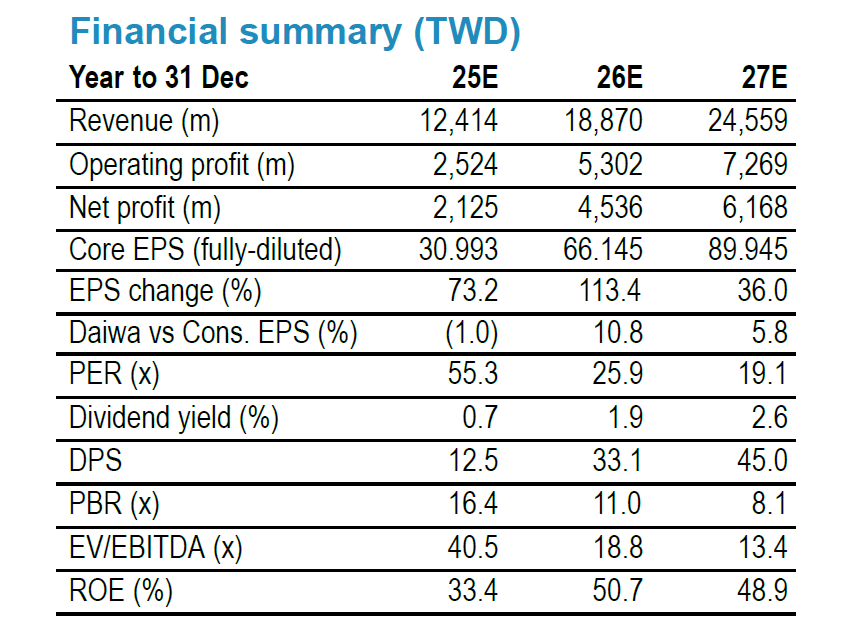
根據外資券商 Daiwa 的財務模型預估,富世達的每股現金股利( DPS )將從 2025 年的 12.5 元,呈現爆發性上升,預計 2026 年將發放 33.1 元,2027 年更有望達到 45 元。這種高配息率的資本配置策略,不僅反映經營團隊對未來獲利結構與現金流入的高度自信,也為長期機構投資人提供堅實的殖利率下檔保護。
▌產業趨勢
富世達目前正處於兩大產業生命週期爆發點的交會處:AI 伺服器從「 氣冷 」走向「 全液冷 」的熱力學進化,以及摺疊手機從「 利基市場 」邁向「 大眾市場 」的消費革命。本章節將量化這兩大市場的總體規模( 大 M ),並解析富世達在其中的市佔份額與戰略卡位( 小 m )。
① AI 伺服器液冷市場
圖表來源:元大投顧
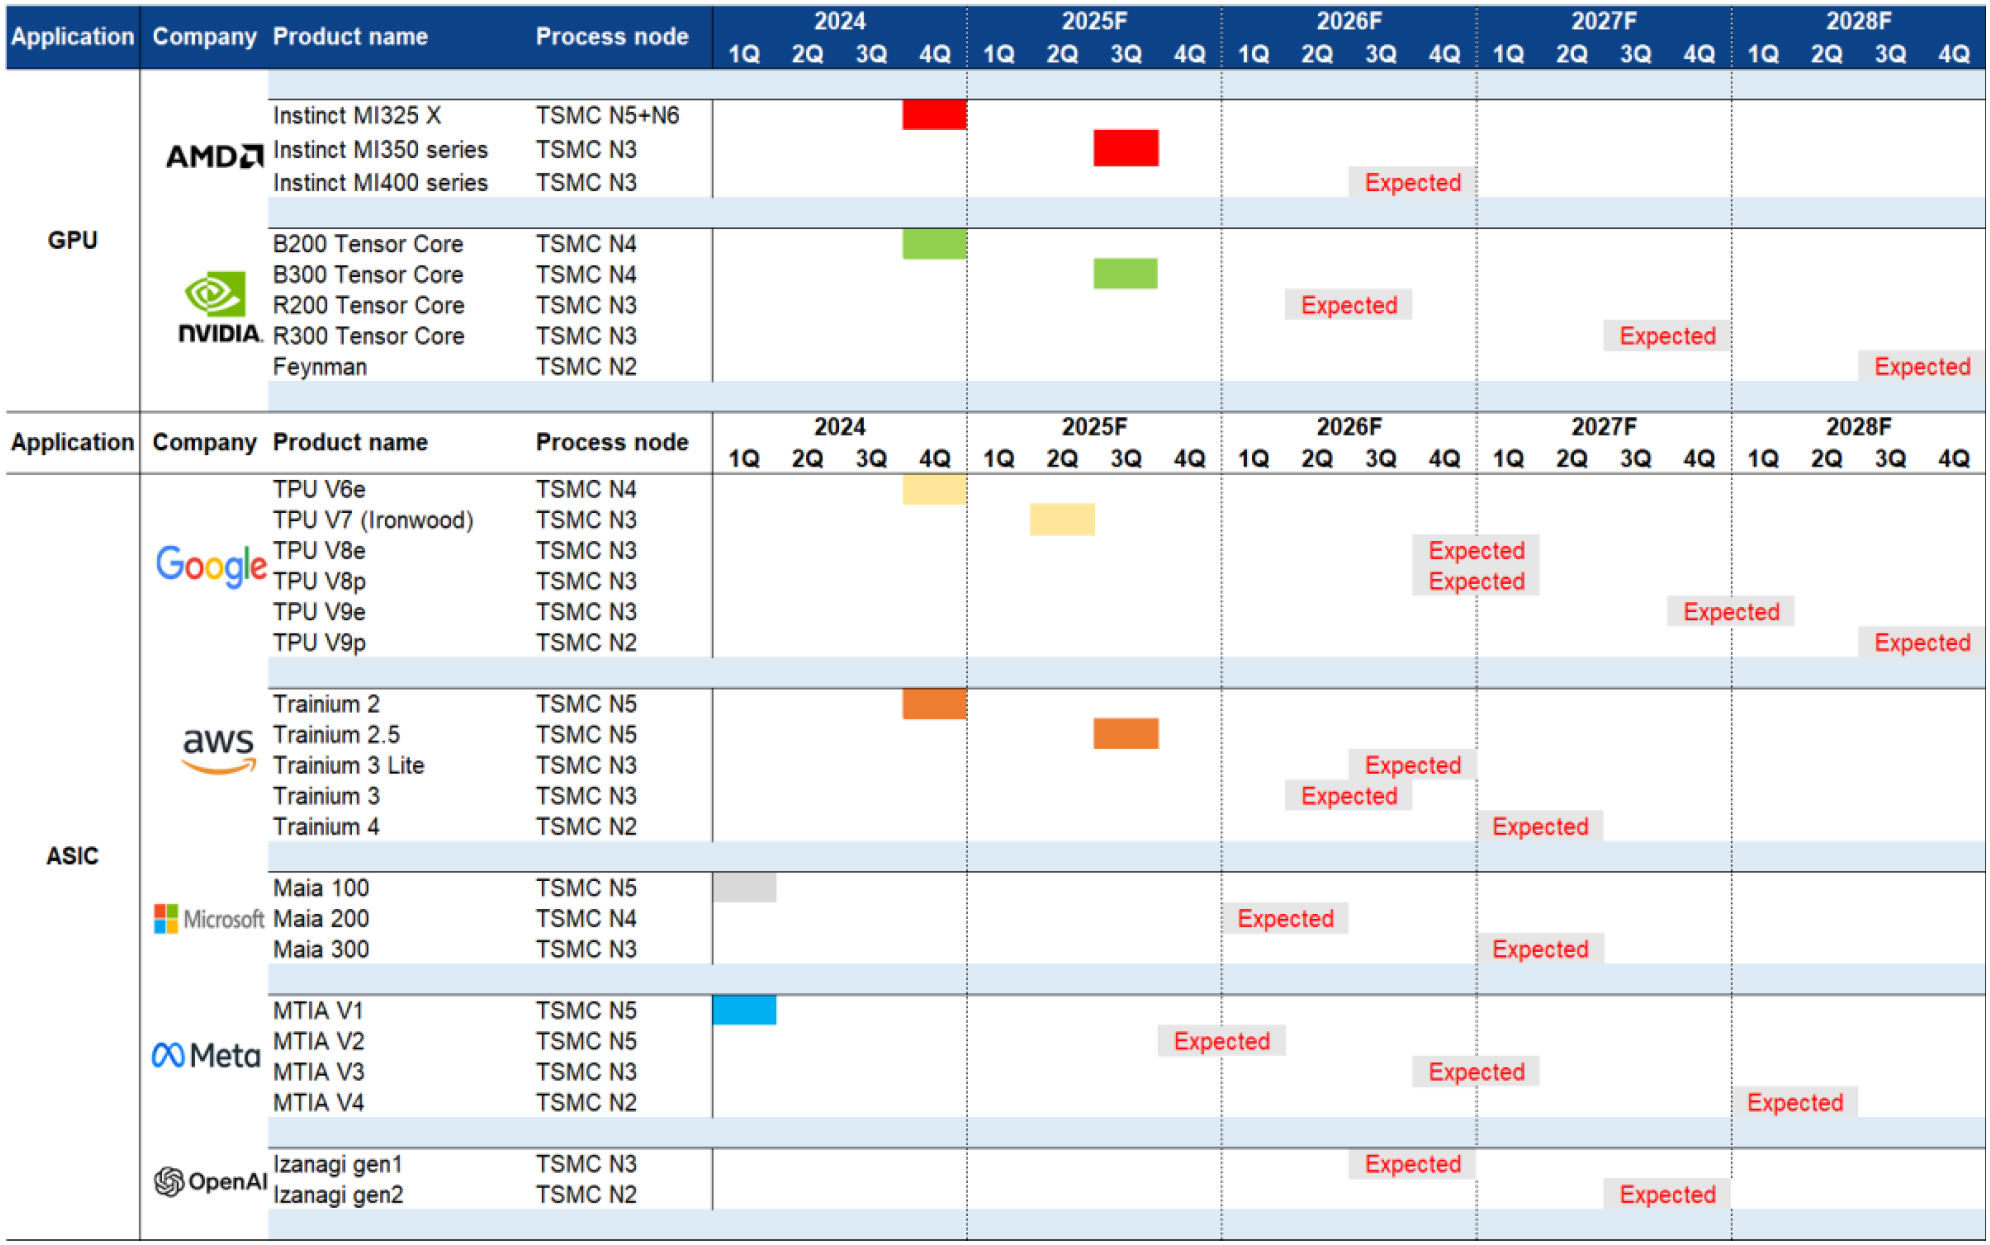
AI 晶片的摩爾定律演進與算力競賽,正殘酷推動晶片熱設計功耗( TDP )突破傳統空氣流體力學的排熱極限。從各大晶片廠的最新技術藍圖( Roadmap )中,可以清晰看見一條以「 功耗翻倍 」為代價的效能升級路徑。
回顧 NVIDIA 晶片的功耗發展史,H100 與 H200 晶片的 TDP 約落在 700W,此時高階氣冷方案尚能勉強應對。但是,隨著採用台積電 N4 製程的 Blackwell 架構( B200 & B300 )於 2024 年底至 2025 年陸續放量,TDP 已飆升至 1000W 甚至 1200W 以上,正式宣告氣冷極限的到來。
2026 年,將是液冷規格全面躍升的歷史分水嶺。圖表中明確指出,NVIDIA 下世代的 Vera Rubin 平台( R200 )預計將於 2026 年中旬登場,並微縮至台積電 N3 製程,屆時單一 GPU 功耗將躍升至 2300W。放眼 2028 年,採用 N2 製程的 Feynman 架構 甚至可能上看 5000W 級別。在超過 1000W 的嚴苛環境下,傳統氣冷已遭遇物理瓶頸,直接式液冷散熱( DLC )成為維持 AI 資料中心正常運作、避免算力降頻的物理解方。
除了 NVIDIA,ASIC 陣營的進逼更確認液冷市場的全面爆發。觀察圖表下半部,包含 Google ( TPU )、AWS ( Trainium )、Meta ( MTIA ) 與 OpenAI ( Izanagi ) 等四大雲端與 AI 巨頭的自研晶片,全數將在 2026 至 2028 年間跨入 N3 甚至 N2 製程。這代表「 極高熱密度 」的機櫃將不再只是 NVIDIA 的專利,而是整個 AI 基礎建設的常態。
② 產業數據
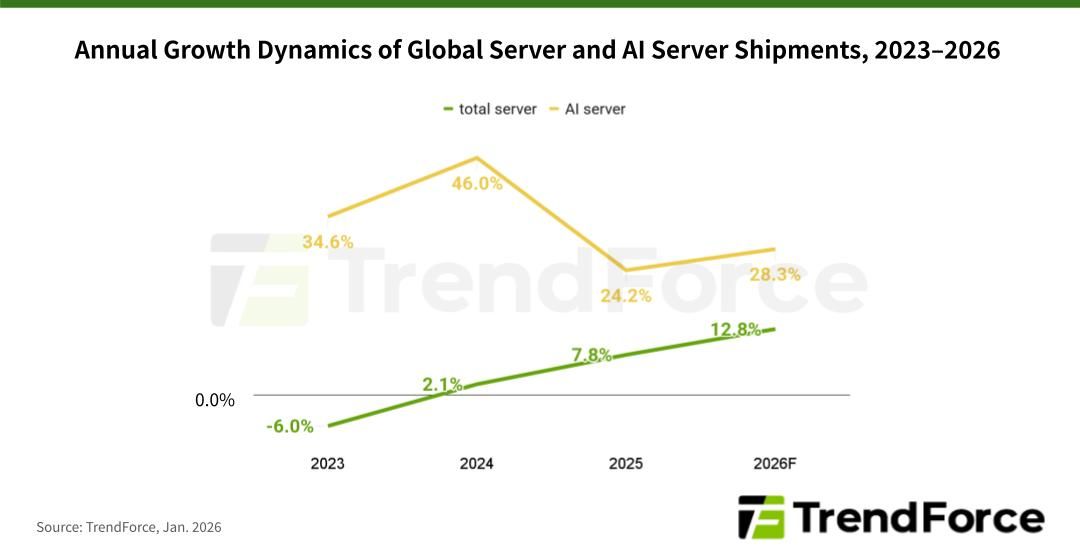
宏觀產業數據印證這股不可逆的趨勢。根據調研機構 TrendForce 與 IDC 預測,在美系四大雲端服務供應商( Amazon、Microsoft、Google、Meta )持續擴大資本支出的驅動下,全球 AI 伺服器出貨量在 2026 年將實現超過 20% 甚至高達 28% 的年成長率。
隨之而來的是液冷技術的爆發性滲透,預估 2026 年全球 AI 訓練伺服器的液冷滲透率將從 2025 年的 33% 飆升至 40% 甚至 47%。代表液冷產業正式脫離早期的「 市場導入期 」,邁入陡峭的「 高速成長期 」。
在整個液冷生態系統中,液冷快接頭( UQD / NVQD )作為連接冷卻液分配單元( CDU )與運算節點水冷板的樞紐,全球市場規模預計在未來 5 – 7 年內將以約 8% 的年複合成長率( CAGR )成長,並在高效能運算與資料中心應用中創造超過 7 億美元的龐大產值。
延伸閱讀:UQD Couplings Market’s Evolutionary Trends 2025-2033
③ 富世達在液冷生態系的寡占紅利
在如此龐大的市場需求下,富世達憑藉卓越的精密製造能力,成功切入兩大指標性 AI 專案,確立極高的市佔率與不可替代的供應鏈地位:
➤ Groq LPU ( Language Processing Unit )
針對大型語言模型推理( Inference )設計的 ASIC 晶片。LPU 架構極度依賴晶片間的 SRAM 高速資料傳輸,推升極高熱密度。
機櫃採一櫃 32 層設計,每層搭配 8 片水冷板及 12 組水冷頭。單一機櫃需配備高達 256 片水冷板與 384 組( 中信投顧預估為 832 顆 )水冷接頭。預估 2026 年出貨量將從 2025 年的千櫃內,暴增至 6,000 至 7,000 櫃。
目前 LPU 機櫃水冷板供應商呈現高度寡占,母公司奇鋐預計拿下約 50% 份額。奇鋐主要採用的水冷接頭供應商即為富世達。每個 UQD 單價超過 20 美元,預計此單一專案將為富世達創造至少 18 億元新台幣的增量營收。
R 補充
✔ 256 片水冷板
採用高密度 AI 機櫃標準的 32 層( Node/U )設計。每一層運算節點搭載 8 顆 LPU,即需 8 片水冷板( Cold Plate )。32 x 8 = 256 片;
相較於 NVIDIA NVL72 算力機櫃的 72 片 GPU 水冷板,ASIC 機櫃在水冷板的「 用量 」上更為驚人。
✔ 水冷接頭( 快接頭 Quick Disconnect )的差異
384 組: 算法為 32 層 x 12 組。單層 8 片水冷板基本需要 8 組( 進水與出水回路 ),加上分配器( Manifold )與網路交換器的水冷連接,單層 12 組是極為合理的系統配置。32 x 12 = 384 組。
中信投顧預估的 832 顆: 這裡的差異單純是「 組( Pairs )」&「 顆( Pieces ) 」的單位差異。384 組( 一公一母 )等同於 768 顆,若再計入機櫃與 CDU( 冷卻液分配裝置 )或機櫃後門熱交換器( RDHx )相連的管線接頭,總數落在 832 顆非常合理。法人報告通常是從供應商( 例如富世達、嘉澤等 )的「 出貨件數 」視角來精算營收貢獻。
✔ 2026 年出貨量預測
從千櫃暴增至 6,000 – 7,000 櫃,這個跳躍式的成長預測,反映資本市場對 ASIC 推理晶片放量的高度期待。
隨著 CSP 的軍備競賽從「 不計成本的訓練 」逐漸過渡到「 追求 CP 值的推理 」,專為推理打造的 Groq 機櫃預計在 2025 年底完成驗證並小量出貨,2026 年將迎來主升段。雖然「 6,000 到 7,000 櫃 」是券商的未來預估值,但翻倍成長的趨勢方向是業界普遍共識。
➤ NVIDIA GB300
GB300 於 2025 Q4 小量出貨,2026 年進入全面放量。GB300 NVL72 維持 18 層 Compute Trays 及 9 層 Switch Trays 的架構。因應熱功耗提升,Switch Trays 的水冷板從 2 片增至 3 片,水冷頭數量增至 9 組,帶動每櫃散熱價值較前代成長 20%。
富世達在 GB200 時代已是浮動接頭( Floating Joint )的主要供應商。在 GB300 專案中,NVQD 產品已成功打入 Switch Tray。更重要的是,由於認證進度超前,預期於 2026 Q2 將開始正式供應 Compute Tray 水冷頭,供貨份額與滲透率持續擴張。
④ 摺疊手機市場
除了伺服器液冷市場的爆發,富世達的起家本業:摺疊手機轉軸,也正處於「 早期採用者 」向「 早期大眾 」跨越的關鍵轉折點。
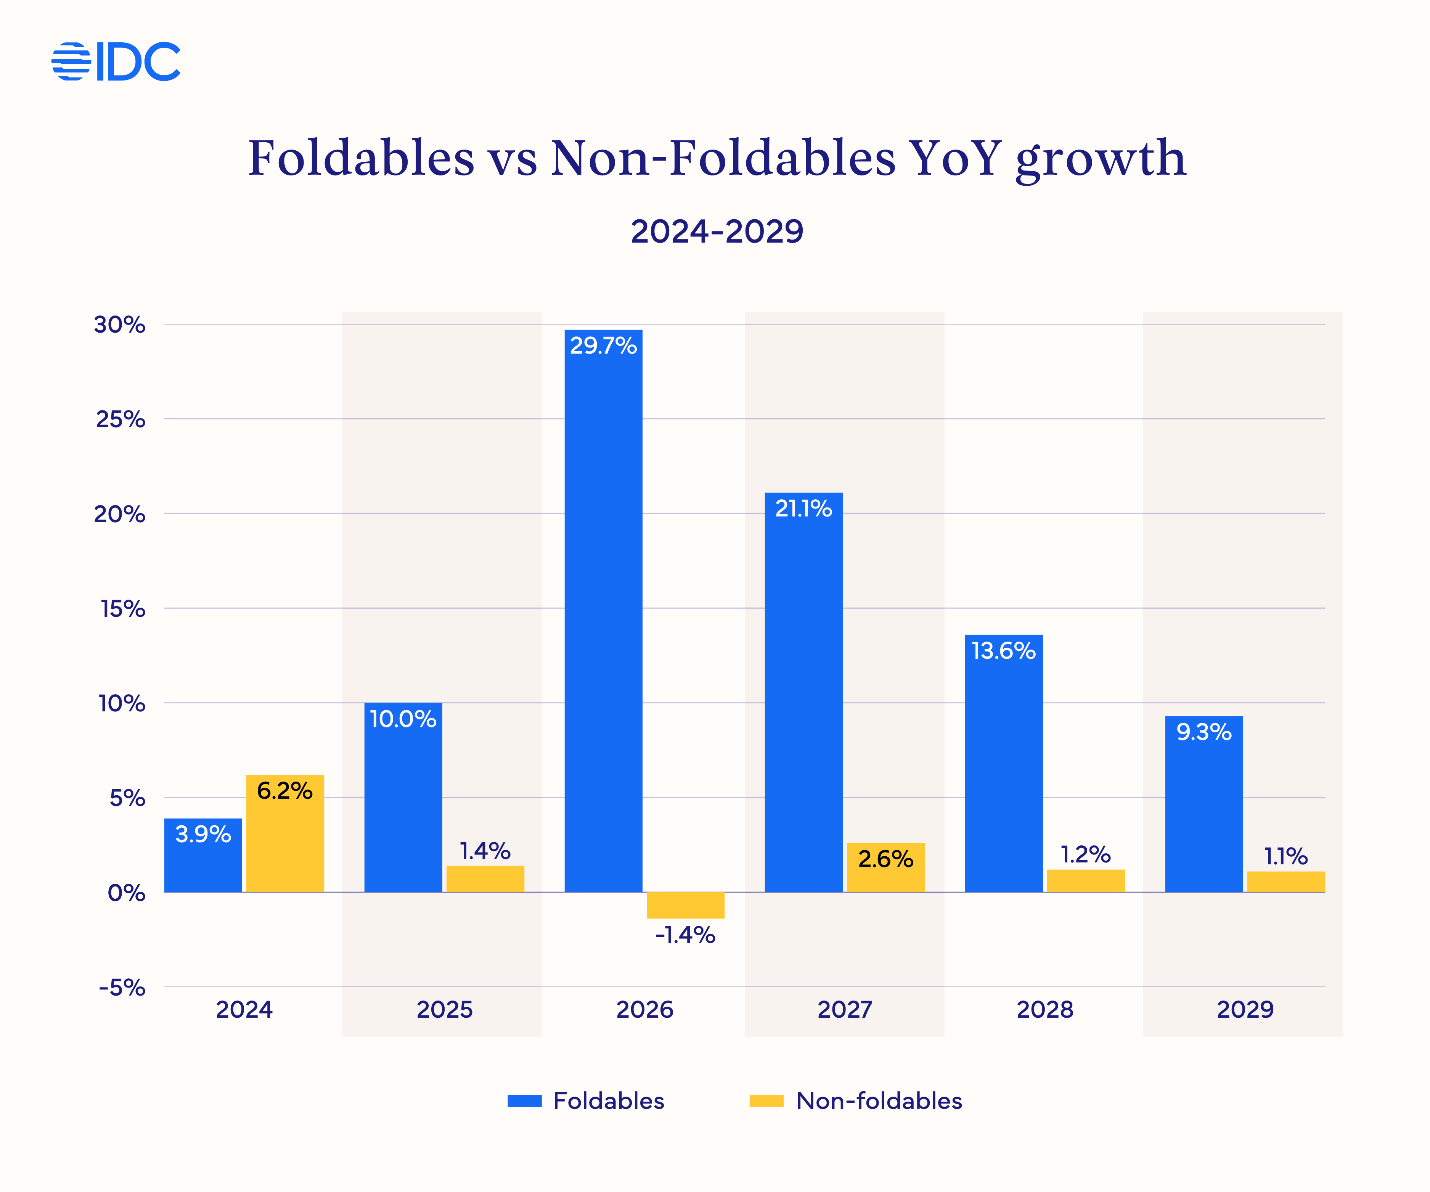
根據 IDC 與 Counterpoint 等權威調研機構預測,全球摺疊手機出貨量在 2025 年達到約 2060 萬台後,將在 2026 年迎來高達 30% 的年成長率爆發。
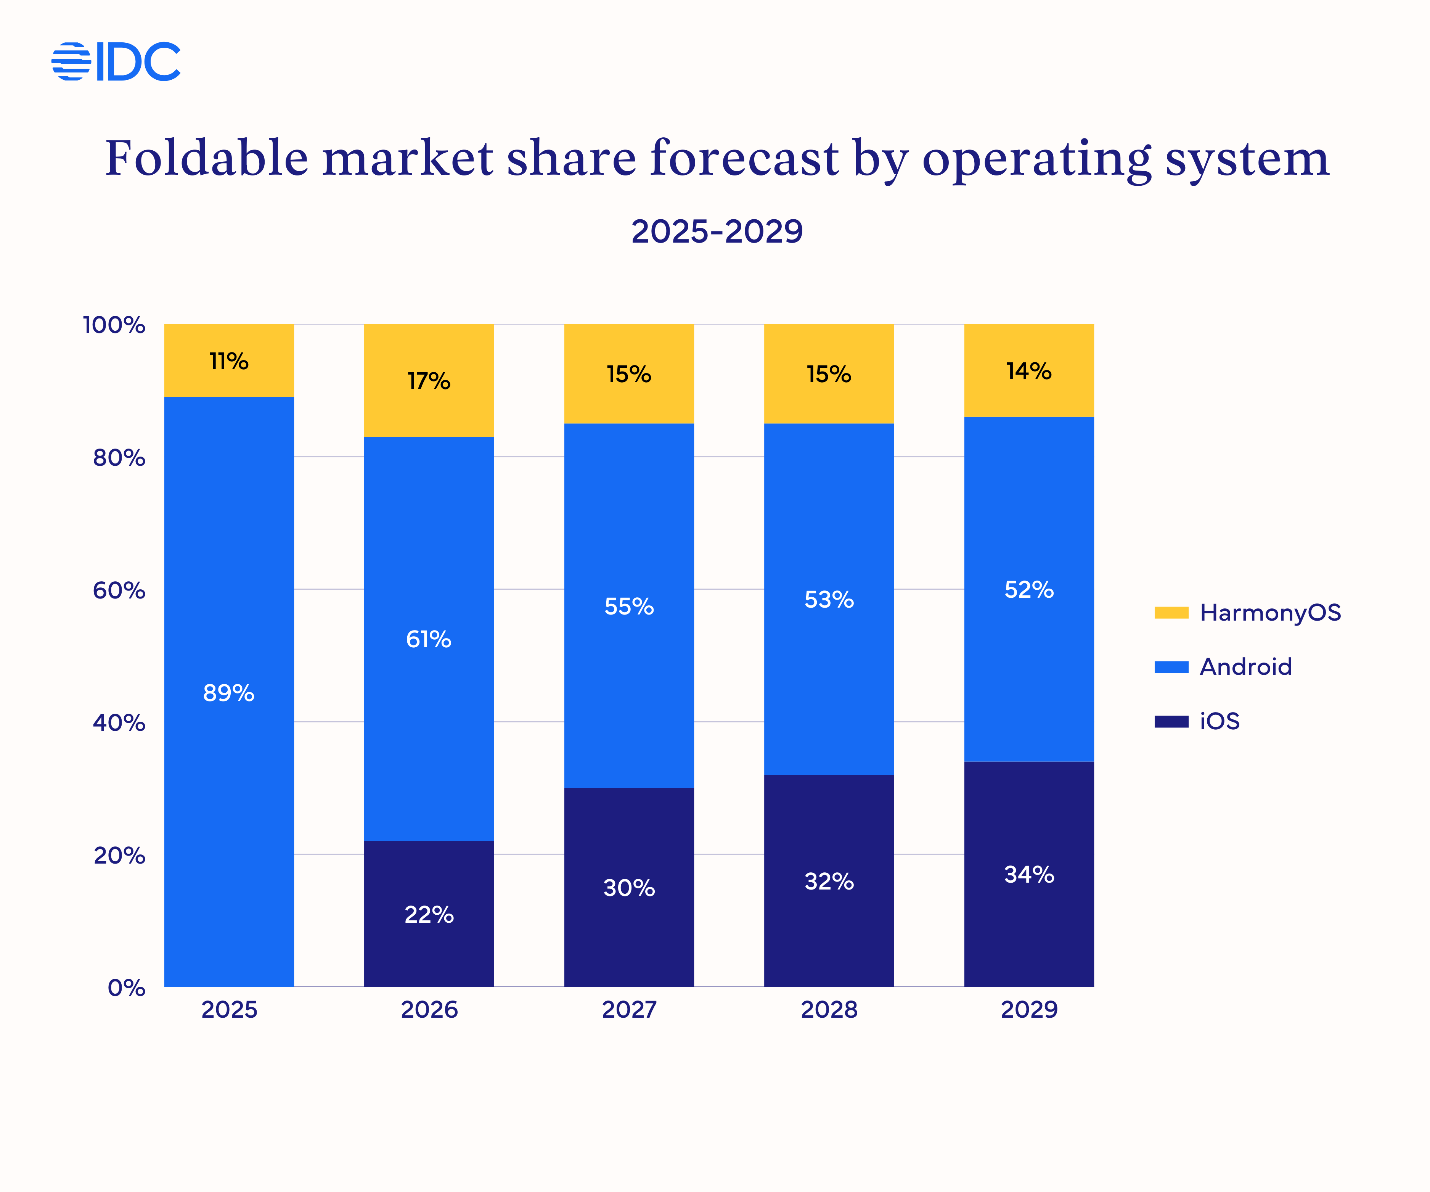
這波強勁動能的底層邏輯,在於科技巨頭 Apple 預計於 2026 年推出首款摺疊 iPhone。從 IDC 針對「 摺疊機作業系統市占率 」的最新預測中可以清晰印證這股爆發力:iOS 陣營預計在 2026 年首度空降,並一口氣豪奪高達 22% 的市占率。
Apple 的入局向來具備強大的「 鯰魚效應 」,不僅能大幅提升全球消費者對摺疊機的認知與接受度,更將打破過去由 Android( 2025 年市占達 89% )絕對壟斷的局面。預期隨著 iOS 市占率在 2029 年一路攀升至 34%,這股強悍的蘋果拉貨動能,將全面推動轉軸( Hinge )等高階精密零組件供應鏈的整體規格升級與產能擴張。
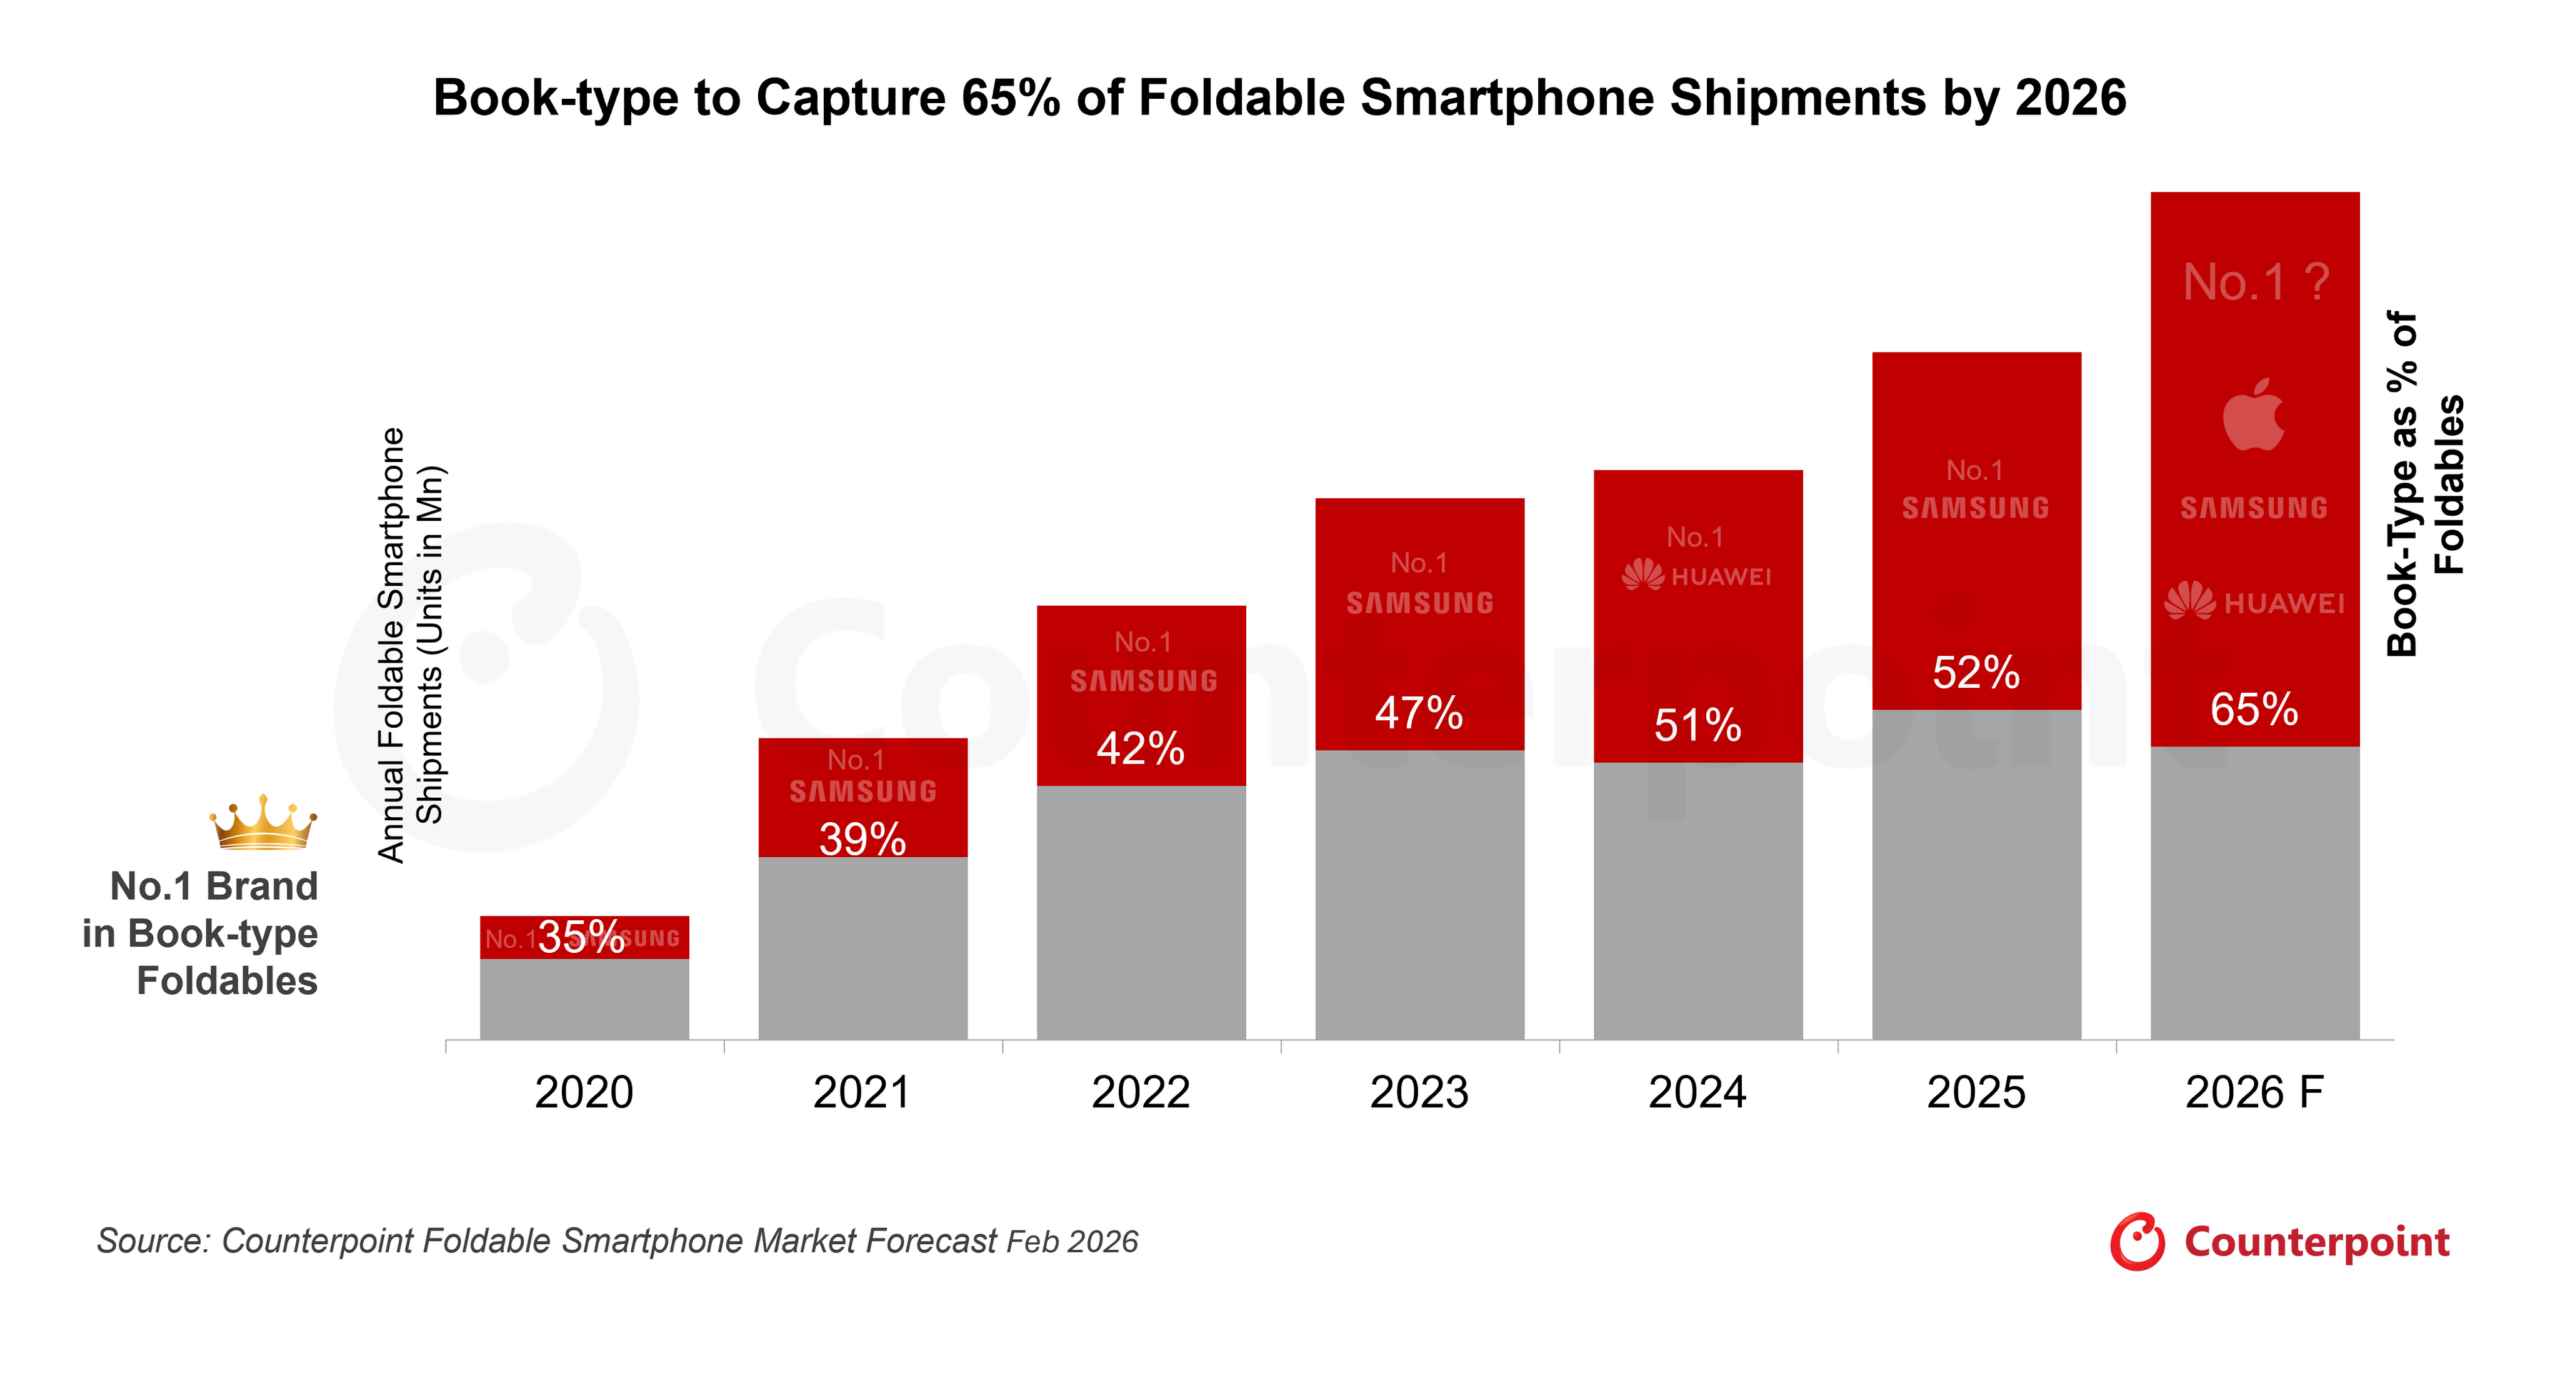
值得注意的是,除了出貨總量的跳升,整體市場結構也正發生極為有利於轉軸供應鏈的「 質變 」。
根據 Counterpoint 的最新預測,單價更高、鉸鏈( Hinge )零件數與精密度要求更嚴苛的書本式( Book-type )摺疊機,市占率預計將從 2025 年的 52%,一舉躍升至 2026 年的 65%。
從圖表中可看見這波跳升的核心驅動力:除了 Huawei 在 2024 年成功突圍、Samsung 在 2025 年重掌兵符的持續角力外,2026 年那顆打上問號的「 蘋果 」標誌,暗示美系巨頭的參戰,將直接把高階摺疊機的市場大餅撐開。
⑤ 摺疊業務打造最強現金流
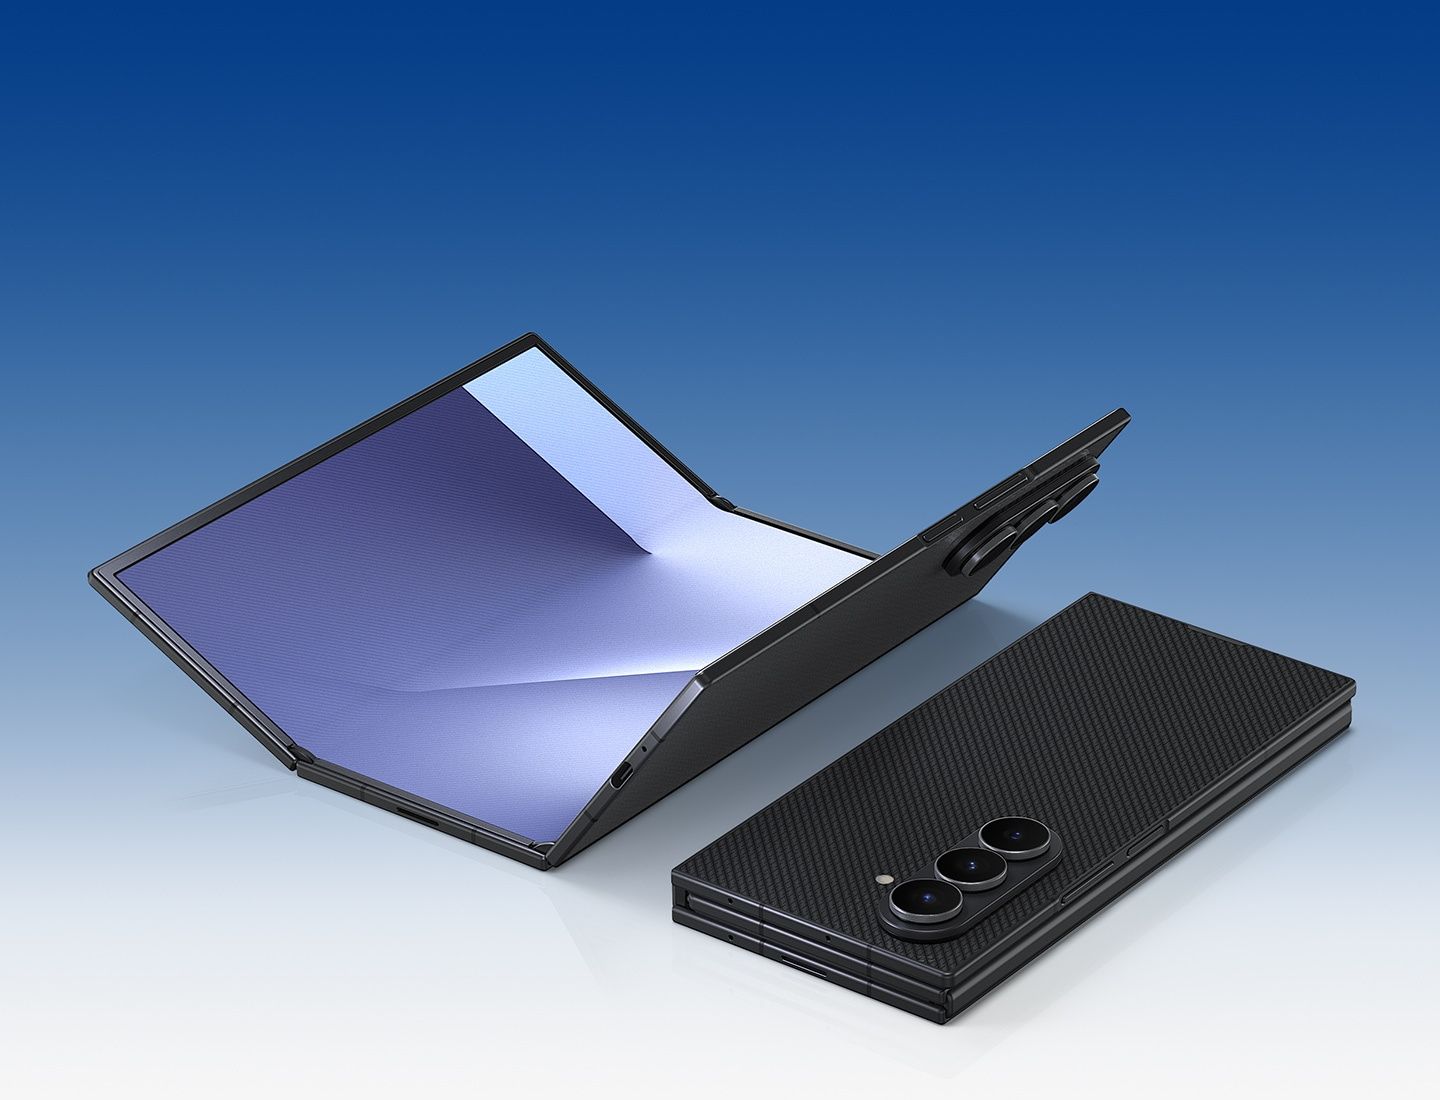
Samsung Galaxy Z TriFold
在 Android 陣營中,隨著近期 Samsung 重磅發布首款三摺疊機 Galaxy Z TriFold,正式宣告「 三摺世代 」的白熱化硬體軍備競賽全面展開。回顧富世達的終端主力客戶表現,護城河依舊極為亮眼。Huawei 先前憑藉三摺疊機( Mate XT )等創新技術展現先行者硬實力,在中國摺疊手機市場豪奪高達 68.9% 的壓倒性市佔率( 截至 2025 Q3 )。
Samsung 的入局不僅進一步將「 高 ASP、雙鉸鏈需求 」的頂規三摺市場大餅撐開,更將迫使非蘋陣營加速技術迭代。富世達作為 Huawei 等一線品牌高階轉軸的主力供應商,享有極高的訂單份額與規模經濟優勢。
展望 2026 年,為迎戰 Samsung 與潛在的蘋果大軍,主力客戶預計將再推出 4 款全新摺疊手機。這不僅確保富世達在消費性電子領域的現金流穩固,也為伺服器液冷業務的龐大資本支出,提供源源不絕的財務子彈。
儘管 2026 年伺服器營收佔比將顯著提升,但摺疊機業務的絕對金額,將受惠於終端市場大廠間的強烈擴張與規格戰而持續成長。
延伸閱讀:Book-Type Devices to Reach 65% of Global Foldable Smartphone Shipments in 2026
▌商業模式
① 價值導向
富世達向客戶交付的核心價值,從來都不是單純的金屬沖壓件,而是「 極端環境下的絕對可靠性 」。
在摺疊機領域,轉軸( Hinge )是決定螢幕彎折壽命、無縫摺疊體驗( 水滴型鉸鏈技術的應用 )與裝置整體輕薄度的靈魂元件。它必須能夠承受數十萬次的動態機械開合應力,同時保持順暢的手感與精準的阻尼力道而不衰退。
當這項深厚的精密機械底蘊轉移至 AI 伺服器液冷快接頭( UQD / NVQD )時,核心價值主張則華麗轉身為「 絕對的防漏水保障與熱插拔便利性 」。
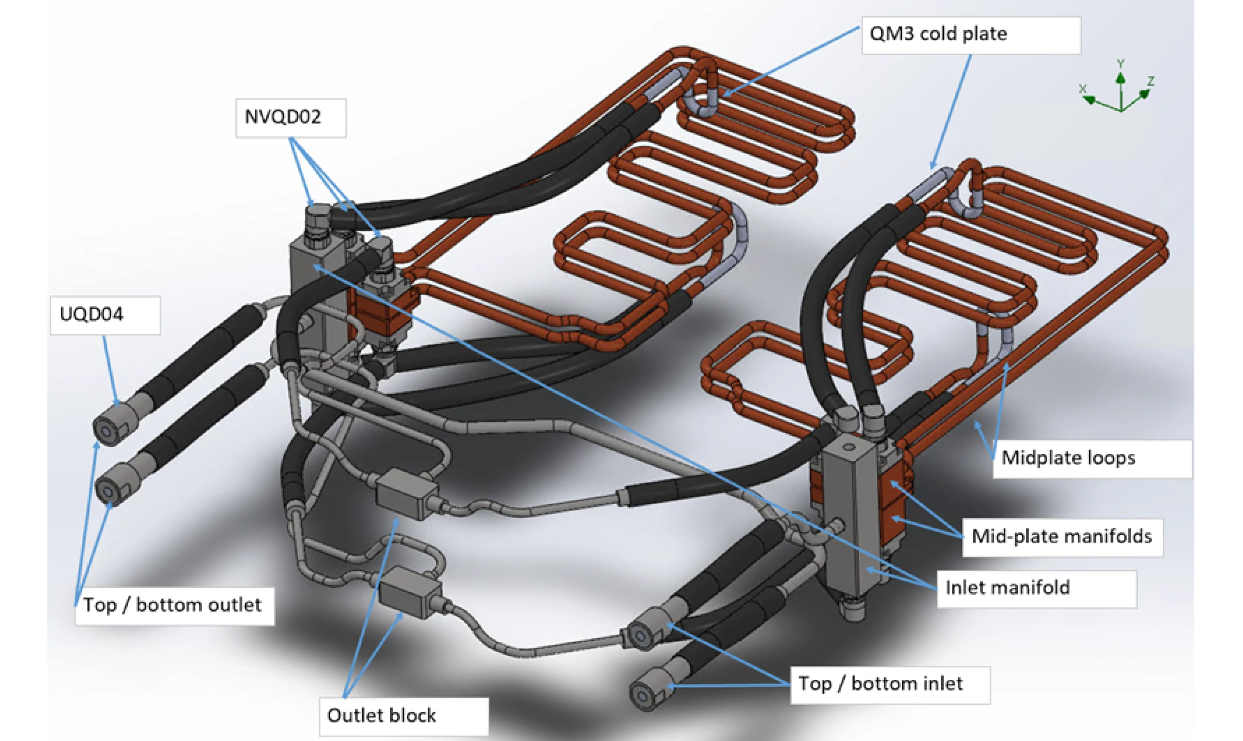
我們若翻開 NVIDIA 最新釋出的 Q3450-LD 液冷交換器( Liquid-Cooling System )硬體規範與 3D 結構圖,就能深刻體會這道護城河的含金量:AI 液冷系統內部不僅循環運行著 PG25 專用冷卻液( 25% 丙二醇與 75% 水溶液 ),常態運作水壓達 2.4 Bar,原廠更嚴格明定系統必須能承受高達 15 Bar 的極端爆裂壓力( Burst pressure )。
在資料中心高溫、高壓且需長期不間斷運轉的嚴苛環境下,不論是運算盤端( Tray side )的 UQD04 快接公頭,還是機櫃歧管( Manifold )的母頭,一旦發生微米級的公差偏移或密封件老化導致漏液,將瞬間引發短路,摧毀價值數百萬美元的 GPU 運算叢集。
富世達正是透過在轉軸積累的極高 CNC 精密加工良率、獨特的專利結構設計,以及能滿足原廠極限壓力測試的品質檢驗,徹底解決資料中心營運商對「 液冷漏水 」的深層恐懼,從而在供應鏈中享有極高的產品溢價能力與無可替代的信任價值。
延伸閱讀:Q3450-LD Liquid-Cooling System
② 需求導向
富世達的客戶結構呈現出「 高集中度、高忠誠度、高轉換壁壘 」的完美特徵,可以免受低階價格戰的侵擾。
➤ AI 基礎設施端
透過母公司奇鋐的緊密合作與系統級認證,富世達直接或間接服務於全球最頂尖的 ODM 代工廠( 廣達、鴻海、緯創 )與頂級 CSP 業者( Microsoft、AWS、Google、Meta ),乃至於引領潮流的新興 AI 晶片獨角獸( Groq )。
在企業級資料中心市場,零組件供應商的認證週期極為漫長且嚴苛( 長達 1 – 2 年 )。但是,一旦成功打入這些科技巨頭的供應鏈並通過實際運作考驗,基於對系統穩定性的最高訴求,客戶極不願意輕易更換供應商,從而賦予富世達極佳的訂單黏性與議價優勢。
➤ 消費性電子端
緊密綁定中國市場絕對領先的摺疊機霸主 Huawei,並涵蓋 Motorola 等國際知名品牌 。這種與頭部品牌在新產品開發初期的共同研發模式,使後進者難以在產品生命週期中途輕易取代供應商地位。
③ 供給導向
若要穩定提供上述高標準的價值並服務頂尖客戶,企業需要強大且難以複製的底層資源。富世達的供給導向優勢來自兩大支柱:
➤ 集團綜效
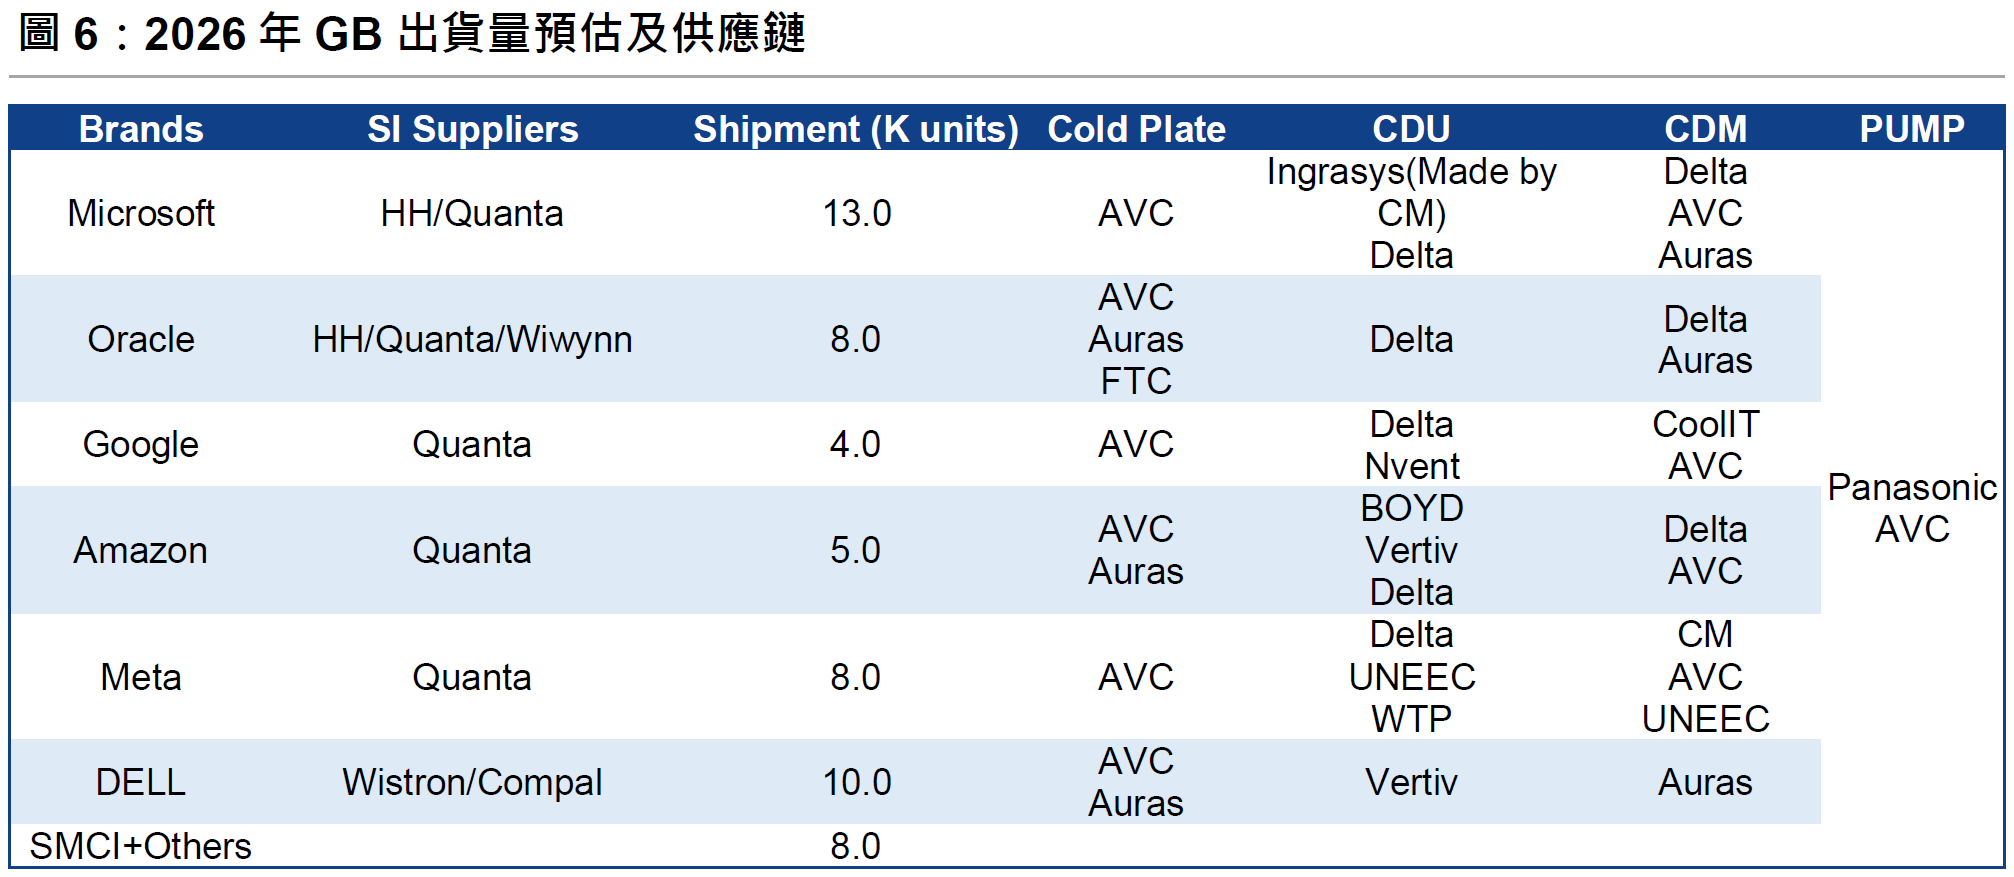
圖表來源:元大投顧
母公司奇鋐 ( AVC ) 身為全球伺服器散熱模組與水冷板領域的領導廠商,在爭取 CSP 系統級液冷專案時具備強大的整合話語權。
富世達作為奇鋐體系下專攻精密接頭的先鋒,能夠在研發初期即無縫對接母公司的水冷板( Cold Plate )與冷水分配器( CDU )設計參數,形成「 水冷模組 + 精密接頭 」的綑綁銷售與整體解決方案優勢。這不僅大幅降低市場開發成本,更減少不同廠牌組件間的匹配摩擦。
➤ 自動化量產
面對水冷接頭與滑軌在 2026 年呈現爆發性成長的需求,傳統高度依賴人工的組裝模式已無法滿足大規模量產下的品質一致性要求。富世達積極導入並優化「 水冷自動化產線 」。
這項關鍵基礎建設不僅大幅提升產品良率的穩定性,更有效壓低單位製造成本,形成規模經濟。同時,因應地緣政治考量而建置的越南新廠 ,進一步鞏固具備跨國製造彈性與風險抵抗力的基礎設施體系。
④ 財務導向
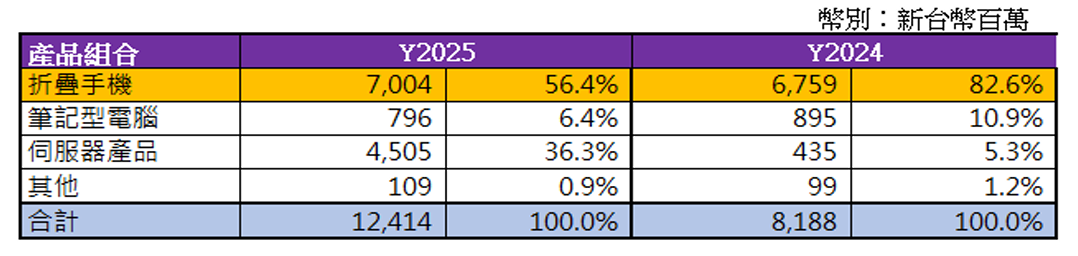
富世達法說會簡報
成本結構初期以高昂的研發投入與精密模具資本支出為主,但一旦順利跨過量產的損益兩平點,其邊際利潤率將隨著規模放量而顯著放大。
在營收結構的動態演進上,摺疊機轉軸長期扮演著穩定的現金流,為企業提供充沛且不受企業級 IT 支出週期影響的營運資金,被經營團隊轉化為 AI 伺服器水冷與高負載滑軌( 明星產品們 )的研發與擴產投資。
隨著伺服器產品線( 毛利率顯著高於歷史平均水準 )的營收佔比,從 2024 年僅有的 5.3%、上升至 2025 年的 36.3%,並預期在 2026 年進一步攀升至突破 50% ,整體企業的毛利率與營業淨利率產生不可逆的結構性上升,形成極為健康的財務正循環。
▌商業模式
① 差異化競爭優勢
圖表來源:元大投顧
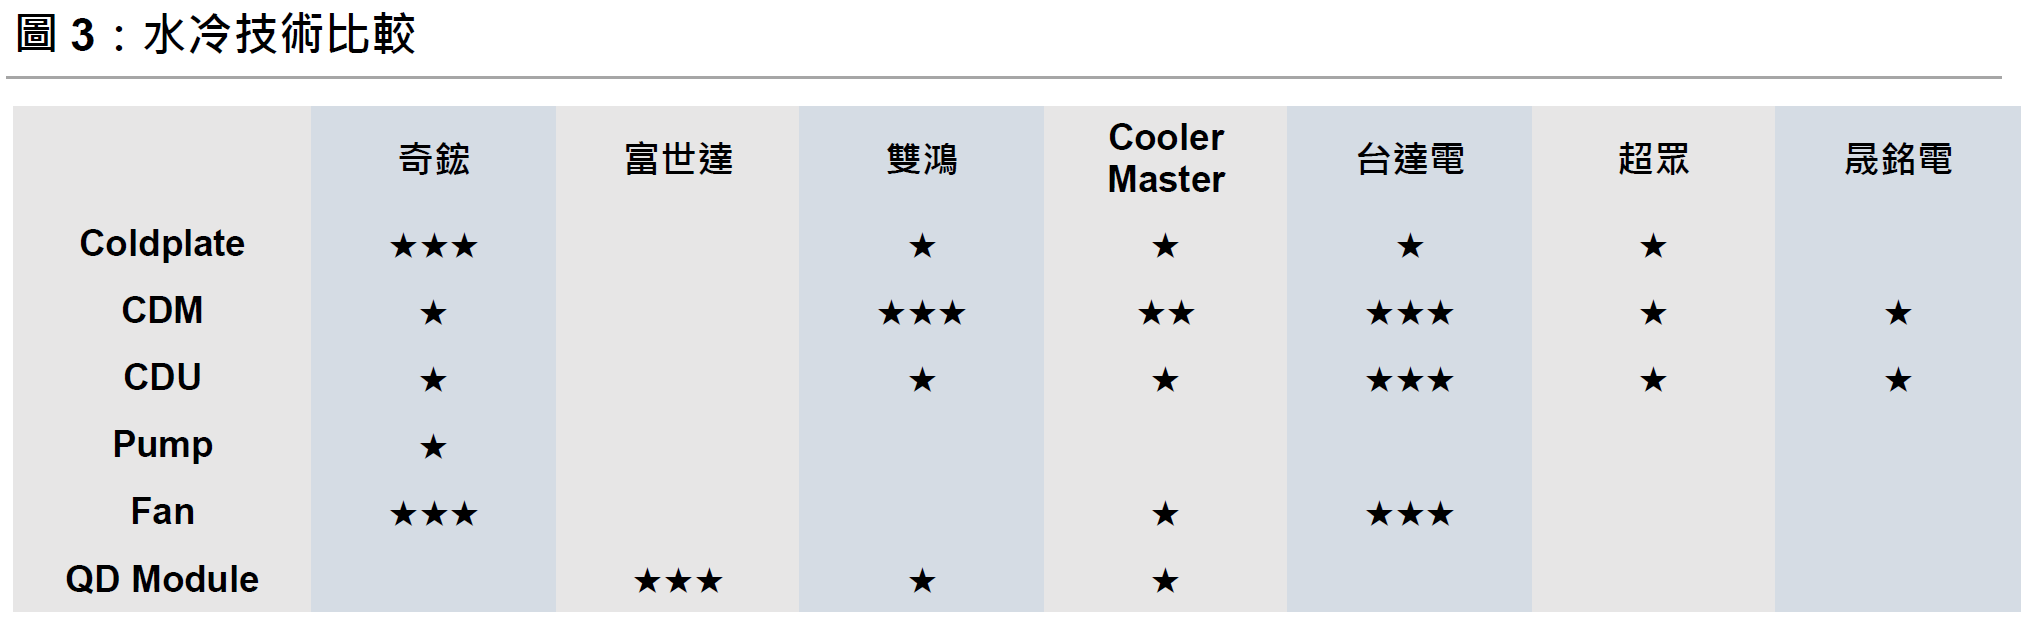
從最新的水冷技術比較矩陣中,可以觀察到一個極具戰略性的產業分工:當多數傳統散熱大廠在水冷板( Coldplate )、水冷歧管( CDM )等多線戰場廝殺時,富世達卻將所有技術底蘊聚焦於「 QD Module( 快接頭模組 ) 」,並奪下業界評比最高的絕對優勢。
在快速接頭( UQD / QD )市場,傳統的競爭對手多為擁有數十年歷史的歐美工業級流體控制巨頭,例如 Staubli、Danfoss、Parker Hannifin 等。這些百年企業在重工業液壓與傳統基礎設施冷卻領域具備深厚底蘊。但是,AI 伺服器機櫃( 例如 NVIDIA NVL72 甚至未來的百萬瓦級 Kyber 機櫃 )的內部空間佈局極度受限與擁擠,對零組件的體積微縮、微型化管線設計,以及與周邊高頻電子元件的電磁干擾控制要求,遠遠高於傳統工業應用。
富世達的絕對競爭優勢在於,長期在消費性電子( 摺疊機 )極致輕薄化市場所練就的「 微型精密機械 」設計與加工能力。
相較於轉型緩慢的傳統工業廠商,富世達能更靈活、迅速地配合 AI 晶片極快的迭代週期進行客製化協同開發( 例如針對 GB300 Switch Tray 狹小空間,或 Groq LPU 特殊配置所量身打造的專用接頭尺寸 )。更關鍵的是,富世達具備亞洲電子供應鏈特有的大規模量產彈性與嚴苛的成本控制能力。
正是這種「 以消費性電子的極致靈活度與微米級精密度,降維打擊傳統工業散熱組件 」的差異化戰略,讓富世達得以在 QD 模組領域脫穎而出,快速突破歐美百年大廠的技術封鎖,築起奪取 CSP 核心市佔率的最強競爭優勢。
② 杜邦分析
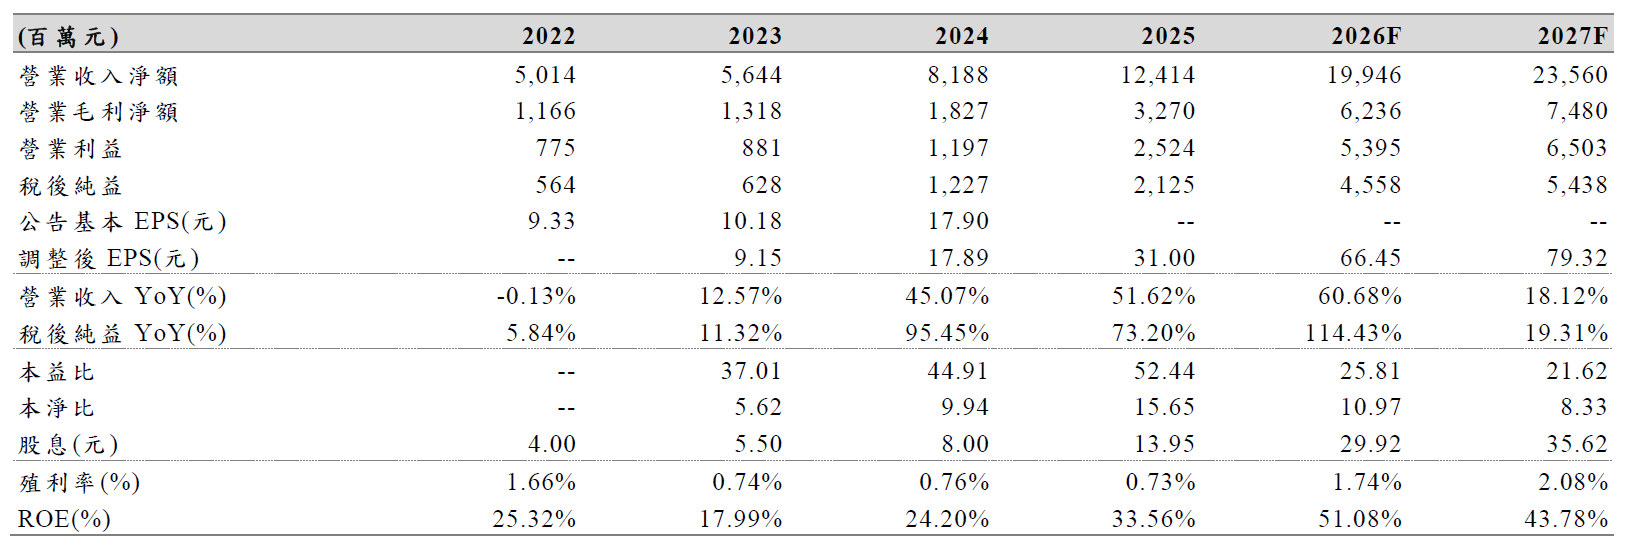
富世達的 ROE 展現驚人的上升軌跡:從 2024 年的 24.2%,大幅攀升至 2025 年的 33.4%,外資法人更樂觀預估 2026 年將跳升至 45.6% 甚至突破 50% 的驚人水準。透過杜邦分析( ROE = 淨利率 × 總資產週轉率 × 權益乘數 )拆解這三大驅動因子,我們能清晰透視企業價值的質變過程:
圖表來源:中信投顧
➤ 淨利率
這是富世達 ROE 爆發的最核心引擎。稅後淨利率從 2024 年的 14.99%,成長至 2025 年的 17.12%( 法人預估 ),更預測 2026 年將大幅飆升至 22.8 – 24% 的極高水準。
毛利率結構性上升: 2025 Q4 富世達單季毛利率已達 29%,超越市場預期,主要受益於高毛利的 QD 快接頭與伺服器滑軌製程效率顯著提升。隨著 2026 年單價高達 20 美元以上的 LPU 水冷頭巨量出貨,以及 GB300 專案的高價值零件佔比拉高,高毛利產品將大幅稀釋固定製造費用,推動 2026 全年毛利率穩健站上 31% 以上。利潤結構的根本性優化,直接帶動淨利率的上升。
➤ 總資產週轉率
企業是否能用一塊錢的資產做更多倍的生意?富世達 2025 年總營收預估為 124 億元,2026 年在終端需求引爆與產能擴充( 越南廠及自動化產線 )的支撐下,總營收預估將暴增至 188 – 199 億元,年增率高達 52 – 60%。
儘管資本支出增加,但新導入的水冷自動化產線大幅縮短製造週期,使存貨週轉與產能利用率維持在高檔。這代表每一單位的機器設備與廠房資產,正以前所未有的高效率轉化為實際的現金流入與營收規模,進一步放大 ROE 的乘數效應。
➤ 權益乘數
在追求極致成長的同時,富世達並未過度依賴外部舉債來美化報酬率。根據法人預估,2026 年的負債比率將控制在非常健康的 50% 左右。
總而言之,富世達高達 45% 以上的 ROE,絕大部分是來自於實打實的本業強大獲利能力( 淨利率 )與卓越的資產營運效率( 週轉率 ),而非透過危險的高財務槓桿推疊而成。
▌成長動能
本章節綜合前述的產業宏觀環境與微觀競爭優勢,梳理 2026 年富世達的關鍵營運活動時間軸,並探討關鍵財務指標與法人展望,確認企業價值成長的速度與高確定性。
① 關鍵營運活動與催化劑
圖表來源:元大投顧
2026 年將是富世達累積多年的研發與產能佈局密集迎來業績兌現的一年,營運成長的節奏預期將呈現明顯的逐季走高態勢:
➤ 2026 Q1
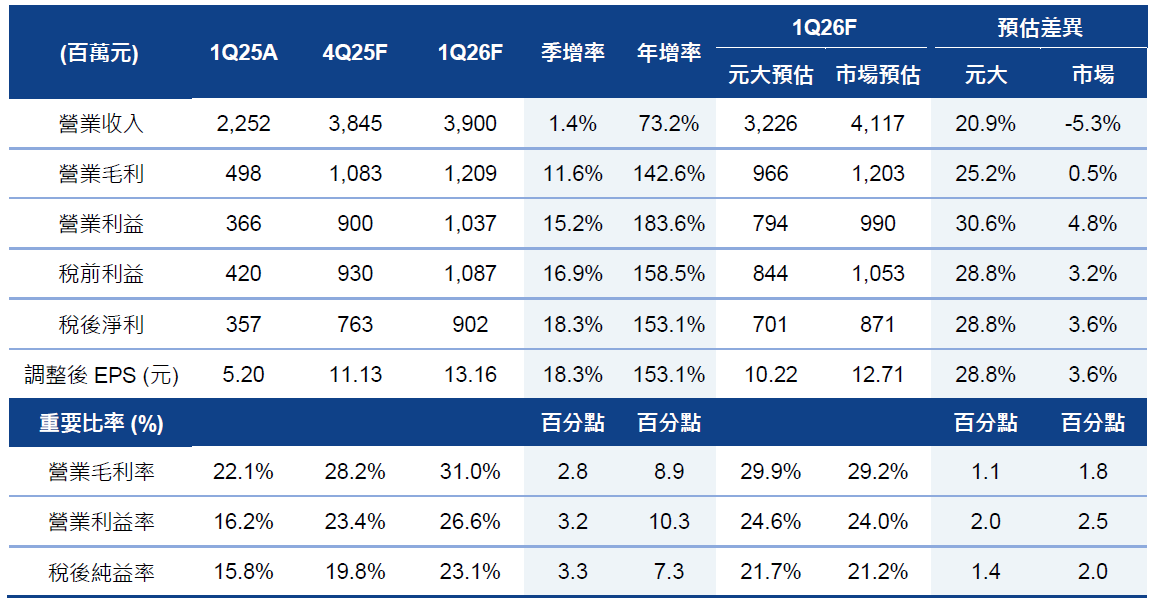
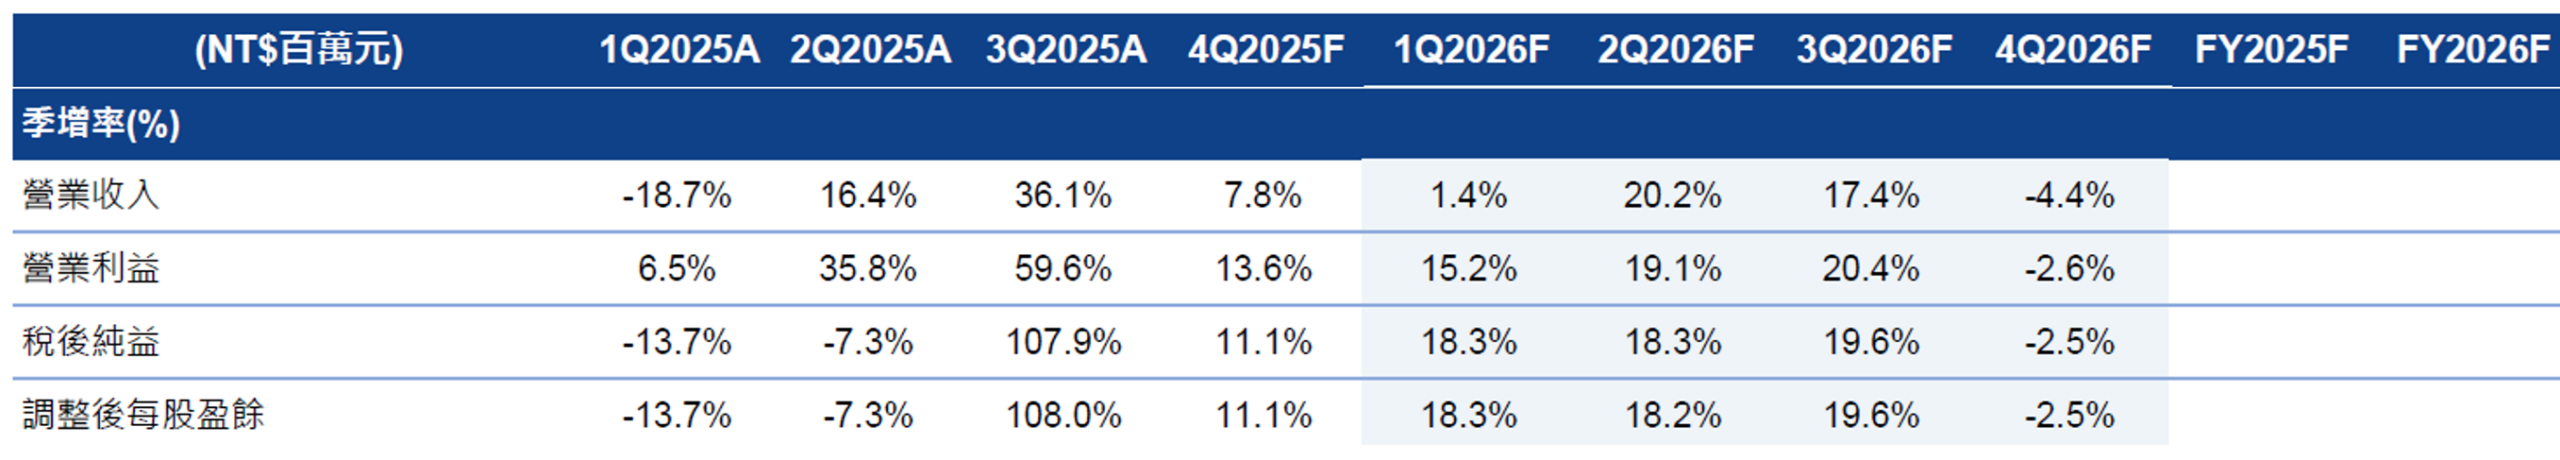
受惠於伺服器滑軌陸續出貨且拉貨進度明顯優於市場預期,加上水冷快接頭 ( NVQD ) 持續於現有專案中滲透,儘管 Q1 傳統上為消費性電子( 摺疊機 )的淡季,單季營收預估仍能維持強韌的微幅季增。更重要的是,毛利率受惠於高毛利伺服器產品組合的優化,法人預估將直接從前一季的 28.2% 跳升至 31%。
➤ 2026 Q2
圖表來源:元大投顧
這將是決定全年爆發力的關鍵節點。富世達原先在 GB300 專案主要供貨 Switch Tray 水冷頭,但因產品認證進度大幅超前,預計 2026 Q2 將正式開始大量出貨單價與利潤更高的 CSP 客戶 GB300 Compute Tray 水冷頭,帶動單季營收季增高達 20%。
同時,為緩解產能緊繃而建置的越南新廠擴產準備也將於此時完成,為下半年的旺季備妥充足彈藥。
➤ 2026 下半年
ASIC 放量: Groq LPU 的大量水冷頭訂單( 高達 6,000 – 7,000 座高密度機櫃 )以及其他 ASIC 業者的水冷專案將通過最終驗證,開始大量且密集地貢獻營收 。
摺疊機換機潮爆發: 主力品牌客戶預計將密集推出 4 款新一代摺疊手機 。此外,若 Apple 如全球供應鏈傳聞於下半年正式發布首款摺疊產品,勢必掀起整體摺疊機市場的熱度與高階精密零組件的瘋狂拉貨潮,為富世達的本業提供強大的業績推力。
② 企業展望與估值重塑
富世達在 2026 年 3 月初的股價約落在約 1,700 元。基於 2026 年極為強勁且具備高度確定性的盈餘能見度,內外資機構一致維持強烈的「 買進 」評等,並將未來 12 個月的目標價密集上修至 2,300 – 2,425 元區間。
從深層的投資邏輯來看,目標價的大幅調升並非單純建立在 EPS 絕對數字的成長上,更關鍵的是資本市場給予富世達的 PE 評價模型正在發生根本性的質變。
過去,市場僅將富世達視為景氣循環波動較大的「 消費性電子機構件廠 」,通常僅願意給予約 15 – 20 倍的 PE 上限;如今,隨著高門檻伺服器營收佔比確認過半、深度綁定 NVIDIA GB300 與新興 ASIC 液冷基礎設施供應鏈,法人已開始採用 26 – 30 倍甚至更高的 PE,來衡量其作為「 AI 散熱關鍵樞紐 」的企業價值 。
若進一步以 2025 – 2027 年 EPS 的高 CAGR 來計算,PEG 僅約 0.5 倍,目前的估值水位仍具備安全邊際的上行空間。
R 結論
富世達的商業演進故事,堪稱台灣精密製造業在 AI 時代完美尋找第二成長曲線的教科書級案例。它的財務數據證明:「 微型精密機構件 」的深厚技術底蘊,一旦與「 巨型算力液冷基礎設施 」的散熱痛點精準結合,將釋放出何等驚人的商業價值。
當 2026 年 GB300 與 Groq LPU 大量水冷需求全面迎來出貨爆發期,疊加摺疊手機市場在 Apple 潛在入局刺激下的板塊急遽擴張,富世達正走在一條極度濕滑、綿長且寬廣的雙引擎雪道上。
儘管未來的成長軌跡清晰且樂觀,作為理性的專業投資人,仍需嚴密監控並動態評估以下潛在的營運與市場風險:
液冷技術品質與鉅額賠償風險: 資料中心液冷快接頭對防漏水的要求達到了「 零容忍 」的苛刻標準。儘管富世達具備極高的良率,但一旦在長時間高壓運作下出現設計瑕疵或大規模漏液召回事件,不僅將面臨天價的損害賠償,更將對公司商譽與長期供應鏈地位造成毀滅性的打擊。
AI 基礎設施資本支出降溫或延遲: 若美系 CSP 業者因 AI 應用的商業變現進度不如預期,進而縮減 2026 年或 2027 年的資本支出計畫;抑或是 LPU、ASIC 伺服器在軟體生態系或實際硬體部署的速度發生遞延,將直接削弱並推遲水冷零組件的拉貨動能,導致營收預估面臨下修風險。
地緣政治摩擦與關鍵客戶過度集中: 高利潤的摺疊機業務目前仍高度依賴中國的單一指標性客戶。若未來面臨更嚴格的晶片禁令、國際貿易壁壘升級,或是該客戶在中國市場的市佔率下滑,皆可能嚴重干擾終端手機的出貨節奏,進而影響作為集團現金流的轉軸營收穩定性。
➤ 延伸思考
投資是一場觀測未來的思想實驗。請試著思考:當時間推進至 2028 年,AI 液冷散熱技術逐漸成為產業標準化的成熟配備,到時候勢必將迎來更多紅色供應鏈的強勢崛起,或是傳統歐美工業流體巨頭的降價反撲。
面對未來潛在的價格競爭,富世達該如何利用這黃金兩年所賺取的超額利潤與豐沛現金流,提前佈局下一個具備高技術壁壘的精密領域?這不僅是管理層延續高毛利優勢的核心課題,更是決定長線本益比能否維持高位、獲利體質能否持續突圍的關鍵觀察指標。
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「藏鋒資本|投資交流|公開社群」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。