很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▍記憶體產業的結構性轉變
2026 年 7 月,南韓記憶體大廠 SK Hynix ( SKHY ) 以 ADR 形式正式登陸 NASDAQ。首日掛牌即募得 265 億美元,超越 2014 年阿里巴巴的 IPO 紀錄。這不僅是外國公司在美上市的最大規模,更反映記憶體產業在全球科技供應鏈中的市場地位,正發生實質的結構性轉變。
過去,資本市場多將 DRAM & NAND Flash 視為高度標準化、隨景氣循環波動的「 大宗商品 」,投資人也習慣依賴「 矽週期 」的起伏,並以股價淨值比( P/B )作為評價標準。隨著生成式 AI 與邊緣運算基礎設施的快速擴張,傳統的評價框架正在被打破。高頻寬記憶體( HBM )的普及不僅改變先進封裝架構,也讓記憶體原廠在面對大型雲端服務商時,掌握更高的定價能力。
本期文章將綜合 Goldman Sachs 最新的亞洲科技產業報告、TrendForce 產業調研與企業財報,為讀者拆解這場記憶體超級週期的底層邏輯。我們將專注於當下的產業新動能,並聚焦以下三大核心:
供需失衡與報價飆升
探討 AI 需求如何導致嚴重的記憶體短缺,以及 DRAM & NAND 在 2026 年呈現翻倍成長的漲價預期。
合約結構的質變
解析長期合約( LTA )趨勢如何為記憶體廠帶來具備高度確定性的訂單,進而鎖定未來的利潤與能見度。
精選核心受惠股
結合技術演進路徑,從美、台股市中挑選出具備實質成長動能,且評價尚未完全反映的核心標的,提供短中期的資金配置洞察。
▍產業總體環境
要準確評估目前的記憶體投資價值,必須先釐清一個核心觀念:2026 年所面臨的記憶體短缺,並非過去因消費性電子需求波動而產生的短期循環,而是一場由底層算力架構改變所引發的「 結構性短缺 」。
➀ AI 算力需求與 HBM 的排擠效應
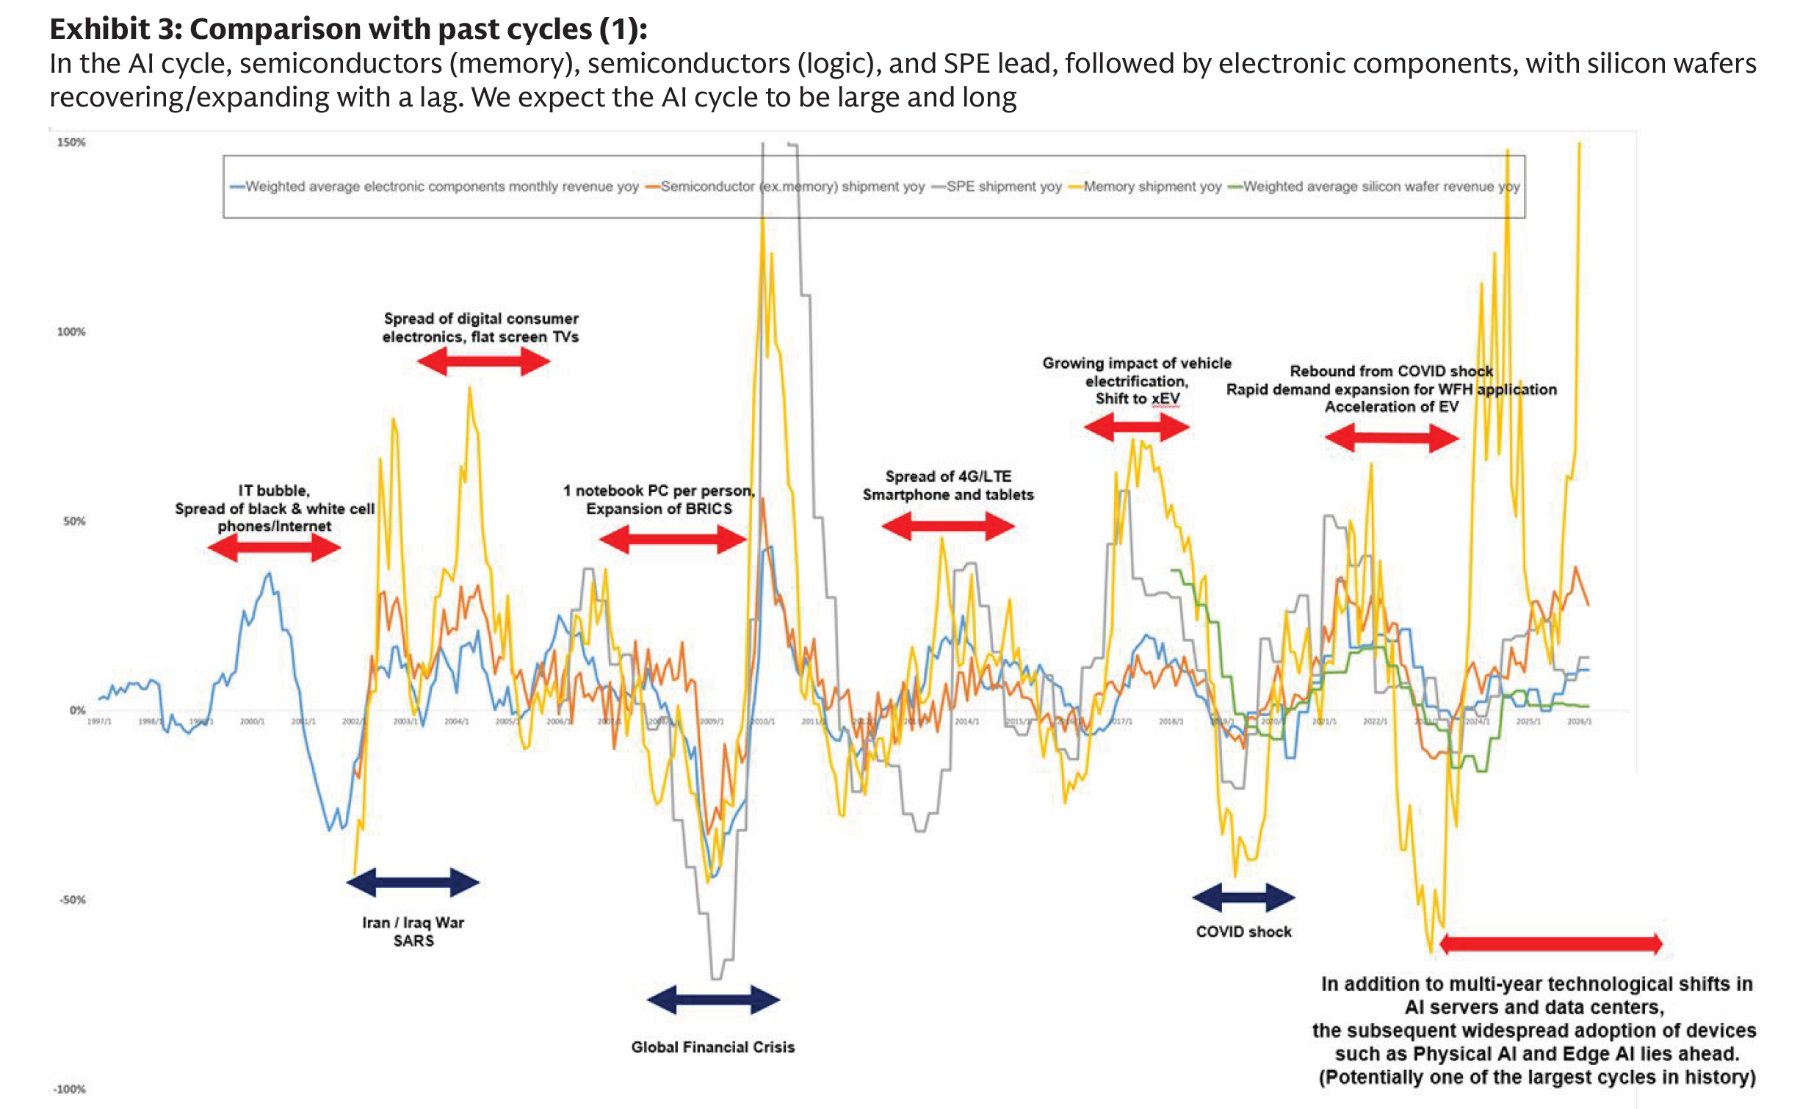
若要理解記憶體產業為何走出與過去不同的走勢,我們必須先將視野拉大。根據 Goldman Sachs 的歷史週期對比分析,本次 AI 驅動的硬體週期,在規模與延續性上已明顯不同於過去的 IT 泡沫、4G 普及或疫情帶動的換機潮。
Investment strategy for 2H26 ( Goldman Sachs )
從高盛的週期比較圖可見,這波 AI 週期不僅拉動效應更為廣泛,且結合 AI 伺服器與未來邊緣運算的接力需求,很有可能成為歷史上最大且最長的成長週期。
高盛分析師指出,目前判斷半導體週期是否進入「 觸頂衰退 」階段,取決於兩個核心觀察指標:
供需平衡
市場供給是否已超過需求?( 目前並未出現,許多細分領域供給反而日益吃緊 )。
技術路徑
技術演進是否放緩,並轉向單純的成本削減?( 目前仍處於高速進化中,朝向高附加價值技術發展的趨勢並未改變 )。
截至目前為止,上述兩個見頂訊號皆未出現,代表產業仍處於成長的主升段。
推動這場長週期的核心動力,來自 AI 伺服器對高頻寬記憶體( HBM )的強需求。HBM 並非單純擴大容量,而是透過複雜的 3D 封裝技術( 矽穿孔 TSV & 微凸塊 ),將多片 DRAM 裸片垂直堆疊整合。
這種技術對記憶體廠而言,是一場「 產能與資本支出的資源爭奪戰 」:
製程的複雜化
堆疊與封裝過程極度耗費產能,導致相同產線能產出的顆粒數量大幅減少。
資本配置排擠
當三星、SK Hynix 與 Micron 將絕大多數資本支出與先進製程產能,優先供給給高獲利的 HBM 與企業級固態硬碟( eSSD )時,傳統標準型 DRAM( DDR4、LPDDR4 )與一般消費型 NAND 的產能配置自然受到嚴重排擠。
這種連鎖效應,導致原本應用於個人電腦、智慧型手機與一般伺服器的記憶體供給面臨真空狀態,這正是目前全品項記憶體市場出現「 嚴重缺貨與報價同步飆漲 」罕見現象的底層邏輯。
延伸閱讀: Memory Rally Extends as ADATA Reportedly Sees Q3 DRAM Prices Up 20-30%, NAND Up 35-40%
② 2027 年短缺預警與長期訂單能見度
這場產能排擠的連鎖反應,正引發顯著的供需失衡。SK Hynix 執行長在赴美上市之際接受專訪時示警,全球記憶體產業將在 2027 年面臨史上最嚴重的供應短缺。他指出,儘管各家大廠已展開積極的擴產計畫,但受限於無塵室建置時間與設備交期,直到 2030 年之前,終端需求都將持續大於產業的實質供給能力。
延伸閱讀: SK Hynix CEO sees worst memory shortage in 2027, demand to outstrip supply beyond 2030
Goldman Sachs 的最新預測也高度呼應這個觀點。Goldman 指出,2027 年傳統 DRAM、NAND & HBM 的供需狀況將比 2026 年更為吃緊,緊繃狀態將一路延續至 2028 年,受惠於強勁的 AI 與伺服器需求以及有限的供給成長,這將成為歷史上最嚴重的記憶體短缺潮。此外,綜合 UBS ( 瑞銀 ) 的預估,2027 年全球 HBM 的位元需求成長率將高達 36.2%,這代表記憶體原廠在未來數年內將維持優秀的獲利水準。
延伸閱讀: Memory monthly sales hit record $74.6B as analysts see price surge ahead
值得注意的是,在缺貨能見度大增的背景下,越來越多客戶主動要求與供應商簽訂具備高度約束力的長期合約( LTA )。這種長約模式不僅降低過去市場常見的供過於求風險,更保障供應商的長期利潤率。
▍產業總體環境
在理解長線的結構性轉變後,投資人必須掌握中短期的報價趨勢。因為記憶體合約價與現貨價的波動,通常是影響相關個股月營收與季報表現最直接的催化劑。
Investment strategy for 2H26 ( Goldman Sachs )
① Goldman Sachs 供需熱力圖
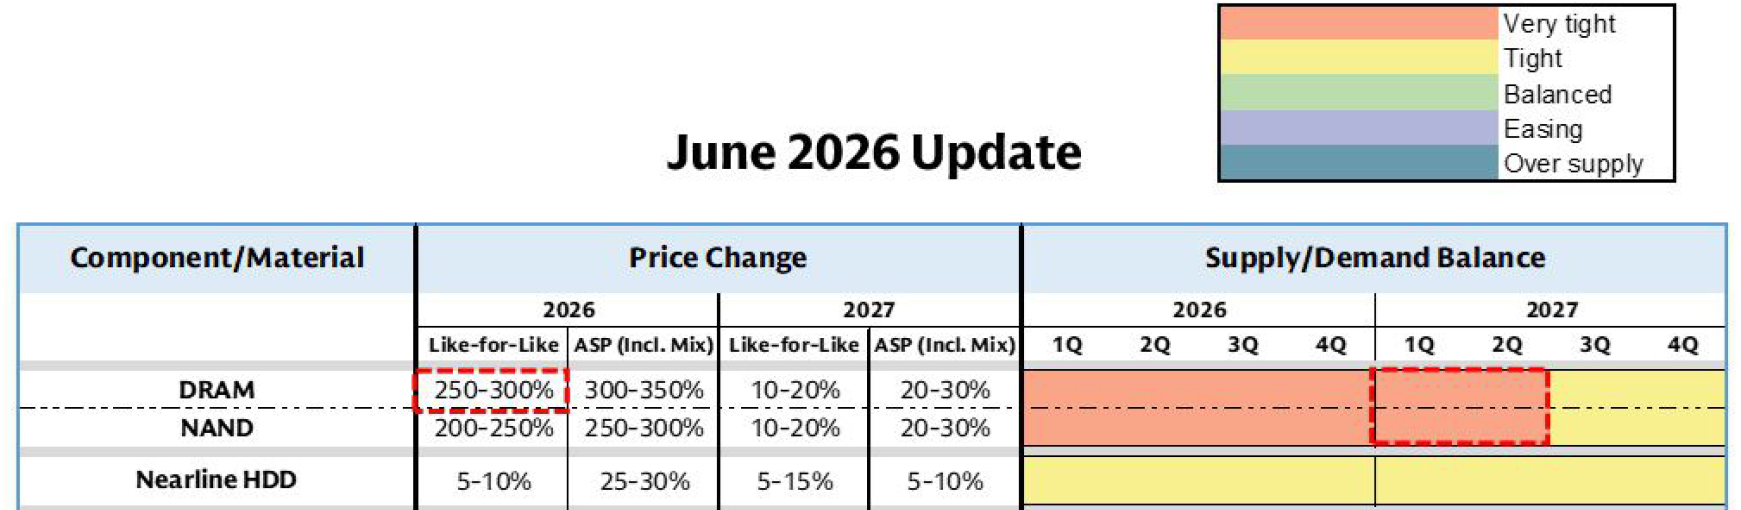
從 Goldman Sachs 最新更新的供應鏈供需熱力圖可以清楚看出,目前記憶體市場正處於極度緊繃的「 非常緊缺( Very tight ) 」狀態。
這份預測數據透露出兩個重要的定價趨勢:
2026 年的爆發性定價權
若單純比較「 同規格產品( Like-for-Like ) 」,DRAM & NAND 在 2026 年的漲幅預估分別高達 250 – 300% & 200 – 250%;
若計入 HBM 與 eSSD 等高階 AI 產品出貨比重增加的因素,整體的「 混合平均單價( ASP Incl. Mix ) 」漲幅更上看 300 – 350%( DRAM )& 250 – 300%( NAND )。
這顯示原廠不僅受惠於產品升級,連傳統規格的定價權也極度穩固。
2027 年的高基期延續力
即使 2026 年基期已經大幅墊高,Goldman 預估 2027 年同規格產品仍能維持 10 – 20% 的漲幅,而整體 ASP 則能保持 20 – 30% 的年增率。圖表中 2027 H1 亮起的紅色「 非常緊缺 」區塊,證實賣方市場的格局在未來兩年內將難以撼動。
② 2026 Q3 市場走向「 K 型分化 」
如果觀察的時間顆粒度縮小至單一季度,市場正悄悄發生結構性的變化。綜合市場研調機構 TrendForce & 華爾街投行 Bernstein 的最新觀點,目前的記憶體市場正出現顯著的「 K 型分化 」現象。
根據 TrendForce 於 7 月初發布的最新預測,記憶體合約價在經歷 2026 Q2 的爆發性拉升後,Q3 的整體漲勢將如預期出現收斂。
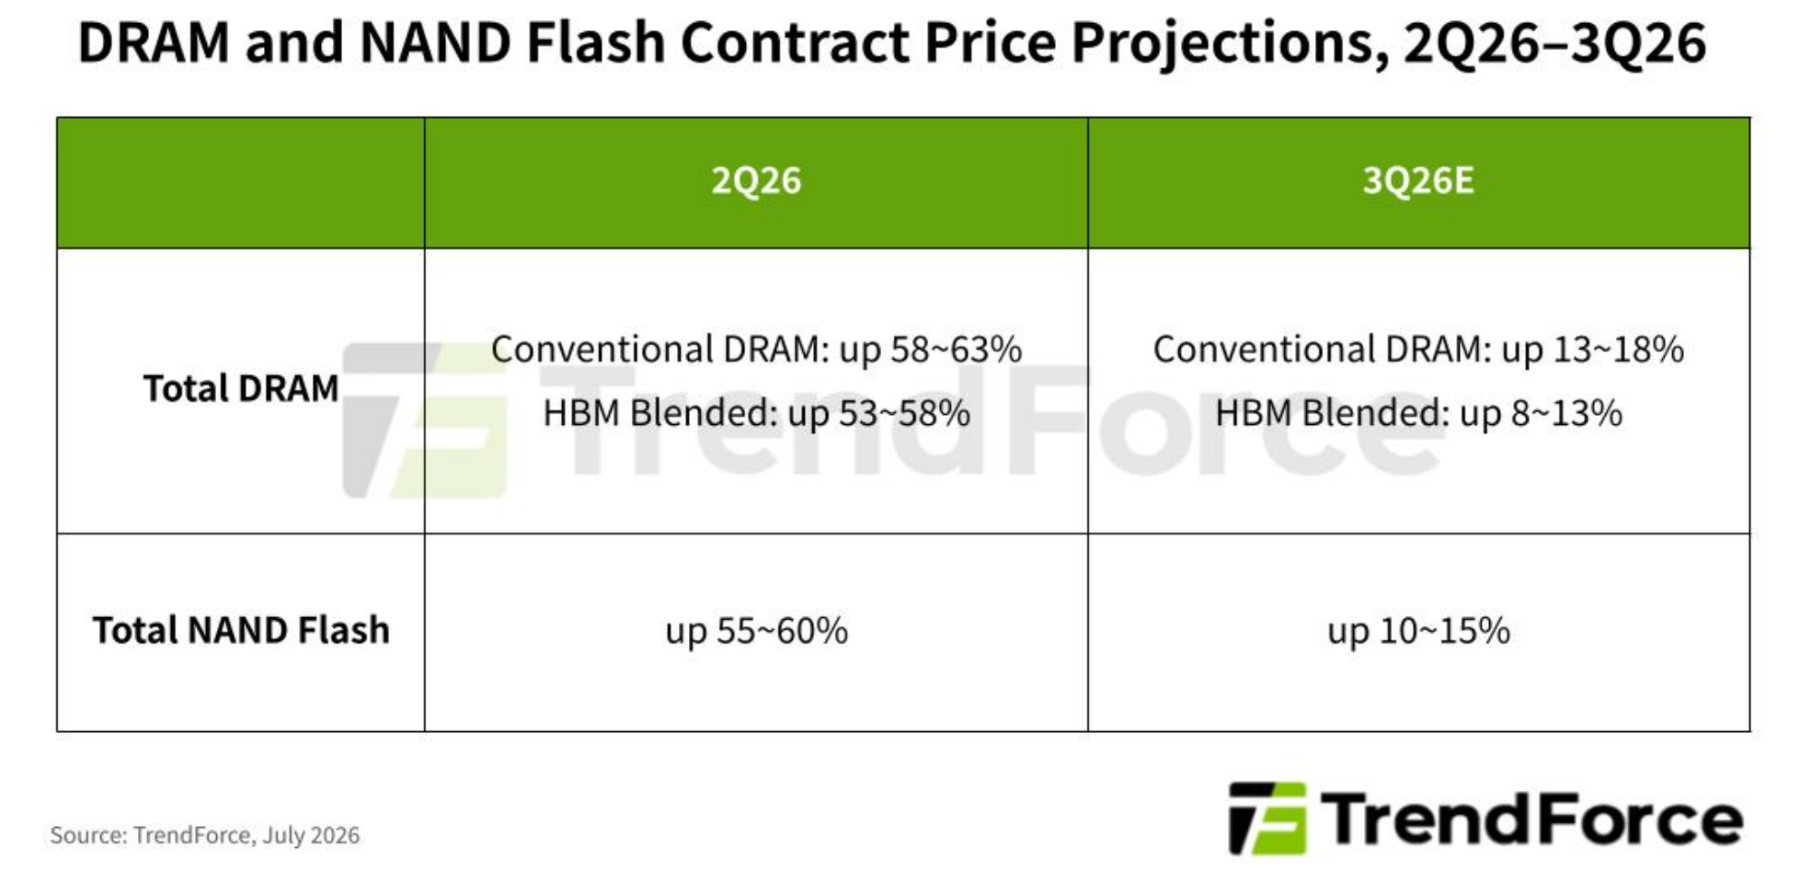
這波漲幅收斂並非代表景氣反轉,而是需求端對高價的抵抗力不同,進而導致以下明顯的分化格局:
個人電腦( PC DRAM / Client SSD )
由於記憶體合約價已處於歷史高點,PC 品牌廠陸續調高筆電零售價以轉嫁成本,這直接壓抑全年的出貨動能。同時,筆電廠在第一季積極備貨後,目前 Client SSD 的庫存水位偏高,採購端對進一步漲價的接受度極低,迫使記憶體廠在談判中採取更具彈性的定價策略。
智慧型手機( LPDRAM / UFS )
多數手機品牌在 2026 H1 已完成大批組件採購。H2 除了旗艦機款仍有 UFS 4.0 的升級拉動外,中低階手機採購動能低迷。手機原廠面對疲軟的終端需求,在生產與採購規劃上轉趨保守。
伺服器( Server RDIMM / Enterprise SSD )
與消費端的冷清不同,以 x86 CPU 為基礎的一般伺服器仍是目前執行 Agentic AI 工作負載的主力平台,對高容量 RDIMM 記憶體的需求依然穩健。
此外,隨著 NVIDIA Vera Rubin 平台的逐步推進,Enterprise SSD 的庫存回補需求持續。雖然部分採購受到長期供應協議( LTA )的價格保護而使漲幅收斂,但伺服器領域的整體供需依然處於緊缺狀態。
這場 K 型分化之所以不會導致記憶體價格崩盤,核心關鍵在於主要原廠握有絕對的產能主導權。
即使 PC 與手機客戶拉動放緩,記憶體大廠仍持續將先進製程產能靈活轉移到高毛利的伺服器與 AI 相關應用。這種紀律性的產能調配,不僅讓零售市場( 例如晶圓、顯示卡與消費型 DRAM )的傳統規格供給持續受限,也保障 2026 Q3 全品項合約價得以維持震盪向上的不敗格局。
R 補充
✓ 原廠的「 產能轉移 」策略
根據 TrendForce 的原文,當 PC & 智慧型手機的客戶因為太貴而減少買貨時,三星、SK Hynix 等記憶體大廠並沒有選擇「 降價促銷 」,也沒有減少總產量。
相反的,他們把原本用來生產電腦、手機記憶體的晶圓產線,靈活調配去生產利潤更高、CSP 極度渴望的伺服器 DRAM ( RDIMM ) & HBM。
✓ 對零售市場產生的「 供給受限 」
當大廠把晶圓產能都拿去支援伺服器時,留在市場上給傳統規格( 一般電腦用的 DDR4 / DDR5、消費型快閃記憶體 )的產能就變少。這就導致以下三個零售領域的傳統規格供給持續受到限制:
晶圓( NAND Flash Wafer )零售市場: 這裡指的是賣給外接隨身碟、記憶卡廠商( 模組廠 )的原始晶圓。因為原廠不願意把晶圓廉價倒進零售市場,寧可留著做伺服器,導致模組廠能拿到的傳統晶圓總量非常少。
顯示卡( Graphics DRAM )市場: 雖然 NVIDIA 新晶片對高階 GDDR7 的拉動還在初期,但因為記憶體大廠把產能移走,導致傳統顯示卡需要用的 GDDR6 / DDR6 供給量被卡死。在量少的情況下,顯示卡記憶體的價格自然下不來。
消費型 DRAM 市場: 這是指應用在電視、機上盒、傳統網通設備上的一般記憶體( DDR3、DDR4 )。大廠正加速退出這個低毛利市場,而台灣廠商( 南亞科 )開出的新產能又無法完全填補這個缺口,導致零售通路上的傳統規格供給依然緊繃。
簡而言之,雖然一般消費者和電腦廠現在買不動,但記憶體大廠老謀深算,直接把產能移去賺 AI 和伺服器的暴利。結果就是,一般零售通路( 隨身碟、顯示卡、一般電視 )想回頭找傳統記憶體料件時,發現大廠根本沒多生產,市面上貨還是很少,所以傳統規格的價格依然被原廠撐住。
③ 長約結構重塑
Goldman Sachs 在報告中特別指出,隨著缺貨能見度大增,客戶正積極主動要求與記憶體廠簽訂長期供應協議( LTA )。這些長約具備高度約束力的承諾,不僅能保障供應商享有可持續的利潤率,更帶來前所未有的訂單能見度。
更重要的是,目前的 LTA 條款正發生有利於賣方的根本性改變:
突破傳統價格天花板
過去,記憶體產業在簽署長約時,通常會向客戶妥協設定價格上限( Price Cap )。但是,在目前產能極度排擠的環境下,指標大廠正逐步在新的合約框架中移除價格上限條款,以確保能完全反映真實的市場緊缺狀態並最大化利潤。
高額預付款鎖定產能
為確保 2027 – 2028 年的 AI 算力基礎設施建置進度,CSP 甚至願意支付高比例的預付款來提前鎖定高階記憶體產能。這種模式大幅墊高終端客戶的違約成本,將供需波動的風險實質轉嫁給買方。
這項合約結構的重塑,讓記憶體產業正加速向類似晶圓代工的「 接單後生產 」模式轉型。有堅實的長約訂單護航,記憶體原廠能夠制定更精確、更有效率的資本支出計畫,從根本上降低過去因盲目擴產而導致的供過於求風險。這種高度的利潤與訂單保障,為記憶體族群未來的獲利預估提供強大的下檔保護。
▍美股相關投資標的
➀ SK Hynix ( SKHY )
作為全球 HBM 領頭羊,SK Hynix 在 AI 伺服器供應鏈中佔據關鍵地位。2026 年 7 月初,成功以 ADR 形式於 NASDAQ 掛牌,首日募資達 265 億美元。這項破紀錄的資本運作,不僅提升全球市場的能見度,更為後續 AI 基礎設施的先進製程擴產,提供充沛的戰略資金。
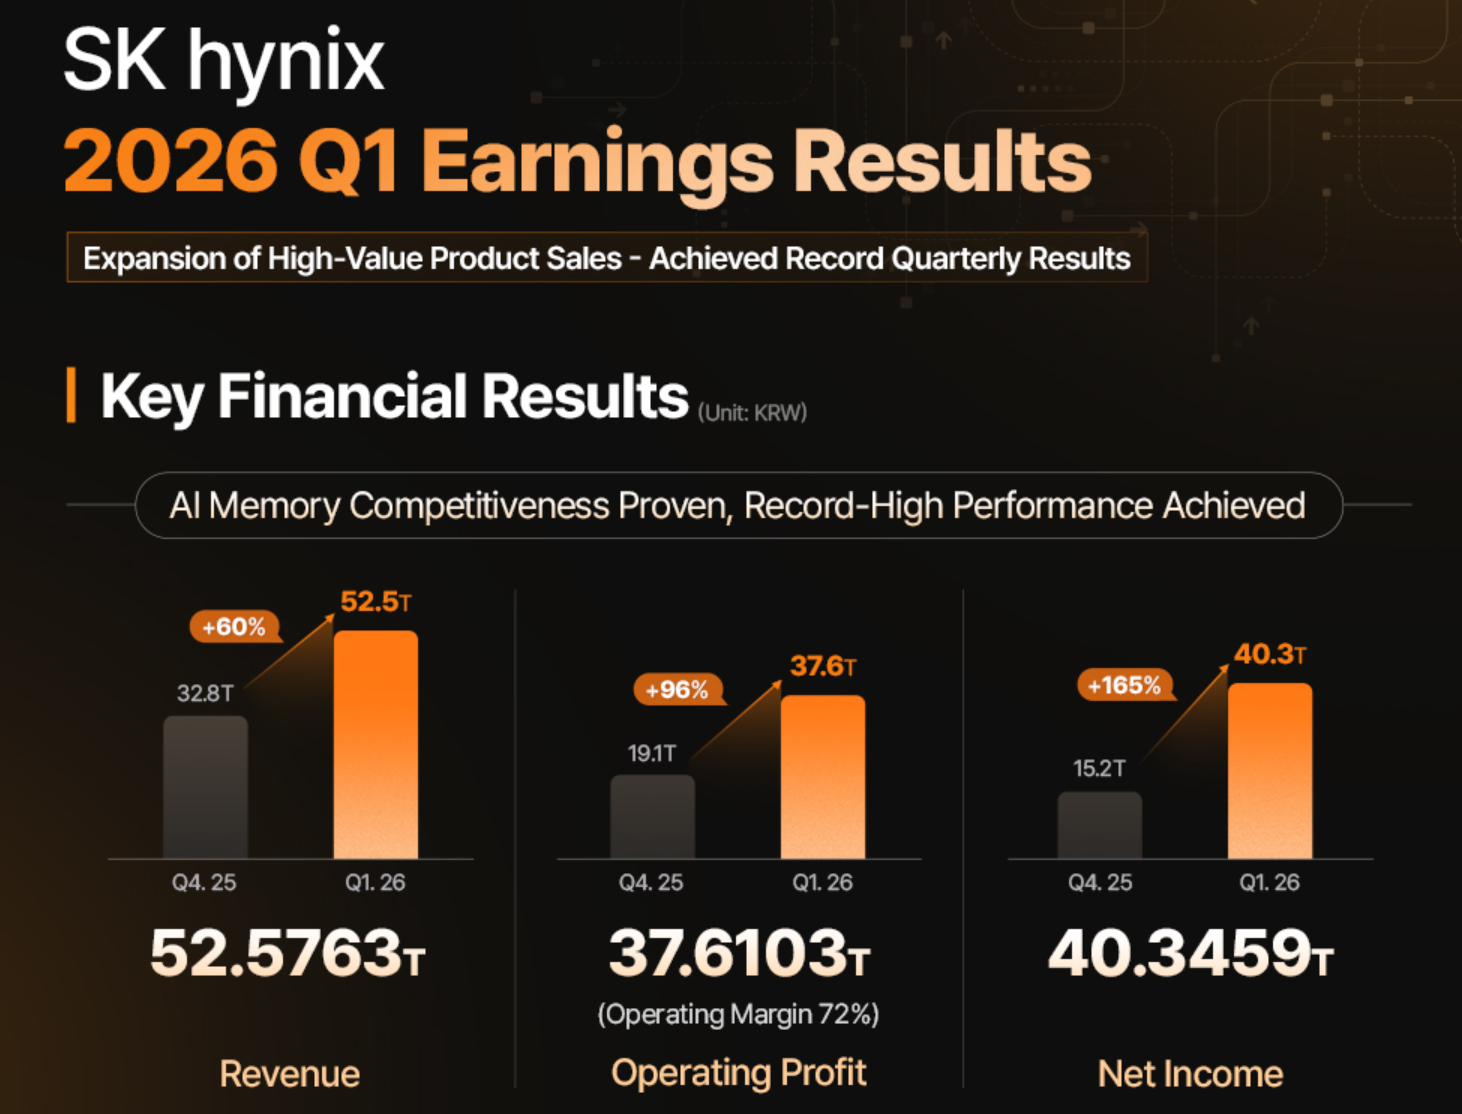
SK Hynix 2026 Q1 官方實際財報顯示,高附加價值產品的擴張已帶動營收與利潤創下歷史新高。
實質獲利能力
AI 記憶體的競爭力已完全轉化為財報上的實績,Q1 實際營收高達 52.6 兆韓元( 季增 60% );營業利益達 37.6 兆韓元( 季增 96% ),營業利益率高達 72%;淨利則達 40.3 兆韓元( 季增 165% )。這份官方數據印證高階產品出貨比重增加對利潤率的強拉升。
長約定價優勢
在產能極度緊缺的環境下,SK Hynix 透過調整或取消長期合約( LTA )中的價格上限條款,最大程度地將賣方市場的報價紅利轉化為實際營收,進一步穩固未來的獲利能見度。
HBM 市佔率與次世代佈局
目前在全球 HBM 市場維持領先的市佔地位( 約 57% ),DRAM 營收高度由 HBM 與伺服器需求所驅動。同時,已積極推進次世代 HBM4 晶片的開發進程。基於穩固的定價能力與優異的實績,外資機構已將目標價進一步上調。
② Micron Technology ( MU )
Micron 最新公布的官方財報與營運展望,明確釋出高階資料中心需求強勁,且整體產能被完全鎖定的訊號。由於產品結構正加速向高毛利的 AI 伺服器應用調整,使整體獲利結構出現實質性的提升。
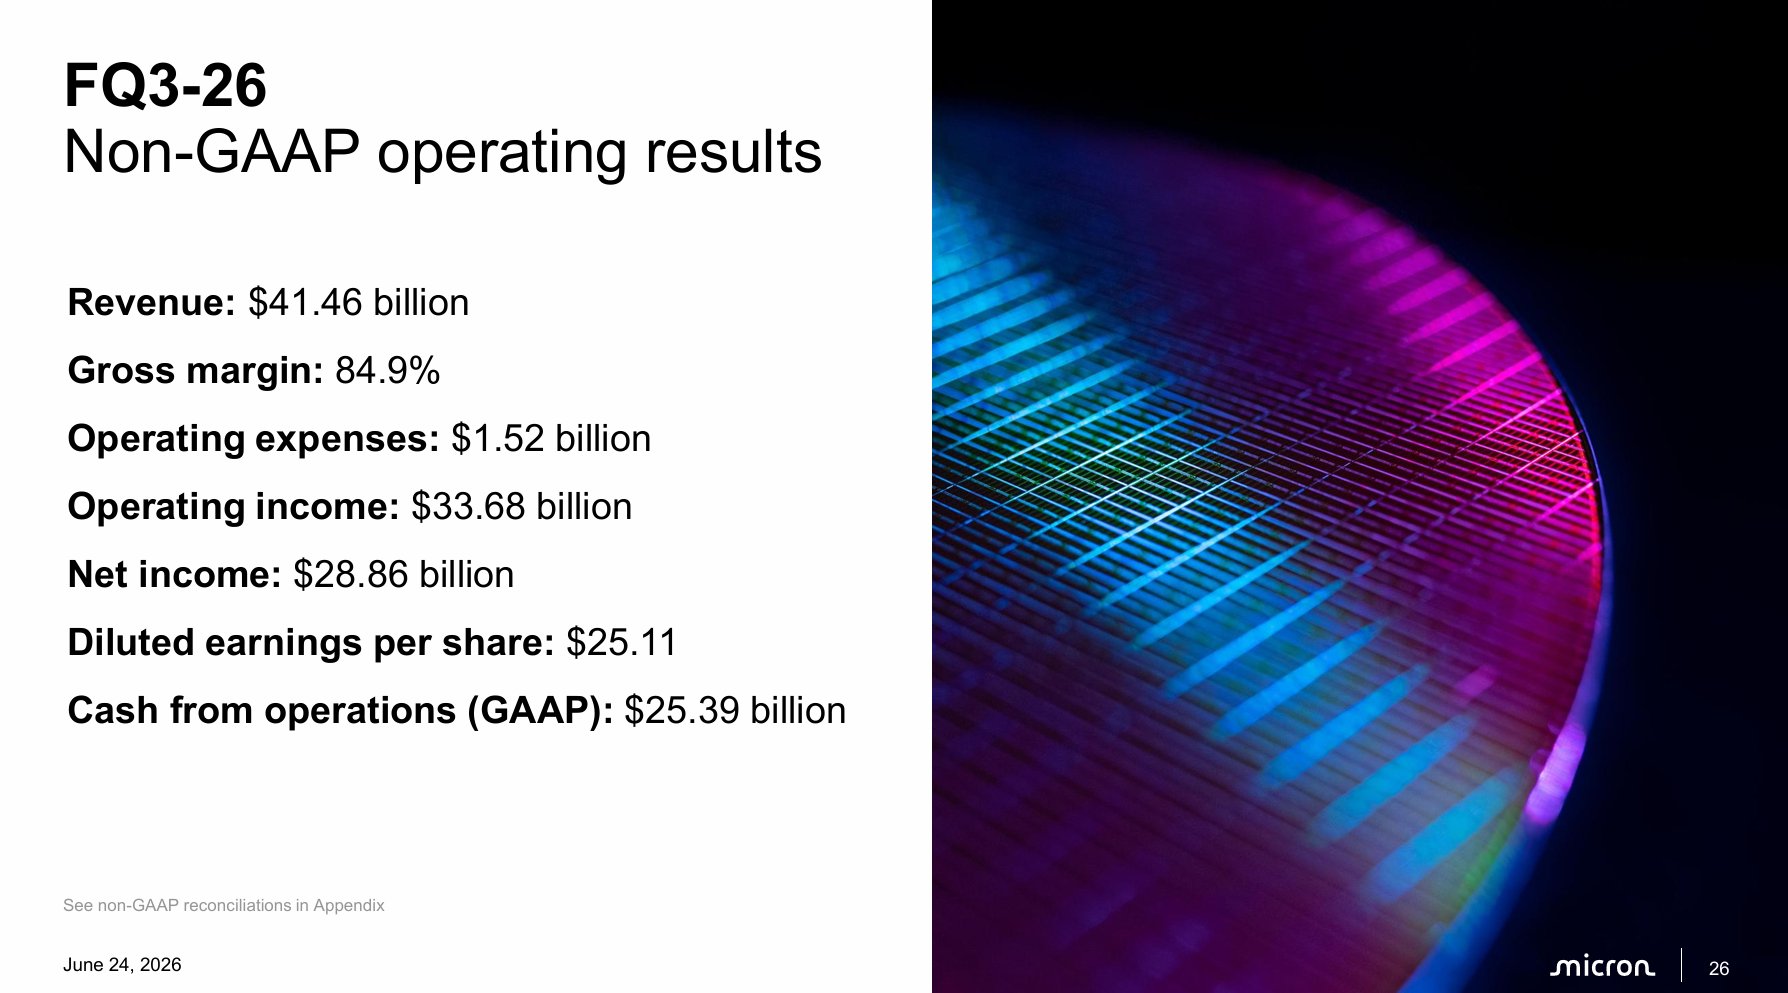
單季營收已達 414.6 億美元,且在先進製程供不應求的支撐下,整體毛利率上升至 85%,單季營運獲利達 33.7 億美元,Non-GAAP 稀釋 EPS 達 25.1 美元。
這份官方簡報的最強催化劑,在於下一季財務預估( Guidance ),印證賣方市場的議價優勢仍在擴大:
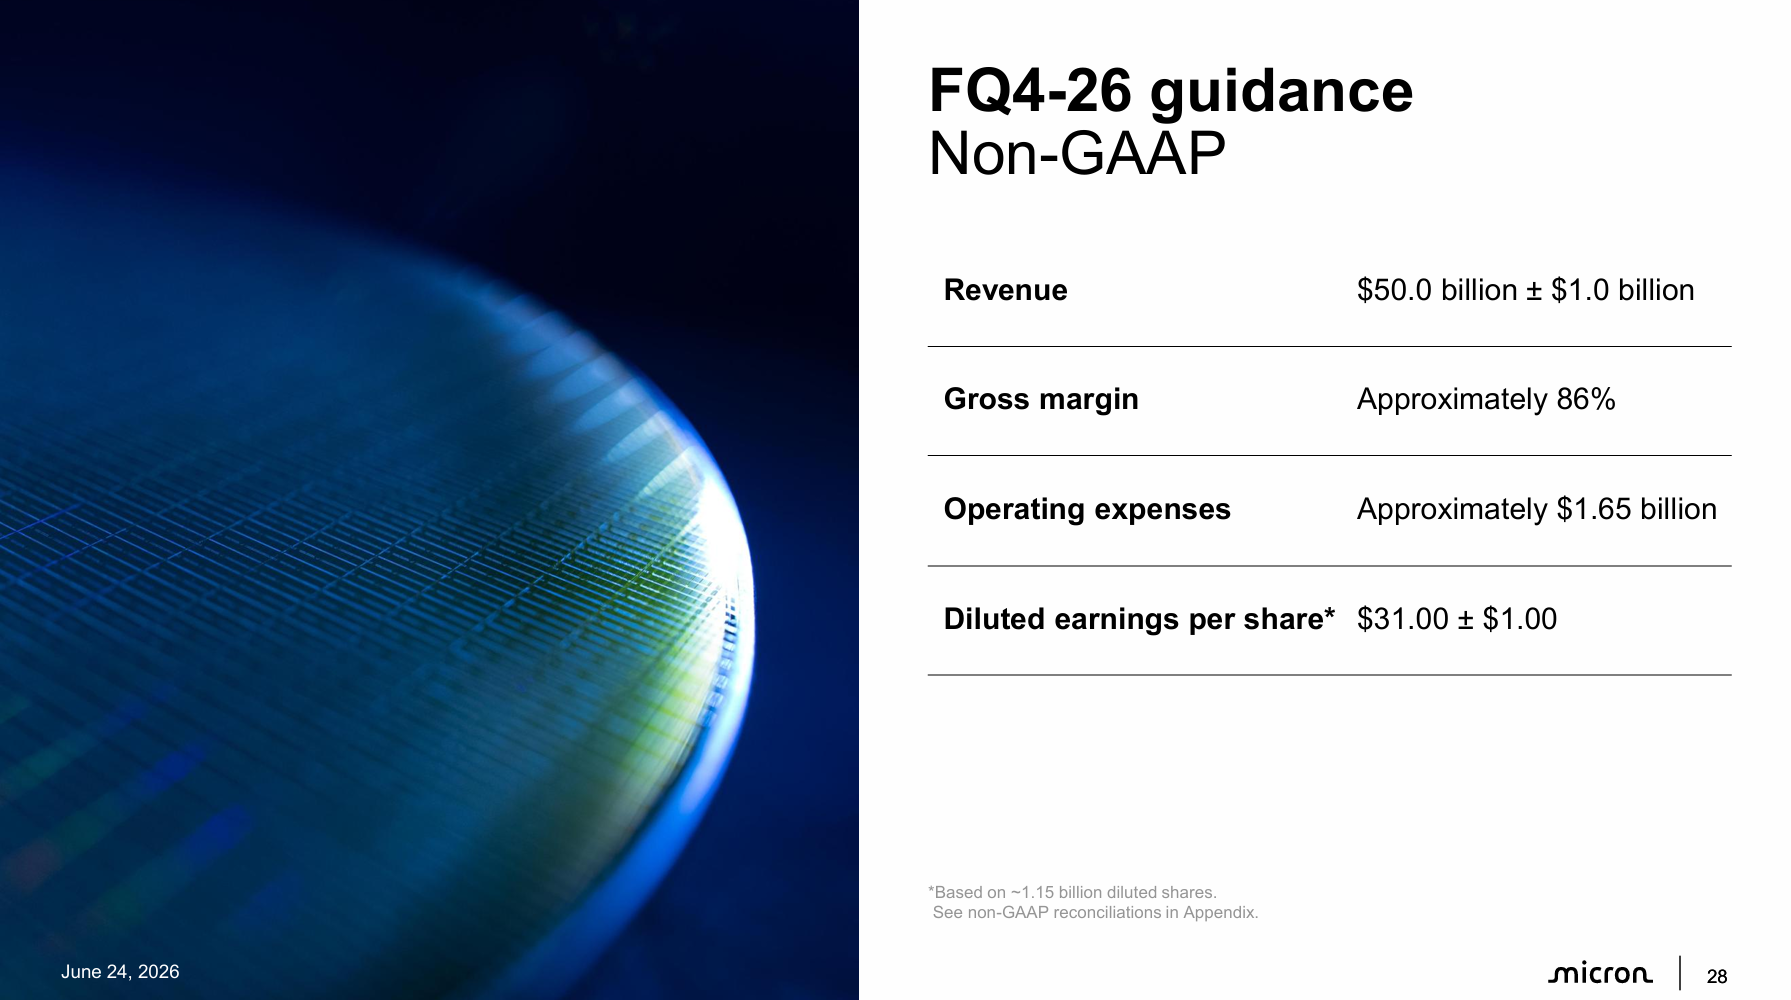
Micron 預期 Q4 營收將進一步攀升至 500 億美元,而整體毛利率將再度擴張至大約 86%,預估稀釋 EPS 將提高至 31 美元,反映出結構性缺貨對獲利帶來的延續力。
要評估 Micron 在中長線的續航力,必須解讀產能佈局與資本支出的結構:
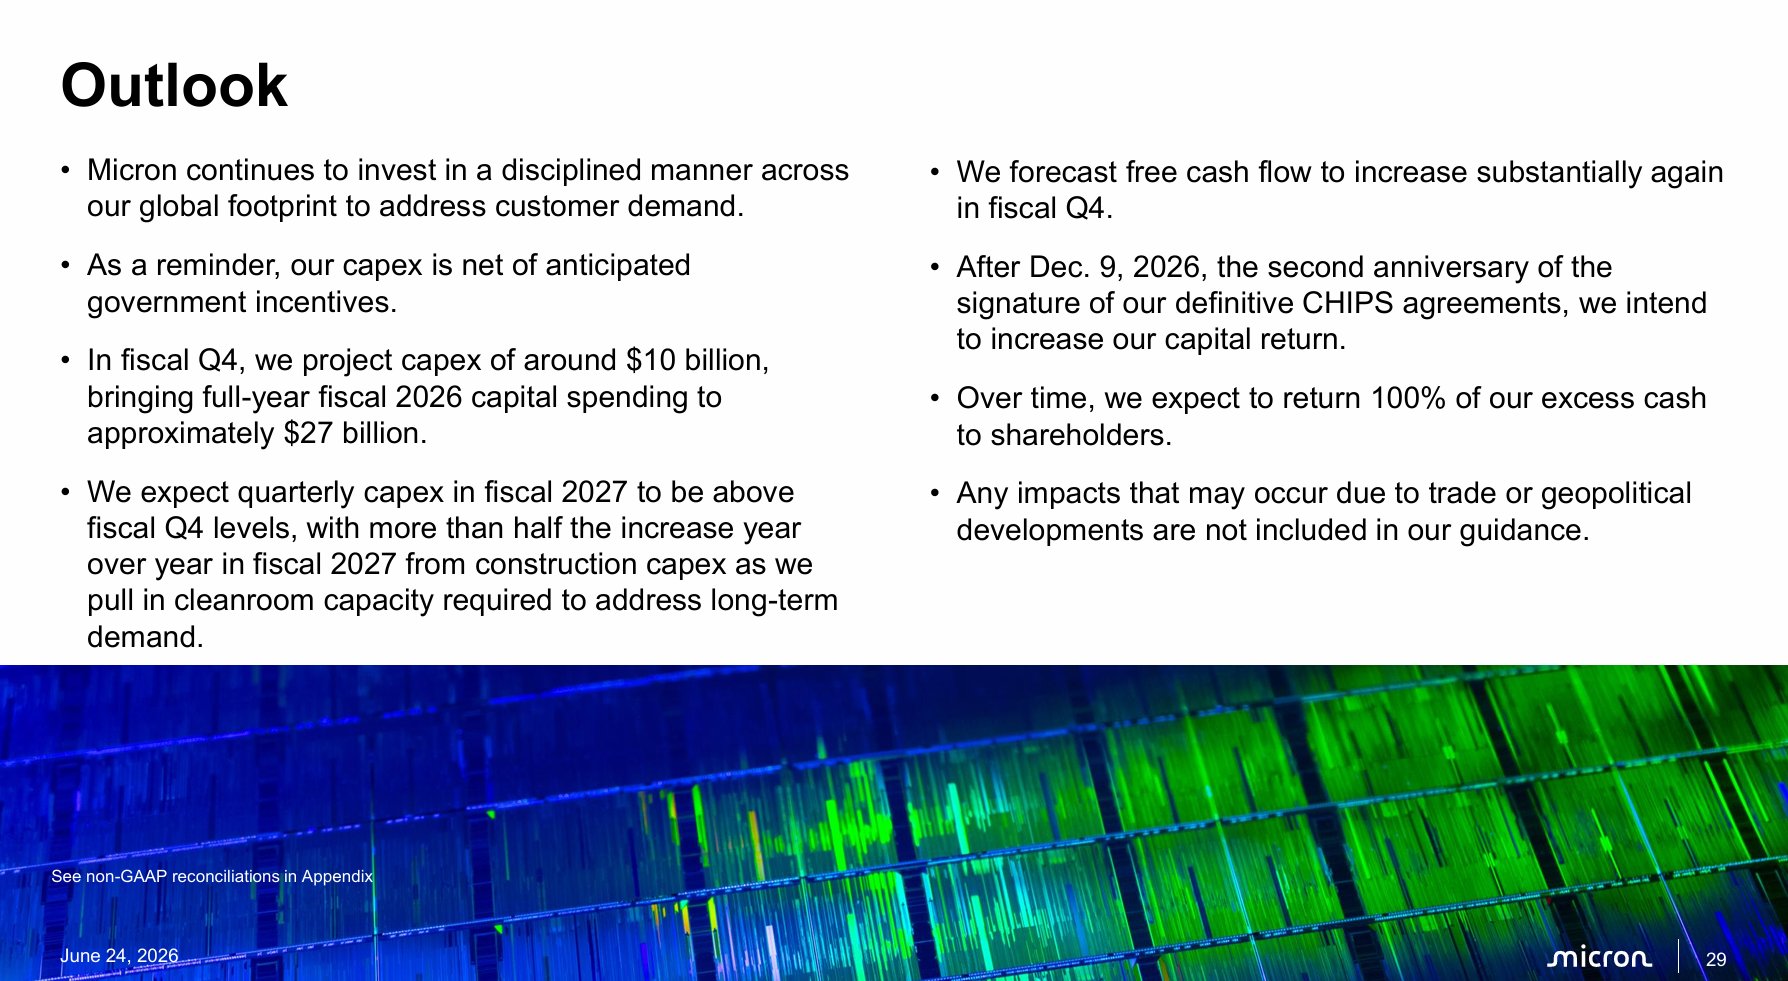
長線營運展望指出,2026 會計年度總資本支出將達大約 270 億美元( Q4 占大約 100 億美元 ),並明確預告 2027 會計年度的單季資本支出將持續高於 2026 Q4 的水準,且增額中將有半數以上集中於無塵室產能的建置。
物理供給天花板
管理階層明確指出,2026 – 2027 H1 的產能已全數被客戶預訂。從官方展望來看,Micron 正積極在全球擴建長期需求所需的無塵室產能,但由於愛達荷州與紐約州等新廠在 2027 H2 之前無法開出實質晶圓產出,這種「 中短期內物理產能無法實質擴充 」的現況,形成絕佳的定價優勢,也是支撐 Q4 整體毛利率上看 86% 的關鍵。
高階 HBM4 卡位
針對下一代先進 AI 伺服器平台( 單一機櫃對高容量、高頻寬記憶體需求大幅躍升的先進架構 ),Micron 著手量產次世代 HBM4 產品( 例如 36GB 12H 規格 )。單顆頻寬突破 2.8 TB/s,且功耗效率提升 20% 以上,這將有助於 Micron 在 2027 – 2028 年持續鎖定頂級 CSP 客戶的長約份額。
潛在股東回報擴大
官方展望特別提及,隨著自由現金流預期在 Q4 再度顯著成長,且逐步跨過晶片法案( CHIPS Act )最終協議簽署的兩週年時間點( 2026 年 12 月 9 日 ),Micron 計畫在未來逐步提高資本回報,目標是將 100% 的超額現金回饋給股東。這項政策為長線投資人提供良好的買進理由。
③ SanDisk ( SNDK )
Western Digital( WDC )於 2025 年正式將 NAND Flash 業務分拆為獨立上市公司 SanDisk( SNDK )。這次分拆徹底排除原先傳統硬碟( HDD )業務對評價的拖累,使 SanDisk 成為資本市場上最純粹的 NAND Flash 指標巨頭。在擺脫包袱後,市場賦予其極高的「 純記憶體供應商 」溢價,在 2025 年締造全年飆漲高達 559% 的驚人表現,成為標普 500 指數中最耀眼的成分股。
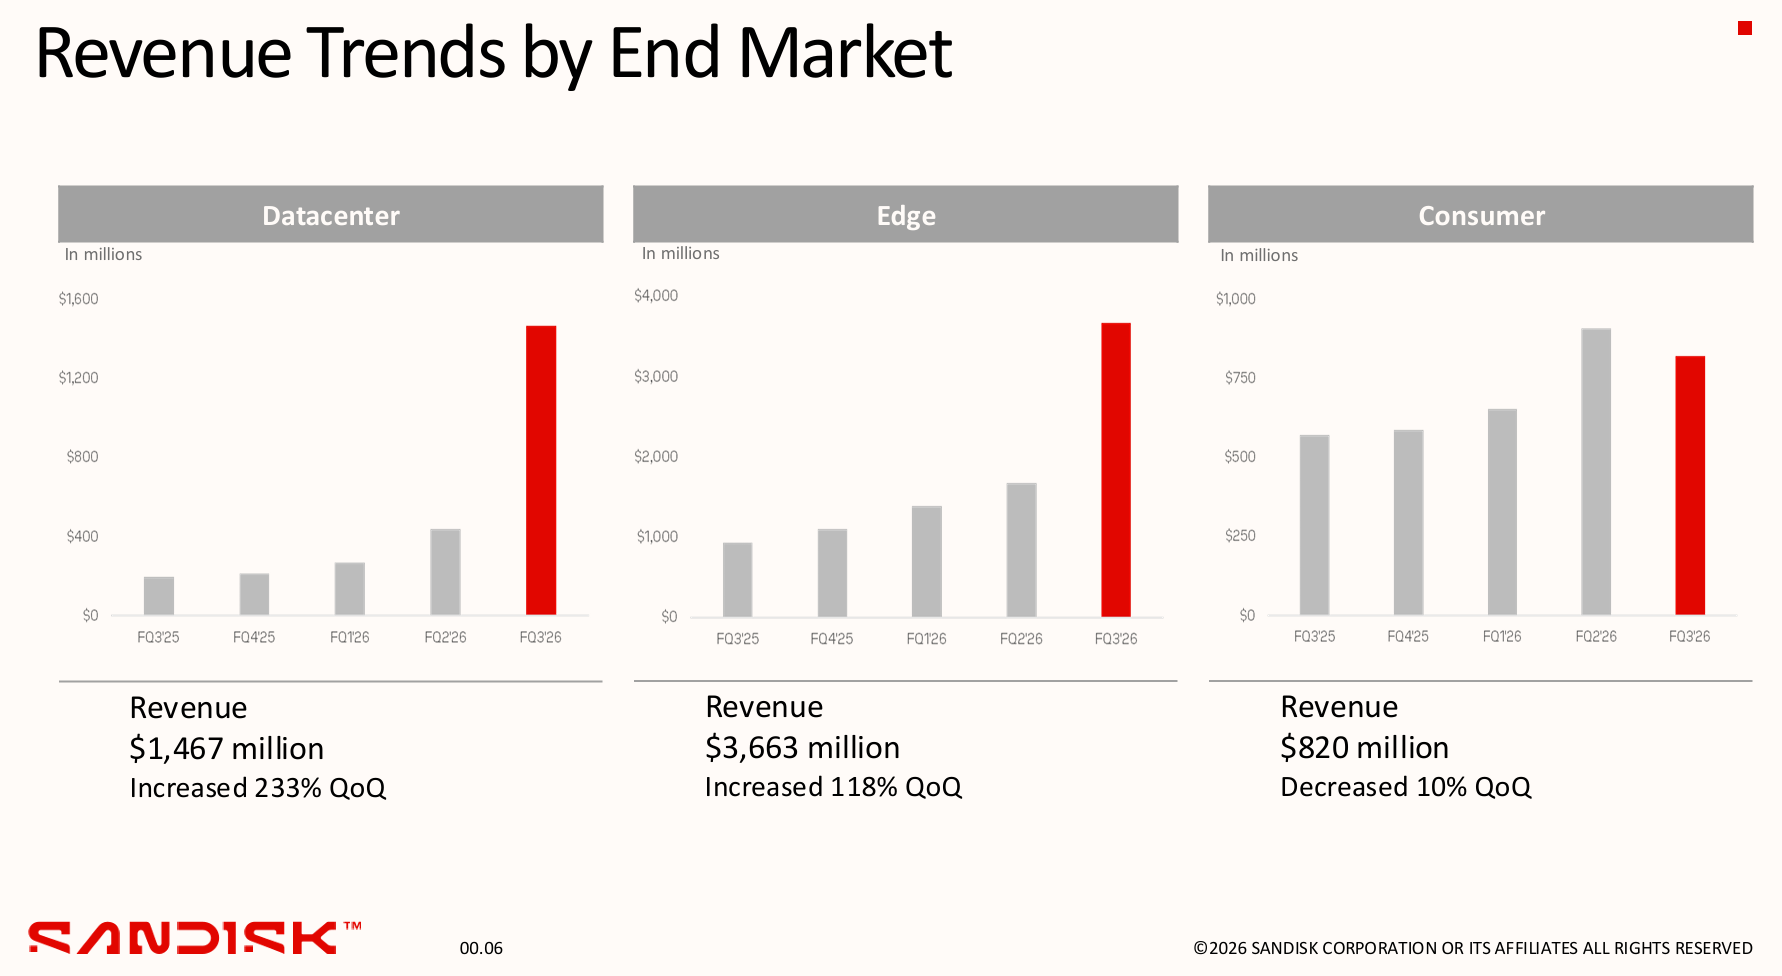
根據 SanDisk 2026 會計年度 Q3 財報,AI 伺服器對高效能運算的需求,正瘋狂拉動 TLC 企業級 SSD 的出貨。資料中心終端營收飆升至 14.7 億美元,季增幅高達 233%( 大幅超越整體市場的平均成長水準 )。SanDisk 更預告將在 Q4 開始出貨大容量的「 QLC Stargate 」解決方案,這將為資料中心營收疊加全新的成長動能。
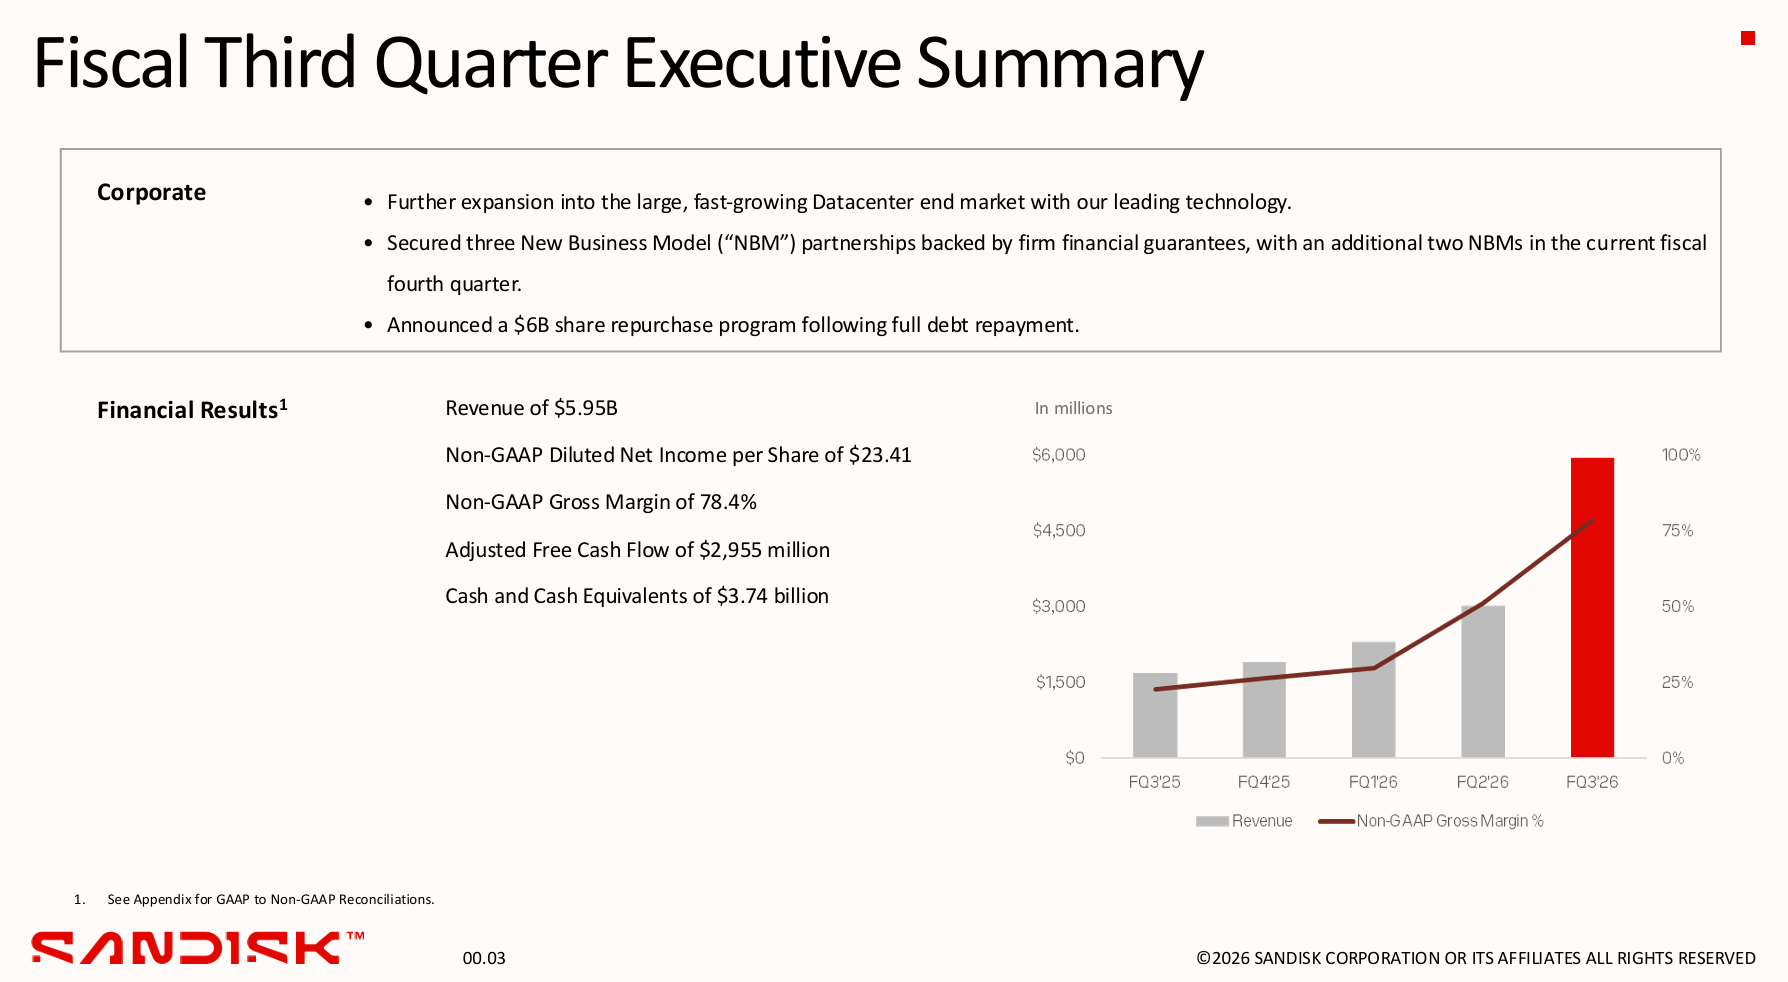
呼應我們前面探討的「 長約結構質變 」,SanDisk 高層在財報中證實,已經與客戶簽署三份具備「 堅實財務擔保 」的「 新商業模式 」合作協議,並預計在 Q4 再追加兩份。
這代表雲端大廠必須拿出真金白銀作為擔保,以確保長期的 SSD 產能供給。這種具備高度財務約束力的條款,大幅墊高客戶的違約成本,為 SanDisk 未來幾個季度的獲利提供保障。
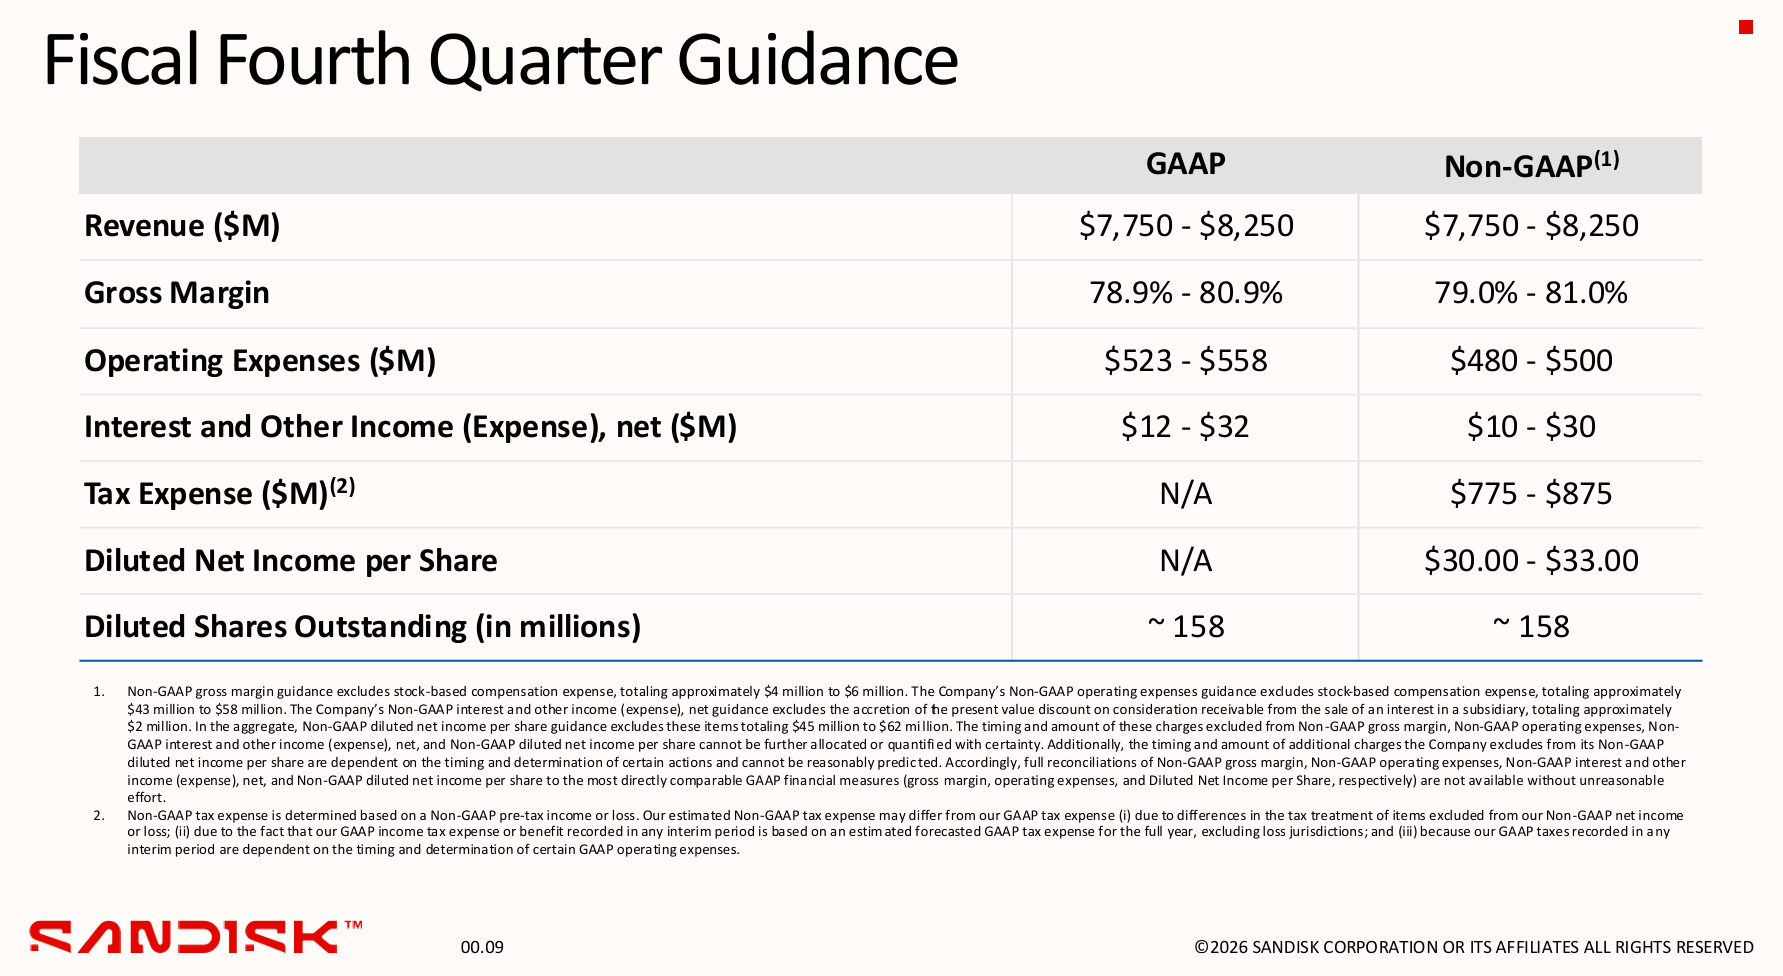
官方的 Q4 財務指引進一步定調賣方市場的強勢,預期營收將突破 80 億美元,毛利率挑戰 79 – 81%,稀釋 EPS 更上看 30 – 33 美元。
最令華爾街振奮的是,SanDisk 在完全償還債務後,霸氣宣布高達 60 億美元的股票回購計畫。這不僅展現管理層對現金流的極度自信,更將實質減少流通股數,為後續的評價提供強悍的籌碼面支撐。
▍台股相關投資標的
➀ 南亞科 ( 2408 )
如果說全球三大原廠是靠著先進的 HBM 賺取高昂利潤,那麼南亞科就是本輪「 產能排擠效應 」下最大的受惠贏家。2026 Q2,南亞科繳出一份驚豔市場的財報,向投資人完美展示在極端賣方市場下定價權的威力。
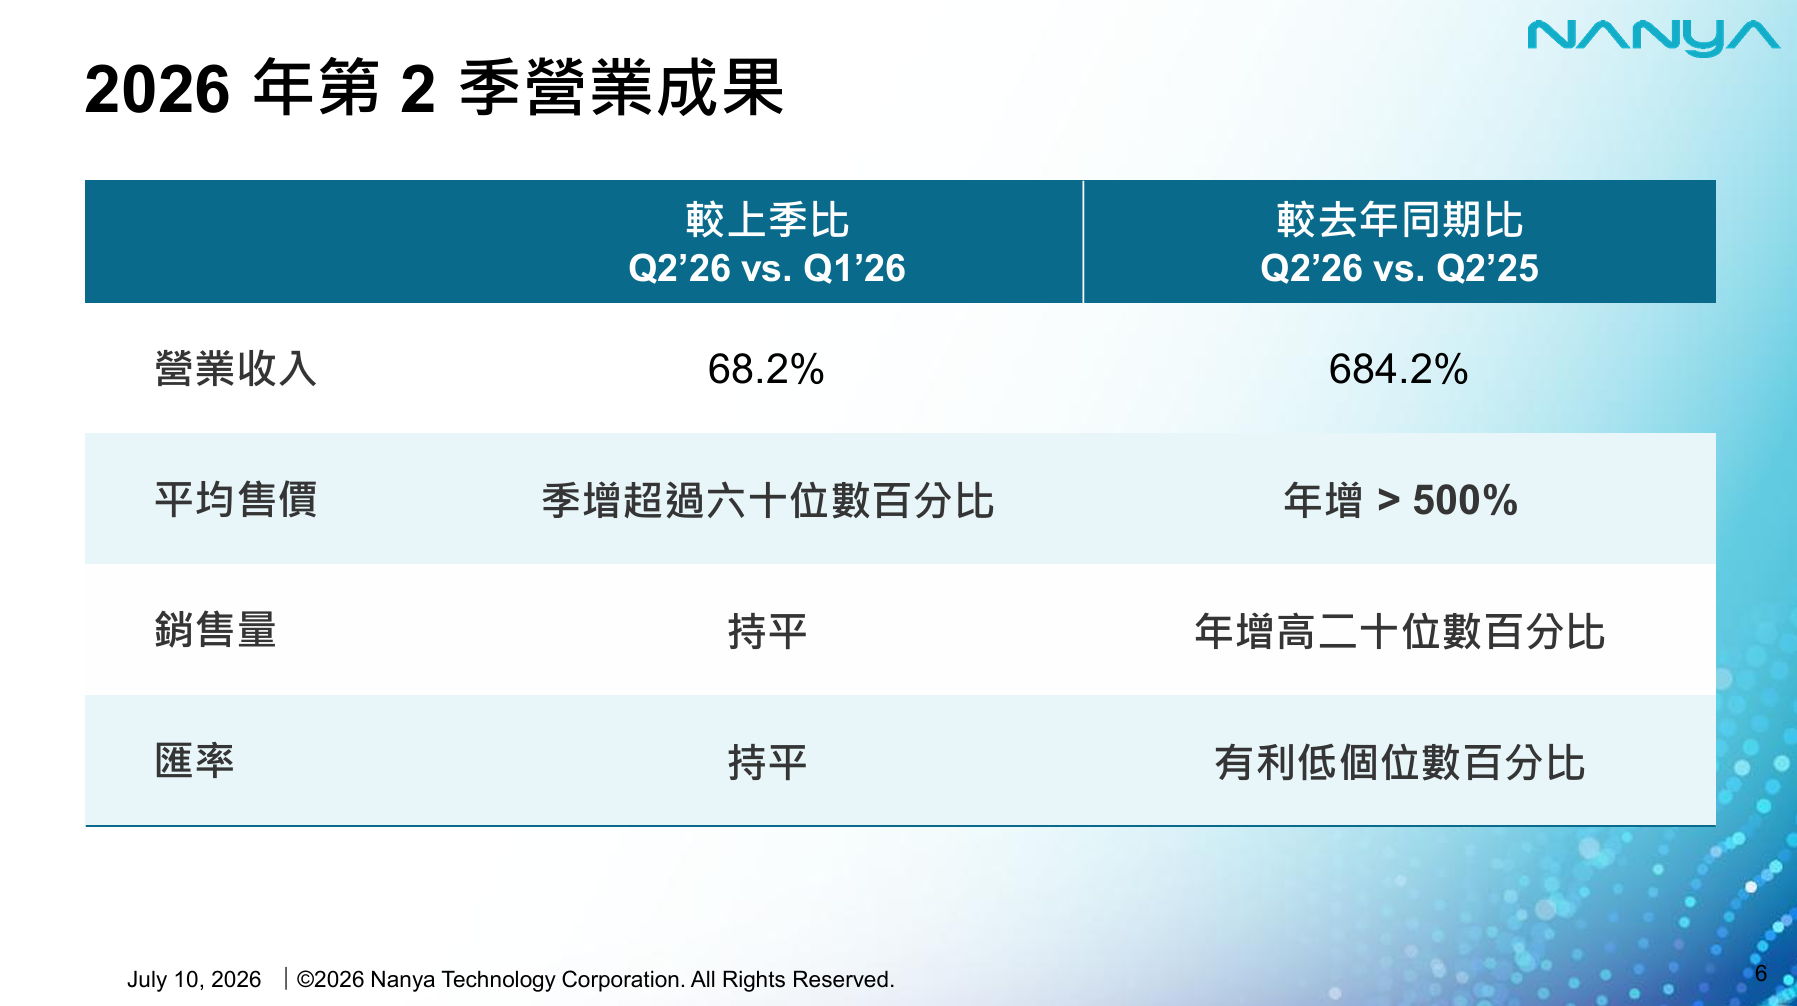
根據南亞科官方公布的 2026 Q2 財報,營收高達新台幣 825.5 億元,較 Q1 的大幅季增 68%。最令市場震撼的是,這波營收的結構性暴增,是在「 銷售量與匯率皆持平 」的狀態下,單純依賴平均售價( ASP )季增超過 60% 所驅動。
由於出貨量持平代表變動成本並未增加,售價的調漲幾乎全數轉化為淨利潤。這使毛利衝上 656.2 億元,毛利率從 Q1 的 67.9% 狂飆至 79.5%;營業利益率也同步上升至 73.7%。
在驚人的營運槓桿效應下,淨利高達 502 億元( 季增 92.6% ),EPS 直接大幅上升至 14.7 元。這份財報數字,證實產能排擠效應下,標準型 DRAM 供給真空所帶來的爆發力。
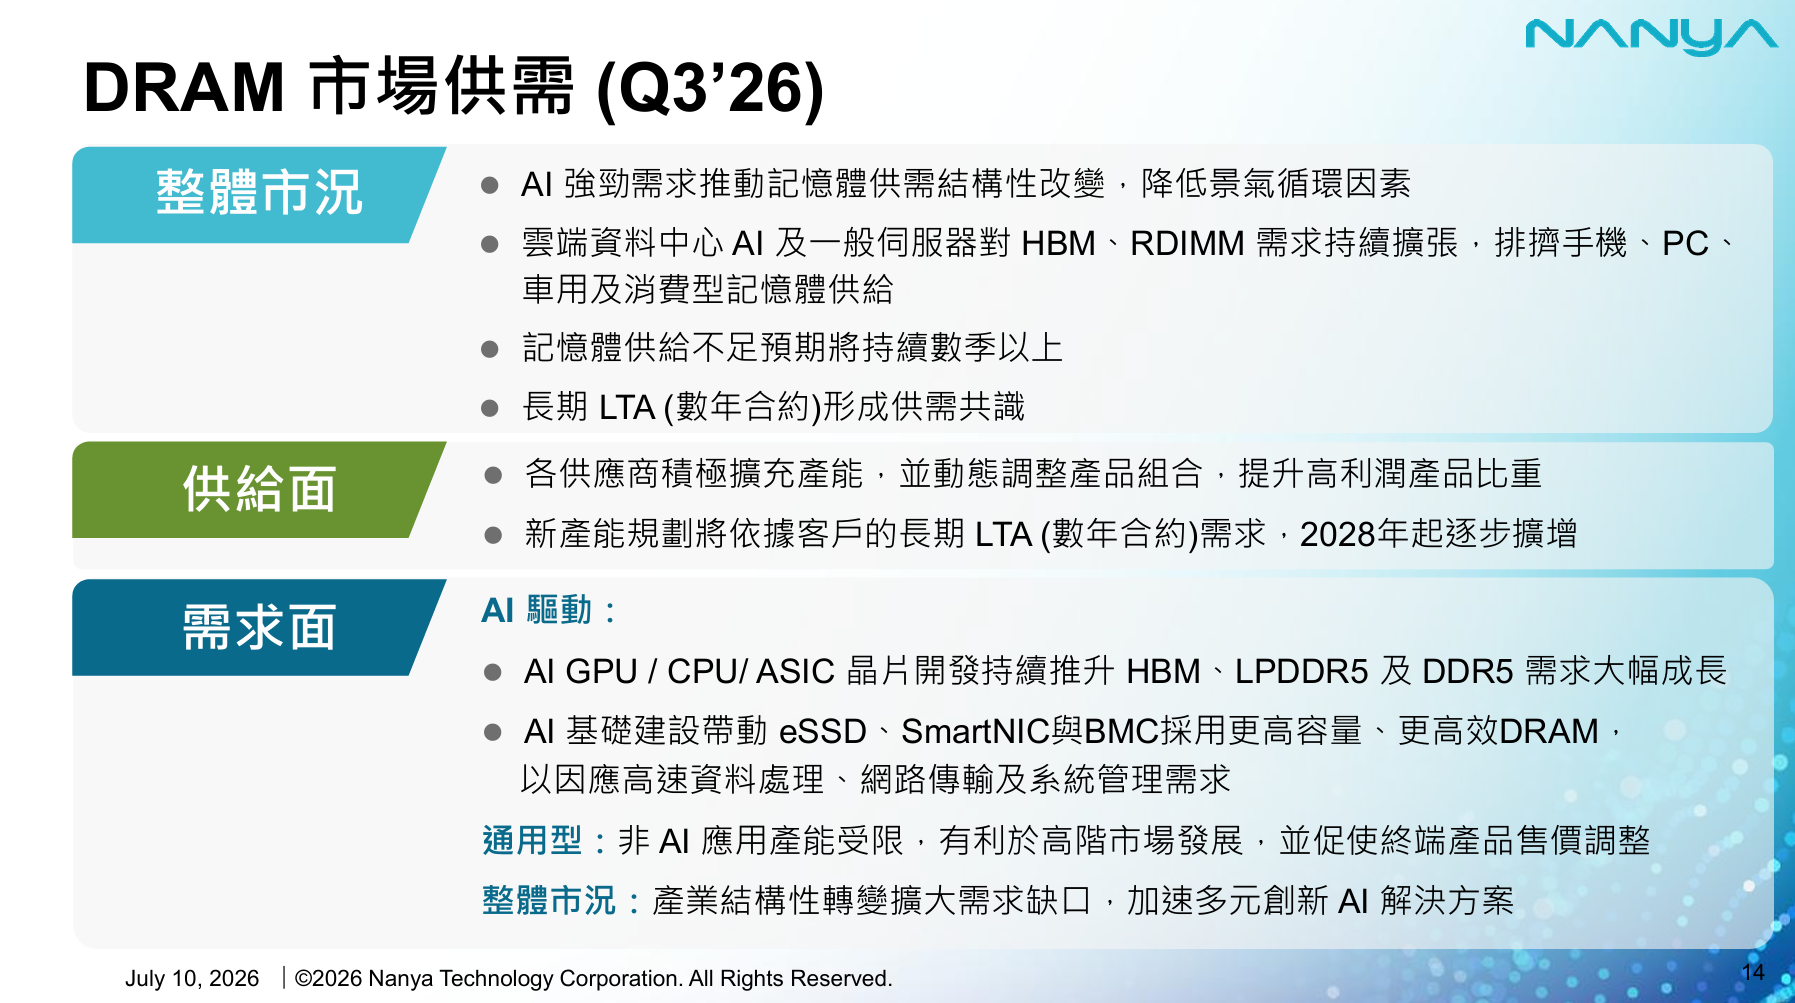
正如我們在宏觀分析中所說,國際大廠將產能大舉轉移。南亞科在法說會簡報中也「 官方認證 」這個觀點,直言高階伺服器記憶體正在「 排擠 」傳統消費型記憶體的供給。南亞科作為全球關鍵的標準型 DRAM 供應商,完美填補主流原廠退出後留下的市場真空,並掌握終端產品售價調漲的主導權。
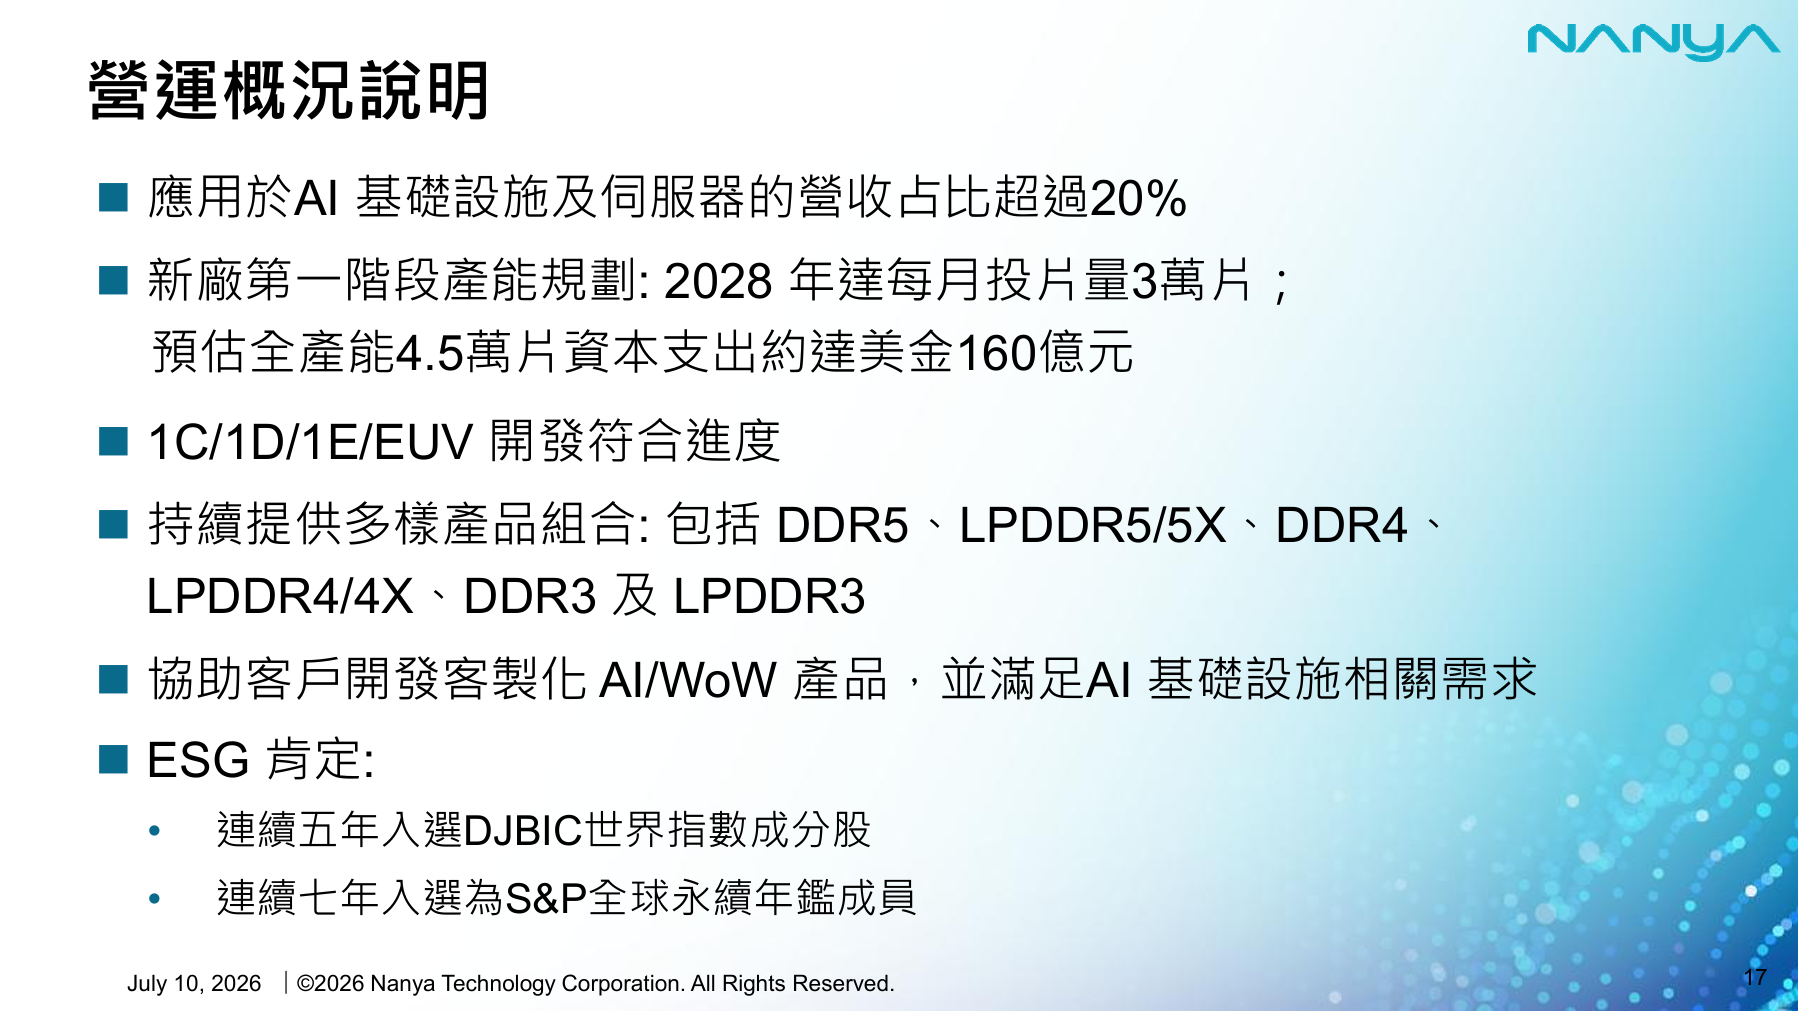
南亞科並非只固守傳統市場,應用於 AI 基礎設施及伺服器的營收佔比已正式突破 20%,實質跨入 AI 核心供應鏈。同時強調客戶端基於缺貨預期,已逐漸形成簽署「 長期合約( LTA ) 」的共識,為未來的營收與毛利提供下檔保護。
而為了應對龐大且長期的客戶需求,南亞科宣布大幅調升 2026 年的資本支出上限至新台幣 520 億元( 約為 2025 年 134 億元的近 4 倍 )。同時正全力推進新廠建置( 目標 2028 年達每月投片量 3 萬片 ),預估全產能( 4.5 萬片 )的總資本支出將高達 160 億美元。強勁的獲利基本面與明確的產能擴張路徑,促使法人陸續將目標價與評價模型大幅上修。
② 群聯 ( 8299 )
群聯電子長期穩居全球 NAND Flash 控制晶片龍頭,但在這輪 AI 超級週期中,群聯已不再只是一家依賴消費性電子景氣的 IC 設計廠,而是憑藉「 Phison 3.0 」轉型策略與專利軟體技術,切入 AI 儲存基礎設施與邊緣運算,成為「 系統級方案提供商 」。
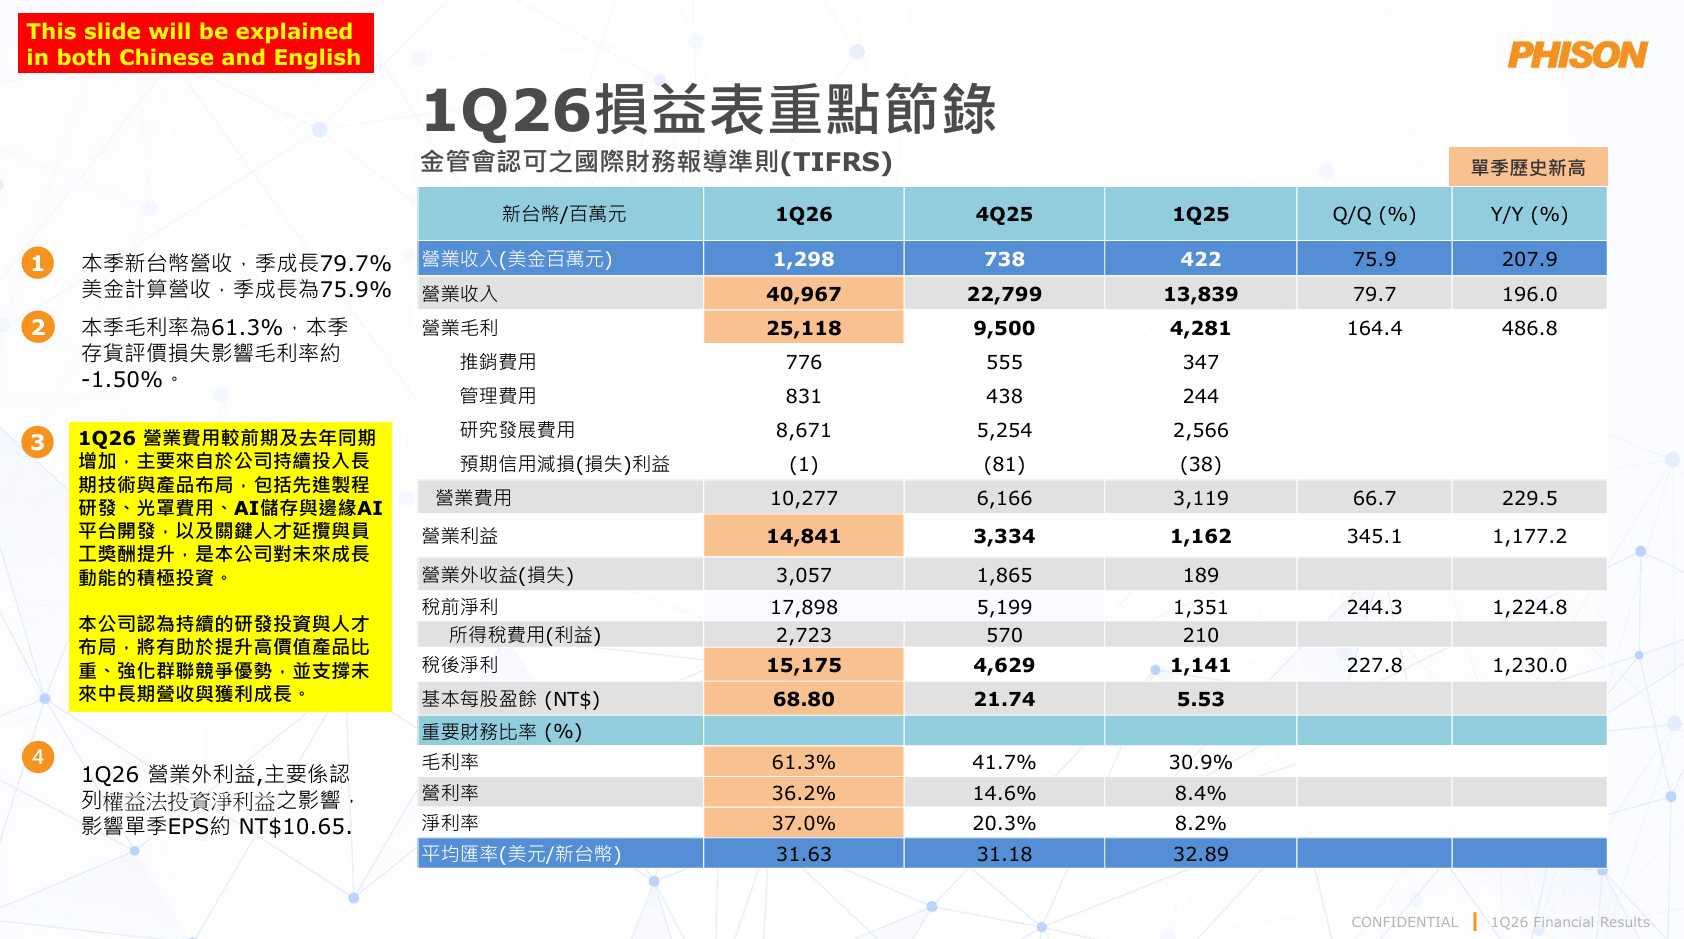
根據官方公布的 2026 Q1 財報,群聯的轉型效益已完全體現在財務實績上。
單季營收高達新台幣 409.7 億元( 季增 80%、年增 196% )。更令市場關注的是,在提撥龐大研發費用的情況下,單季毛利率依然上升至 61.3%,推動單季 EPS 創下 68.8 元的歷史新高。這份實績,直接驗證在高階儲存市場的定價能力與產品組合優化的成效。
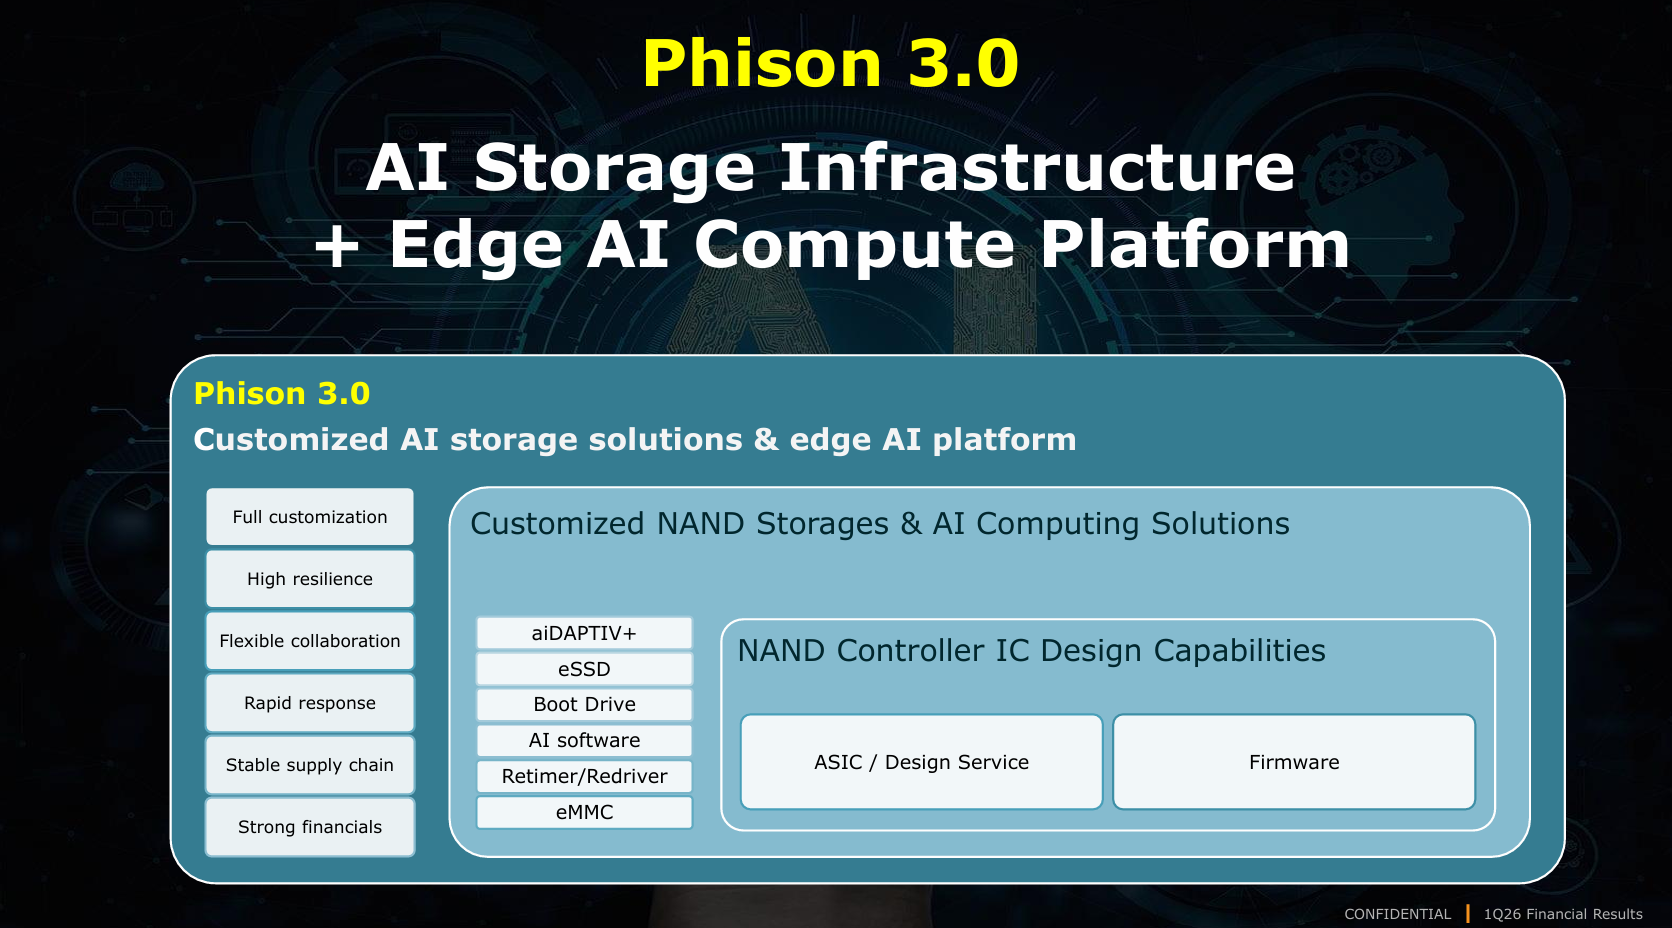
群聯正式邁入「 Phison 3.0 」時代,業務版圖從傳統 NAND 控制器擴展至專屬客製化 AI 儲存與邊緣 AI 運算平台,包含 aiDAPTIV+ 與企業級 SSD( eSSD )等高毛利產品線。
「 Phison 3.0 」轉型 & eSSD 龐大商機
面對 CSP 對高容量、低延遲儲存的強烈需求,群聯已成功演進至 Phison 3.0 世代。提供包含 PCIe 5.0 企業級 SSD( eSSD )、Retimer 訊號中繼晶片等全客製化解決方案。透過將控制晶片與原廠 NAND Flash 進行硬體搭售與整合,大幅提升在伺服器市場的市佔份額與獲利空間。
aiDAPTIV+ 技術突破邊緣運算「 記憶體牆 」
群聯推出的 Pascari aiDAPTIV+ 混合記憶體擴充技術,是在邊緣 AI 領域最具顛覆性的武器。該技術能將相對低成本的 NAND Flash 轉化為昂貴 DRAM 系統記憶體的延伸。
6 月初在 COMPUTEX 2026 上宣布與 Intel 的深度合作,成功讓高達 260 億參數的 AI 模型,在僅有 16GB DRAM 的 Intel Core Ultra 系統上流暢運行( 過往門檻需 32GB 以上 )。不僅打破中小企業建置在地化 AI 模型的硬體成本限制,更為群聯打開極有潛力的軟體授權商機。
R 補充
✓ 什麼是硬體搭售與整合?
過去群聯單純賣「 控制晶片( Controller ) 」給模組廠或系統廠。客戶買晶片,還要自己去跟三星、Micron 或 Kioxia 採購 NAND Flash 晶圓,然後自己焊接、測試、調校韌體。這在講求「 快速部署 」的 AI 伺服器市場效率太慢。
群聯現在的作法是「 模組化平台( Turnkey Solution ) 」,利用與原廠( 例如 Kioxia )長期的策略結盟關係,直接把晶圓拿過來,在自家的研發基地裡,將控制晶片與 Flash 進行物理層面的最優化整合與測試,直接出貨「 整支隨插即用 」的企業級 SSD( eSSD )。對於 CSP 來說,這大幅縮短相容性測試的時間。
✓ 為什麼能「 大幅提升市佔與獲利 」?
記憶體原廠長年強項在於晶圓的大規模製造,但在面對個別伺服器客戶的「 客製化韌體需求 」時,因為資源被 HBM 綁死而無暇顧及。群聯正好填補這個真空,透過替原廠提供晶片與設計服務,讓原廠帶著群聯的產品一起打入雲端資料中心。
而且純賣控制晶片,一顆可能只賺幾美元( 微薄的晶片設計費 );但如果搭售 NAND Flash,並灌入群聯獨家的 AI 客製化韌體( 例如動態散熱調控、壞軌預測算法 ),產品就昇級成高單價的「 系統級解決方案 」。營收基數直接放大數十倍,毛利率也因為軟體與客製化的加持而顯著拉高,這就是最典型的商業模式升級。
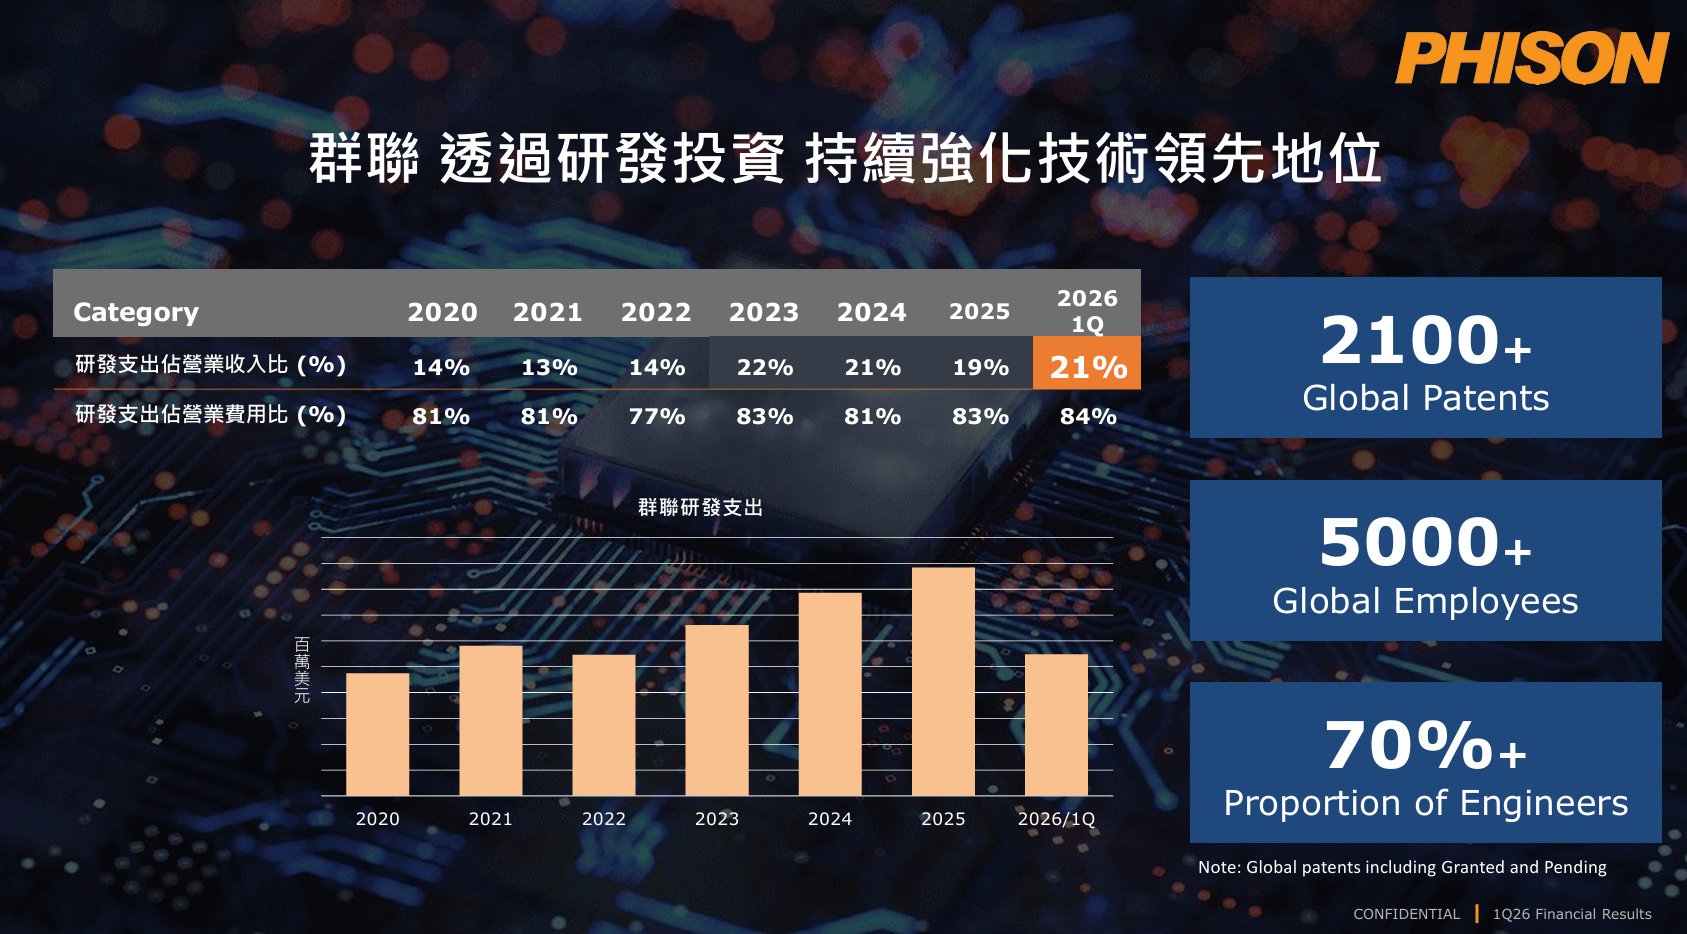
在亮眼的財報表現背後,群聯仍堅持將高昂的資源灌注於長線技術。2026 Q1,將高達 21% 的營業收入投入研發,主要用於先進製程晶片研發與邊緣 AI 平台的開發;而且長期維持超過 70% 的工程師團隊比例,並在全球累積超過 2,100 項專利,為 AI 儲存生態系築起深厚的技術優勢。
隨著高階 eSSD 出貨持續放量,以及解決邊緣運算痛點的 aiDAPTIV+ 方案加速商業化落地,技術優勢正轉化為實質的財務爆發力。外資與研調機構( 例如 FactSet )近期已大幅上修群聯 2026 年的 EPS 預估中位數,達到新台幣 318 – 341 元的驚人區間,並給予高達 3,000 元的目標價。
當資本市場不再僅將群聯視為單純的「 控制晶片廠 」,而是重新將它定價為「 AI 系統整合商 」時,長線已具備強大的基本面支撐。
③ 威剛( 3260 )
威剛有別於記憶體製造廠依賴龐大的資本支出賺取製程溢價,模組廠在超級循環中的核心優勢,在於管理層對「 市場定價趨勢的前瞻掌握 」&「 庫存管理與資金調度能力 」。在這波由 AI 驅動的漲價潮中,威剛完美示範如何將低成本庫存轉化為實質的大額利潤。
財報狗
威剛經營團隊在記憶體價格全面起漲前,就憑藉對週期的精準判斷,提前建立高達新台幣 400 億元的超低成本庫存( 涵蓋 DRAM & NAND Flash )。在「 原廠強勢主導定價 」的賣方市場格局下,這批低價庫存成為最大的獲利引擎。不僅確保極大的毛利率擴張空間,更讓威剛在全市場缺貨潮中,握有「 穩定供貨 」的商業談判籌碼。
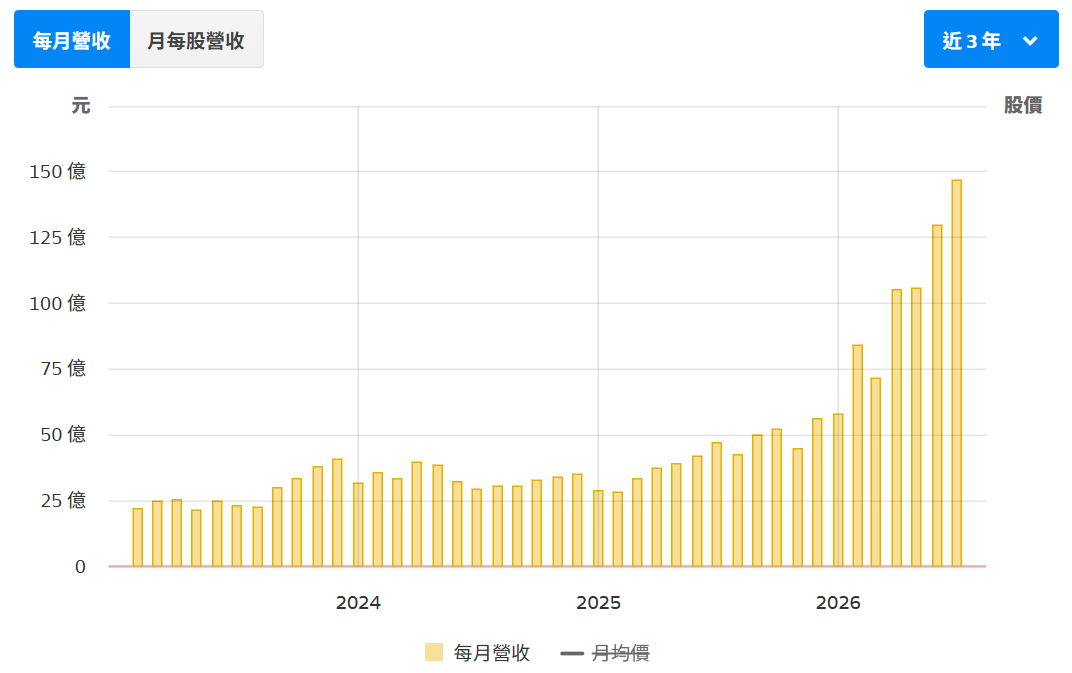
而滿手低價庫存與終端報價上揚的雙重紅利,已直接轉化為破紀錄的財務實績。根據最新數據,威剛 2026 H1 的合併營收一舉衝上創紀錄的新台幣 643 億元。僅花 6 個月的時間,就大幅超越 2025 年全年的總營收( 530 億元 )。
財報狗
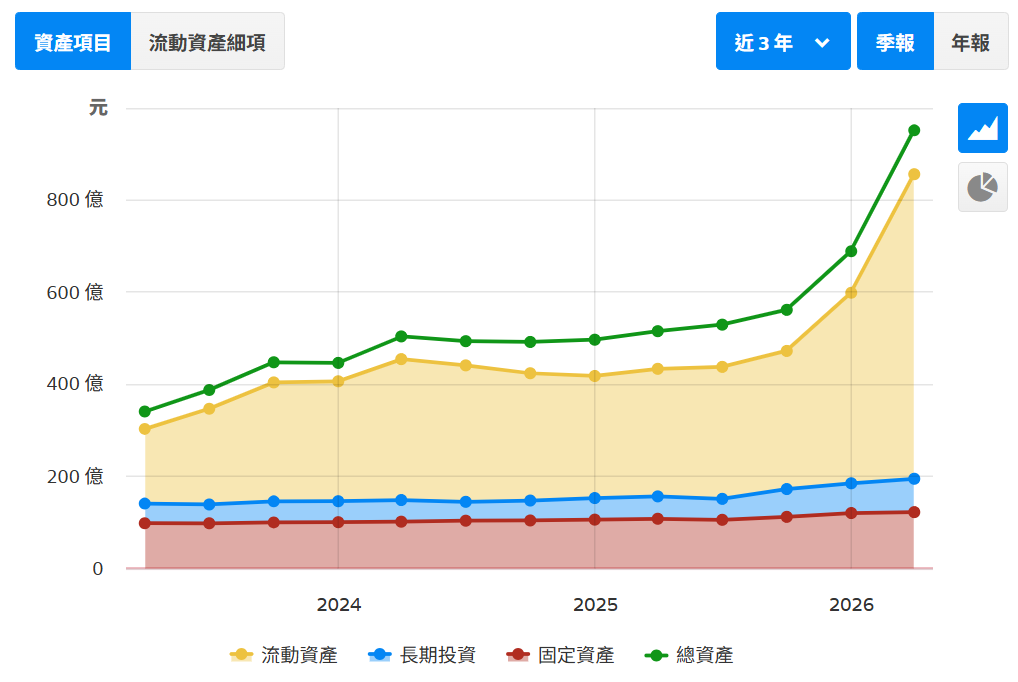
從威剛近三年的資產結構趨勢圖可以看出,代表企業短期變現能力的「 流動資產( 黃色區塊 ) 」在 2025 – 2026 年期間呈現顯著的陡峭走勢,而長期投資與固定資產則相對平緩。這項財務數據反映出經營團隊在流動資產項下大舉建立逾 400 億元低成本存貨的配置成果,成為支撐後續利潤擴張的基礎。
針對 2026 H2 市況,威剛經營層透露,原廠已通知 Q3 DRAM 合約價將調漲 20 – 30%,NAND Flash 幅度則落在 35 – 40%。
這裡顯示出一個關鍵的產業細節。對比 TrendForce 預估 Q3 傳統 DRAM 約 13 – 18% 的漲幅,威剛接收到的原廠報價( 20 – 30% )更為強硬,反映出三大原廠在產能遭到 HBM 嚴重排擠下,對下游模組廠的議價態度。但由於威剛已提前在流動資產項下建立龐大的低成本存貨,市場重置成本的上升,反而擴大既有存貨的變現利差。
隨著傳統規格供需吃緊態勢預期延續,這批歸屬於流動資產項下的低價存貨將逐步轉化為獲利實績。在盈餘能見度提升與獲利跳升的前景下,部分研究機構正逐漸轉向以本益比( P/E )框架進行重新評估,甚至推演長期合理目標價有機會挑戰 1,000 元大關,中長期想像空間隨之打開。
▍潛在投資風險與板塊輪動
儘管記憶體產業正處於數十年難得一見的超級週期,但身為成熟的投資人,在擁抱高報酬的同時,仍必須正視潛在的總體經濟與市場週期風險,並提前擬定板塊輪動的防禦策略。
➀ 消費性電子需求疲弱
儘管雲端伺服器端的需求熱火朝天,但全球通膨壓力與高利率環境,仍實質壓抑普通消費者購買新手機與 PC 的意願。
再加上 AI 應用的「 殺手級軟體 」如果遲遲未能在邊緣終端設備上帶來實質的生產力提升,可能導致 2026 年底至 2027 年間,過度仰賴消費型 DRAM & NAND 產品線的廠商,面臨終端庫存修正與拉貨動能停滯的下行風險。
② 2028 年
➤ 資本支出雙面刃
隨各大廠積極擴產,例如南亞科新廠預計於 2028 年全面開出產能,Micron 與 SK Hynix 的新增產能也將於該時間節點陸續完工。
正如 Bernstein 的預測模型所警示,一旦供需在 2028 年發生逆轉,記憶體價格恐面臨劇烈回落( 預估 DRAM 價格可能下跌逾 50% )。
➤ 反轉訊號的監測
針對半導體週期的觸頂反轉,外資 Goldman Sachs 在最新的科技產業報告中指出,必須密切監控兩個尚未出現的現象:
第一是半導體與零組件供應開始超過需求的跡象。
第二是市場從高附加價值技術轉向降低成本趨勢( 也就是技術演進放緩 )的跡象。
投資人必須在 2027 H2 保持高度警覺,密切觀察 CSP 巨頭的資本支出與上述兩大反轉訊號是否浮現。
③ 避險與防禦策略
Goldman Sachs 在最新報告中明確定調,為應對硬體板塊未來可能出現的高波動,特別提出針對風險趨避時期的防禦性選股策略。Goldman 認為投資人應將目光轉向那些開始透過「 AI 顛覆( AI disruption ) 」掌握新商業機會的企業;AI 的威脅與演進正為軟體及系統建置( 例如網路安全解決方案 )創造出龐大的全新需求。
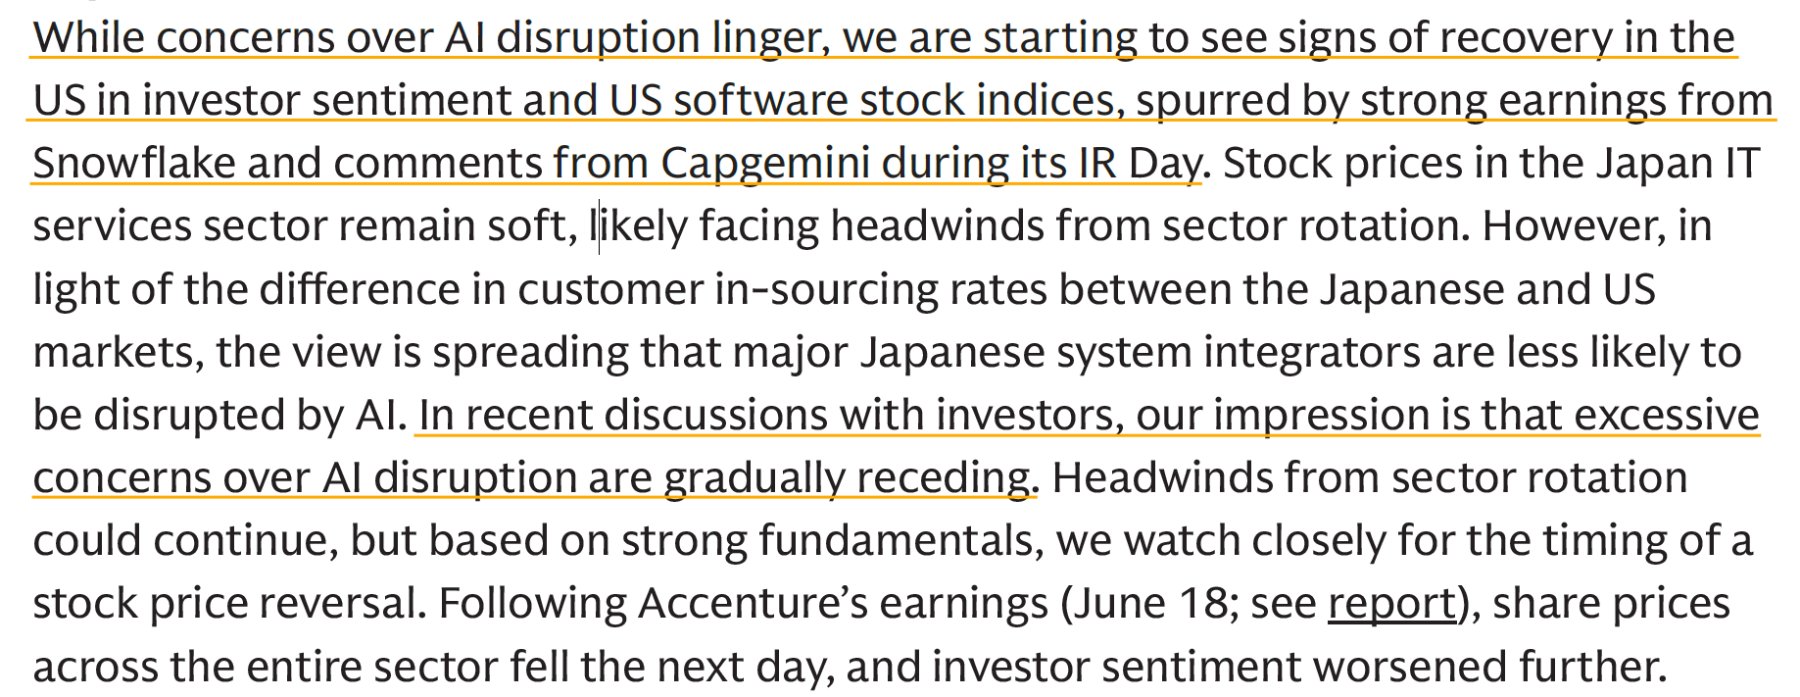
Investment strategy for 2H26 ( Goldman Sachs )
隨著硬體基礎設施逐步建置到位,企業的資本支出重心將轉向 AI 數據基礎建設的實質落地。Goldman Sachs 在報告第 20 頁的 IT 服務深度專題中特別點出,美國投資人情緒與軟體股指數已出現復甦跡象,這主要是受到 Snowflake( SNOW )強勁盈餘表現的激勵。
這項產業細節印證 Goldman 的邏輯,當硬體面臨波動,市場資金將轉向具備長線需求與防禦特性的軟體及 IT 服務板塊。
順應 Goldman 提出的板塊輪動防禦邏輯,在美股市場中,能將 AI 需求轉化為實質收益的企業將成為資金避風港:
資訊系統整合與諮詢: 以美股的 Accenture ( ACN )與 IBM 為代表。當大企業要把 AI 從「 內部測試 」擴大到「 全面落地 」時,這件事通常就不是基層 IT 部門的小預算,而是由大老闆或高階主管直接拍板的頂層戰略。既然是老闆親自盯的「 必做項目 」,預算就不會輕易被砍。這讓專門幫大企業引路、做轉型的顧問巨頭們,就算遇到市場景氣波動,手上的訂單依然穩健。
企業軟體與數據平台: 除了前述 Goldman 報告特別提及表現強勁的 Snowflake 之外,包含 Microsoft ( MSFT )、ServiceNow( NOW )與 Palantir( PLTR )等,都能將 AI 嵌入既有工作流與數據分析平台,透過軟體授權與訂閱制帶來穩定收益。
資訊安全: 呼應 Goldman 報告中提到的網路安全解決方案需求,新一代 AI 模型衍生的資安隱憂,使相關防護從選擇性支出轉為剛性需求。例如 CrowdStrike ( CRWD )、Palo Alto Networks( PANW )等資安巨頭,在市場波動時往往展現出極強的防禦屬性。
R 結論
記憶體產業的投資價值,正從過去供給端盲目擴產、價格流血競爭的週期博弈,轉變為需求端深度綁定、具備強勢議價權的結構性獲利升級。隨 HBM 與高階企業級 SSD 從標準化零組件蛻變為牽動 AI 運算效能的系統核心,相關企業的商業模式與護城河已發生質變,將迎來比過往景氣循環更具延續性的獲利空間。
在 2027 年這場被外資喻為「 史上最嚴重記憶體短缺 」正式引爆之前,逢低佈局具備定價優勢、手握長期約束力合約的純記憶體核心標的,並適度輔以軟體系統板塊等作為風險防禦,將是 2026 H2 至 2027 年,最具期望值、也最能全面分享 AI 時代爆發性成長紅利的資金配置戰略。
2026-07-13
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「 藏鋒資本|投資交流|公開社群 」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。