很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▌關鍵營運活動
➀ 產業痛點:N 型電池與白銀成本
2026 年,全球太陽能產業面臨嚴峻的成本結構反轉。受到地緣政治風險與全球資金轉向實體資產的影響,現貨白銀價格在年初一度飆升至每盎司 93 美元的歷史高價。
白銀具備極佳的導電性,是太陽能電池表面負責導電的「 感光柵線( 導電漿料 ) 」不可或缺的關鍵材料。但是,隨著產業技術由傳統的 P 型 PERC 電池,全面轉向發電效率更高的 N 型 TOPCon 與 BC( 背接觸 ) 技術,新技術的單位銀耗量較過去大幅增加 50 – 100%。
這導致白銀成本在電池片總成本中的佔比,從三年前的 3% 暴衝至驚人的 29%。這讓一線光電龍頭如隆基綠能、晶科能源等面臨極大的利潤壓縮。在這種全產業尋求「 降本增效 」的存亡之際,倉和的技術成為直接挽救毛利率的關鍵。
相關報導: 白銀飆漲引爆光電「自毀」危機! 太陽能板報價噴發 成本佔比暴增至 29% 恐釀供應斷鏈
R 整理
傳統的太陽能網印技術,高度依賴經緯交錯的網布( Mesh )進行編織與印刷( 類似絹印原理 )。但是,當產業為節省銀漿,要求將印刷線徑( 導電線的寬度 )壓縮至 10 微米以下( 約頭髮直徑的十分之一 )時,網布的交叉節點便會成為物理阻礙,容易導致銀漿轉印不均甚至斷線。
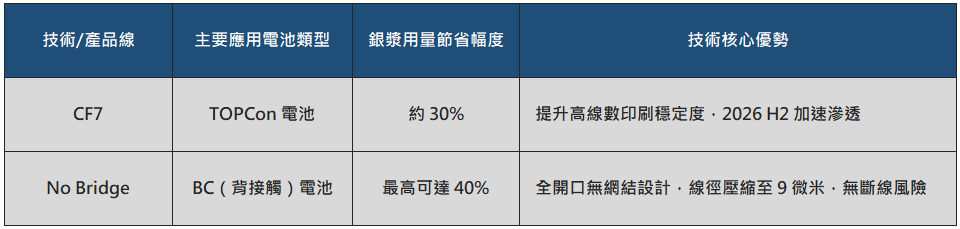
倉和技術團隊每年維持營收 7% 左右的研發投入,成功推出具備破壞性創新的兩大核心產品:
CF7 網版: 專為 TOPCon 技術設計,優化線徑與印刷品質,目標在 2026 H2 進一步擴大滲透率。
No Bridge( 無網結技術 ): 專為高難度的 BC 電池設計。該技術採用全開口的特殊鋼版設計,徹底移除網布結構。無網布干擾下,不僅能將印刷線徑進一步壓縮至 9 微米,更完美解決斷線率問題,同時提升太陽能電池的填充因子( Fill Factor,衡量電池內部損耗的指標 )與整體光電轉換效率。
R 補充
☑ P 型與 N 型電池是什麼?
太陽能矽晶圓透過加入不同的元素,分為 P 型與 N 型。
P 型( PERC 技術 ): 過去十年的市場主流,技術成熟、成本低,但發電轉換效率已達 24.5% 的物理天花板。
N 型( TOPCon / BC 技術 ): 2025 – 2026 年的絕對主流。它對陽光的吸收率更高、壽命更長,發電效率能突破 26% 以上。缺點是需要用更多的銀漿來導電。
☑ TOPCon 與 BC 技術差在哪?
這是 N 型電池的兩大技術路線:
TOPCon: 目前擴產規模最大的主流技術。它的特點是「 雙面導電 」,電池的正反兩面都印有金屬線路,除了正面吸光,背面也能吸收反射光來發電。
BC( 背接觸,Back Contact ): 被視為終極技術。它把所有的導電線都藏在電池的「 背面 」,正面完全沒有任何線條遮擋陽光。正面大面積吸光讓效率極高,但背面要印刷非常細、密、複雜的正面與負電線路,印刷難度極高,對倉和的 No Bridge 鋼版依賴度極深。
☑ 傳統網版 vs 倉和 No Bridge 鋼版
太陽能電池要發電,必須把銀漿像印報紙一樣「 網印 」在矽晶圓上。
傳統網版: 用絲線編織成網布,線與線重疊的「 網結 」會成為物理阻礙。當銀線要印得比頭髮還細( 10 微米以下 )時,銀漿會被網結卡住導致斷線,電流傳不過去整片電池就會報銷。
No Bridge( 無網結鋼版 ): 倉和的專利技術。它徹底移除編織網布,改用高精密材料的「 一體成型鋼版 」,再用雷射雕刻出光滑的溝槽。因為沒有網結阻擋,銀漿能完美流下,不僅能印出 9 微米的超細線徑,更解決斷線問題。
② 產品布局:電池技術迭代
倉和的第二項核心營運活動,是順應太陽能電池技術的快速迭代,進行精準的產品生命週期佈局。
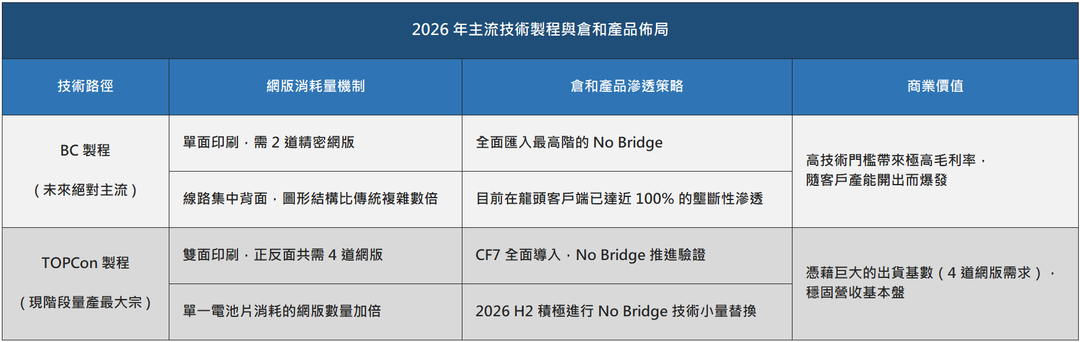
從總量來看,全球太陽能終端裝機量在經歷 2025 年的 655 GW( 吉瓦,百萬瓩 )高峰後,2026 年預估將維持約 2% 的高檔微幅成長。雖然總需求進入高原期,但底層的技術路徑卻在 2026 年發生劇烈的板塊移動:目前的市場量產最大宗為 TOPCon 製程,而發電效率更優的 BC 製程則正加速成為高階市場的主流。
以產業龍頭隆基綠能為例,2026 年的 BC 組件( 太陽能板成品 )出貨計畫預計將超過 50 GW,佔全年出貨目標的 65% 以上,並宣佈在年底前將中國國內電池產能全部切換為 BC 產能。這股製程轉移潮,直接改變網版市場的遊戲規則。
R 整理
針對這兩大主流技術,倉和展現高度的製程適配性與營運彈性;這種針對不同製程提供差異化「 省銀方案 」的策略,確保倉和不論市場往哪一個技術靠攏,都能最大化地捕獲技術迭代帶來的紅利。
R 補充
☑ GW 是什麼概念?
GW( Gigawatt )是發電容量單位( 1 GW = 1,000 MW = 10 億瓦 )。2025 年全球裝機 655 GW,大約等於 300 座核電廠的年發電容量。2026 年產業從「 追求總量爆發 」轉向「 追求每 1 GW 的發電效益 」,這正是倉和這種技術升級型廠商的機會。
☑ 組件( Module )& 電池片( Cell )
電池片( Cell ): 太陽能矽晶圓經過加工、網印銀線後的單一薄片,是發電的核心。
組件( Module ): 也就是我們常說的「 太陽能板 」。將幾十片電池片串聯封裝、加上玻璃外框後的成品。隆基綠能推動 65% 出貨轉向 BC 組件,代表上游電池片製程正在進行大洗牌。
☑ 為什麼 BC 用 2 道網版、TOPCon 用 4 道,難度卻相反?
TOPCon 像「 正反面刷油漆 」: 正面、背面都要印導電線,且為收集不同性質的電流,正反面各需要 2 道工序( 共 4 道網版 )。雖然數量多,但線路圖形相對傳統、單純。
BC 像「 在手錶齒輪上雕刻 」: 正面完全不印線,把所有的正極、負極線路全部擠在背面。這導致背面線路必須像迷宮一樣極其精細且交錯排列,只要有一絲一毫的偏差就會短路。這就是為什麼它雖然只需要 2 道網版,但對倉和 No Bridge 雷射鋼版的精密定位與均勻印刷能力,依賴度反而最高。
③ 全球布局:地緣政治格局
倉和的第三項核心營運活動,是在全球地緣政治重塑的格局下,積極推動供應鏈與市場的「 非中化( 非紅供應鏈 ) 」海外擴張。
美國《 通膨降低法案 》( IRA )框架下的 FEOC( 受關注外國實體 ) 條款,於 2026 年 1 月 1 日起正式進入嚴格執行階段。該條款規定,若太陽能專案中的供應鏈企業,由受關注外國實體( 主要指中國政府、受其控制或設於中國境內的企業 )持股或控制權超過 25%,將徹底喪失美國聯邦的稅收抵免資格。這項法規實質上阻斷中國太陽能供應鏈直接大舉進軍美國市場的道路,也為具備「 非紅供應鏈 」身份的台灣企業,創造空前的戰略真空與轉單紅利。
在此背景下,全球電動車與能源巨頭 Tesla 的動向尤其關鍵。Tesla 正試圖在能源版圖中補齊清潔能源製造的短板,目前已在美國德州動工興建目標年產能高達 100 GW 的太陽能組件超級工廠。市場傳聞 Tesla 正尋求向中國設備商採購太陽能電池製造設備,但是,「 買設備( 單次性支出 )」&「 買網版( 持續性耗材 ) 」的商業邏輯截然不同。
延伸閱讀: Tesla’s rooftop solar paradox
由於網印網版是每生產數萬片電池片就必須更換的高頻率消耗品( 耗材 ),在面對美國嚴格的 FEOC 審查與知識產權保護下,美國本土製造商極度依賴非中國供應商來提供長期的關鍵耗材。倉和管理層在法說會中自信的指出,目前赴美設廠的太陽能製造商中,「 高達 99% 都是倉和的客戶 」。
為了迎接這股海外製造的龐大需求,倉和正積極進行全球化的產能與市場調配:
美國與海外市場: 台灣林口總部已順利完成產能擴充。以「 非紅供應鏈 」的純淨身份,無縫對接美國本土製造商( 例如 Tesla 供應鏈 )的耗材需求。
印度市場 ( 年成長率預期達 25% ): 預計於 10 月份前往印度班加羅爾推廣 No Bridge 等新產品,並於年底前完成印度新廠置。能夠就近供應爆發性成長的印度本土市場,有效迴避各國高關稅壁壘。
這種全球化的產能部署,讓倉和成功從一家單純的零件供應商,升級為全球太陽能巨頭不可或缺的戰略合作夥伴,成為支撐中長期營收規模爆發的第三大基石。
R 補充
☑ 什麼是 IRA 與 FEOC?
IRA( 通膨降低法案 ): 美國為了扶持本土綠能與安全供應鏈所推出的法案,提供高額的補貼與稅收減免。
FEOC( 受關注外國實體 ): 簡單來說就是美國官方的「 黑名單( 或敏感名單 ) 」。只要供應鏈中含有超過 25% 中資色彩,在美國建置太陽能電廠就拿不到補貼。這逼得美國本土製造商必須全面尋找像倉和這樣「 背景乾淨 」的台灣廠商合作。
☑ 設備與耗材差在哪?
設備: 像工廠裡的印刷機台。買一次可以用五年、十年,即使跟中國廠商買,也屬於單次性的資本支出。
耗材( 網版 ): 就像印表機的「 墨水匣 」或機台的「 刀具 」。網版在高速印刷下會磨損,每印幾萬片電池片就得報廢換新。因為需要源源不絕地進口更新,如果使用中資網版,會持續踩到美國 FEOC 的法規紅線。因此,倉和這種「 非中化耗材商 」的黏著度與戰略價值,遠高於單純的設備商。
▌關鍵營運指標
➀ 產品結構
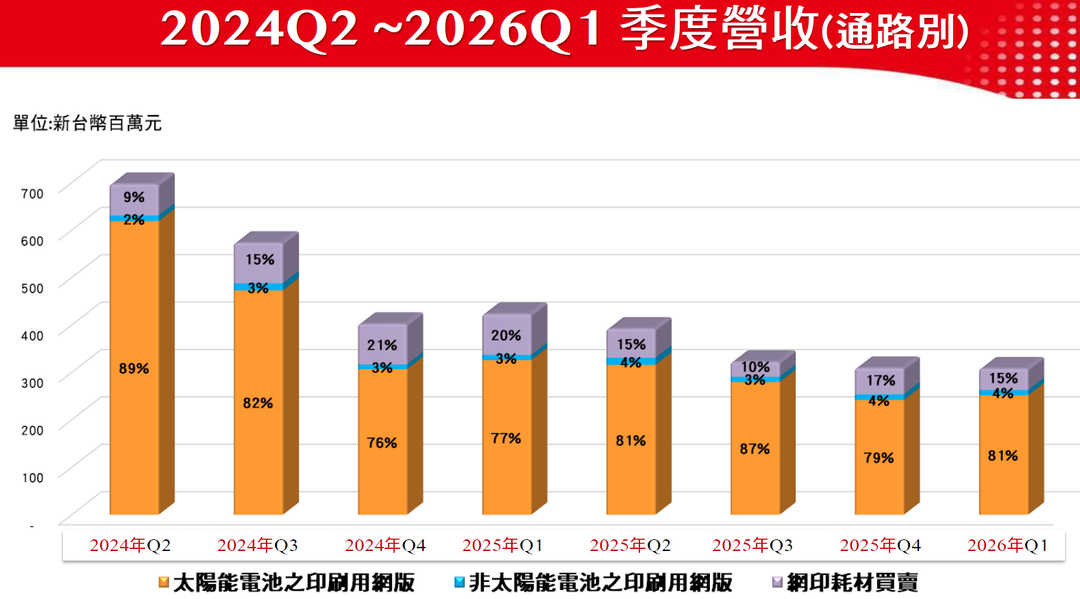
倉和 2026 Q1 法說會
在產品結構的趨勢變化上,倉和展現技術轉型決心。回顧過去 8 個季度的營收來源,太陽能電池印刷用網版始終是核心主力,平均佔比約達總營收的 85%。
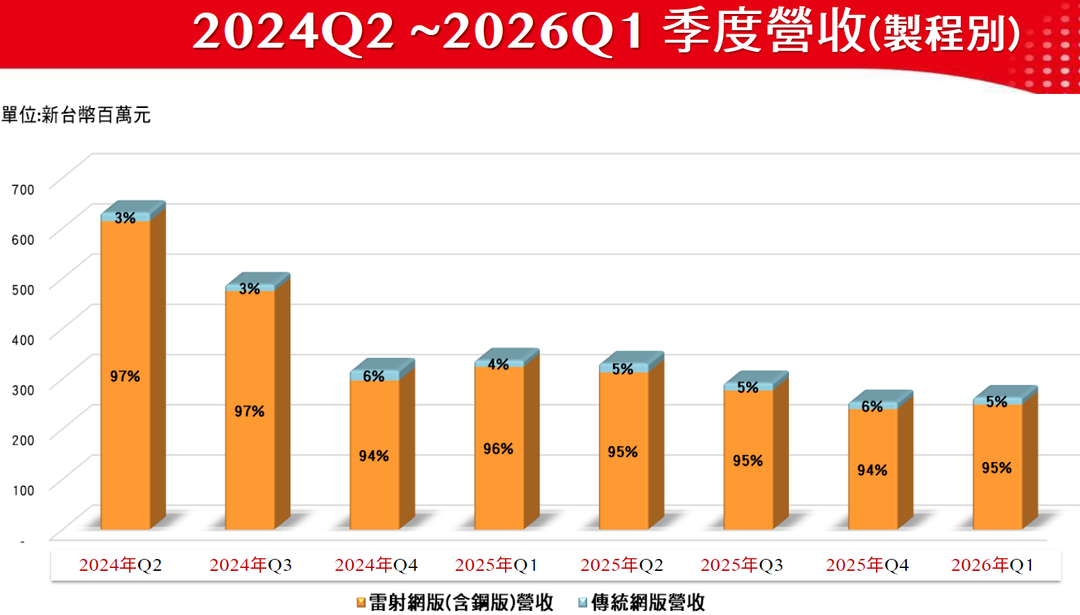
倉和 2026 Q1 法說會
但是,若從製程別的微觀結構切入,會發現內部結構展現極強的韌性:
雷射網版( 含鋼版 ): 高階產品的營收佔比長期維持約 95% 的絕對統治地位。即使面對產業景氣調整、季度總營收絕對值有所波動,至 2026 Q1,雷射網版依然堅守著 95% 的絕對份額。
傳統編織網版: 傳統網版營收佔比長期被壓制在 3 – 6% 之間的極低水位。
高階雷射網版始終穩居 95% 左右的絕對份額。證明倉和早已擺脫傳統網版的價格紅海,將資源全面集中於高壁壘、具技術寡佔力的精密雷射與鋼版領域。這種高純度的產品結構,正是面對市場逆風與同業內卷時,毛利率得以穩定的關鍵底牌。
② 市場結構
倉和 2026 Q1 法說會
在市場結構的動態調整上,倉和正處於區域比重重塑的過渡期。2026 Q1,因中國太陽能電池大廠面臨產能過剩並進行庫存去化,同業重組殺價引發市場「 內卷( 惡性競爭 ) 」,導致短期合併營收呈現年減。
但是,在中國市場承壓之際,倉和的海外多元化布局已逐步顯現成效:
非中海外市場的防禦: 受惠於美國 FEOC( 受關注外國實體 )條款嚴格執行,在歐美與印度等重視智慧財產權與專利保護的區域,中國同業的低價策略受限,使倉和在非中市場的市佔率具備較高的穩固性。
非洲新市場開花結果: 倉和新產品已陸續通過當地客戶認證,並穩定轉化為實質的量產訂單,成功開闢中國以外的第二市場。.
③ 定價權
倉和在營運指標上的核心,在於產品的平均售價( ASP )與定價權。
面對中國同業的低價競爭,倉和並未陷入價格戰,管理層在法說會中提出的微觀消耗與成本模型,說明高單價產品的市場立足點:
消耗模型與單價: 全球每 1 GW 的太陽能電池產能,約需消耗 400 – 500 片網版。倉和高階網版每片平均單價約落在新台幣 2 萬元左右,高於中國競爭對手。
耐用度與生產效益: 倉和網版的耐印次數已自過去的 3 萬次,提升至接近 100 萬次。這有助於客戶減少產線停機更換網版的頻率,進而提升生產產能。
銀漿節省效益: 若將網版採購成本攤提至單一電池片的印刷製程中,倉和與同業的成本絕對值差異極小;但是,採用 No Bridge 技術最高能節省 40% 的銀漿耗用量,在白銀價格高漲的環境下,能為電池廠帶來顯著的降本效益。
這項數據顯示,當產品能為下游客戶創造出顯著的附加價值時,客戶對產品單價的敏感度便會隨之降低。這種以「 創造價值 」為導向的商業模式,是倉和在太陽能產業景氣下行週期中,仍能維持產品高單價並享有穩定毛利率的關鍵因素。
▌關鍵營運指標
倉和 2026 Q1 法說會
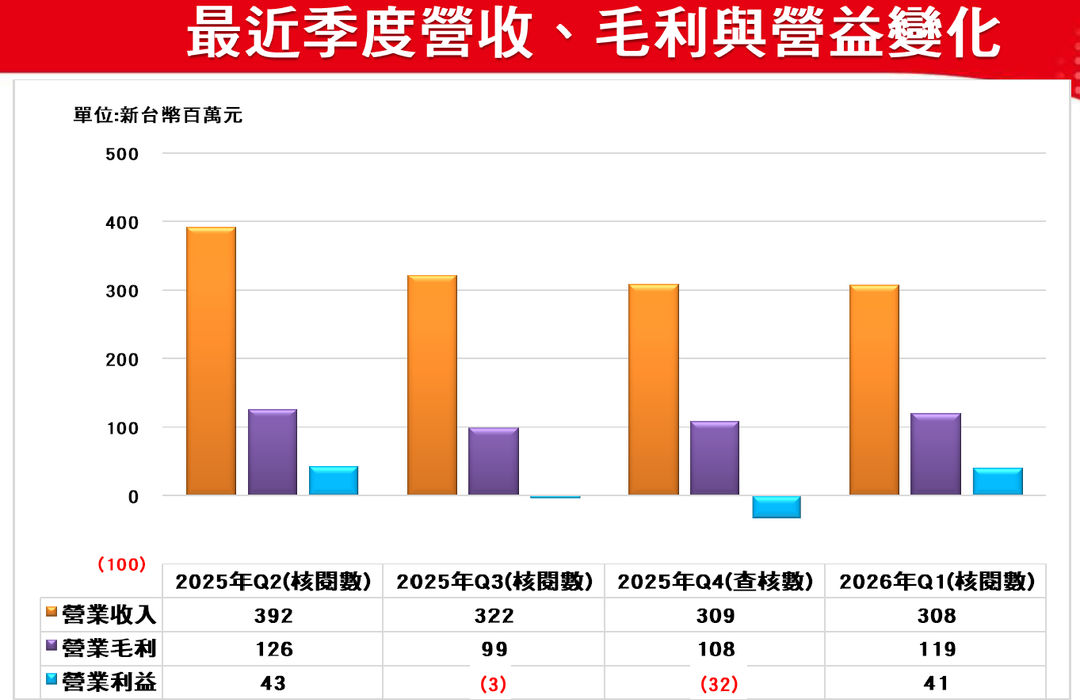
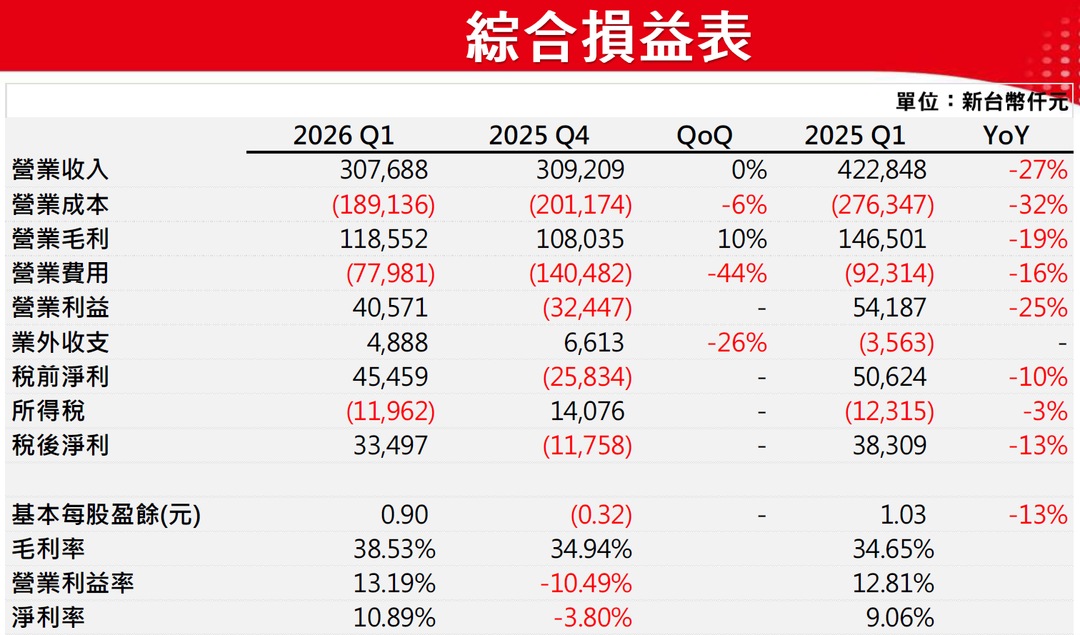
在營收規模年減 27% 的逆風環境下,倉和的毛利率並未因規模經濟效益遞減而下滑,反倒從去年同期的 34.7%( 以及上季的 34.9% ),反向上升至 38.5%。這主要由以下核心因子驅動:
產品組合優化: 透過無網布設計的 No Bridge 產品持續向高階 BC 客戶群匯入,帶動高毛利產品佔營收比重攀升。
技術溢價帶來的定價權: 由於創新技術能實質協助客戶節省高昂的銀漿成本,使倉和在同業價格戰中仍保有較強的產品定價權。
營業成本控管: 本季營業成本降至 1.9 億元,呈現季減 6%、年減 32% 的趨勢。成本的降幅超越營收衰退幅度( 年減 27% ),是毛利率得以穩定的關鍵。
這項財務訊號顯示,企業並非一味仰賴產能與銷售規模來攤平單位成本,而是透過技術創新與產品組合優化,在產業調整週期中支撐本業的獲利能力。
循著財報流向觀察整體營運效益:
營業費用: 2026 Q1 營業費用為 7,798 萬元,較前一季的高基期( 約 1.4 億元 )大幅收斂 44%,年對年也減少 16%。
三率表現與 EPS 反轉: 受惠於費用控管,營業利益率由上季的 -10.5% 翻正至 13.2%( 甚至略高於去年同期的 12.8% );稅後淨利率同步回升至 10.9%。最終反映在 EPS 上,第一季繳出 0.9 元,相較於上季的 -0.32 元順利轉虧為盈。
在股利政策方面,維持相對穩定的配發紀錄。倉和已於 2026 年 6 月 24 日完成除息交易,每股配發現金股利 1.53 元,顯示出經營團隊在維持營運韌性的同時,也持續將部分獲利成果回饋給股東。
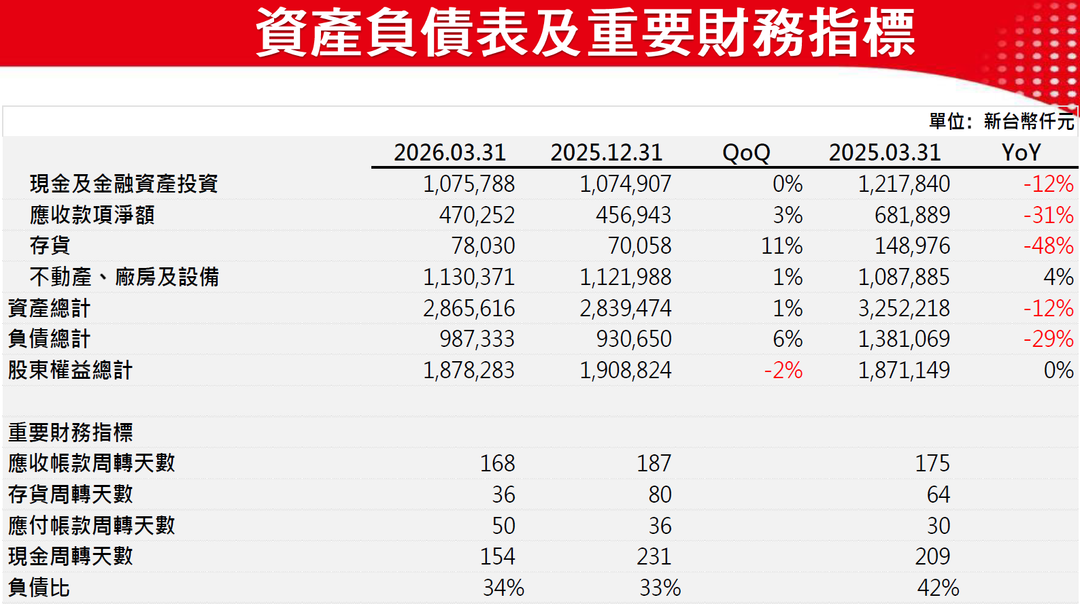
倉和 2026 Q1 法說會
檢視倉和 2026 Q1 的資產負債表與重要財務指標,在營運週轉與資金運用效率上呈現顯著改善:
營運週轉天數優化: 相較於 2025 年底,2026 Q1 的應收帳款週轉天數由 187 天下降至 168 天;存貨週轉天數從 80 天大幅縮短至 36 天;整體現金週轉天數也從 231 天降至 154 天。這項指標的精進,直接反映本業營運資金的回流速度正在加快。
資產結構與流動性: 截至 2026 年 3 月 31 日,帳上現金及金融資產投資高達 10.8 億元,佔總資產比重近 38%。
負債與股東權益: 整體負債比維持在 34% 的健康水位;股東權益總計為 18.8 億元。以目前期末股本計算,每股淨值約落在 51.5 元。
充沛的現金部位與健全的資產負債表,不僅為後續前往印度建廠等海外資本支出提供支持,也確保技術研發投資的資金活水,成為應對太陽能產業景氣波動時的防禦底氣。
▌關鍵營運指標
➀ 短中期營運催化劑
就短中期的營運能見度而言,經營團隊在法說會上給出明確的前瞻指引,預期下半年度營運表現將優於上半年。這項預測主要建構在三個即將發酵的市場催化劑之上:
新產品的跨製程滲透: 目前在 BC 電池領域表現優異的 No Bridge 技術,在下半年將進一步向全球市佔率最高的 TOPCon 製程擴展。隨著海外大廠率先導入,省銀效益預期將逐步在市場擴散。
非中產能的實質貢獻: 受惠於美國 FEOC 條款的保護傘效應,加上 10 月份即將在印度市場展開的深度推廣,搭配年底預計落成的印度班加羅爾新廠,海外產能與訂單的雙重落地,有助於填補並優化既有的市場缺口。
供應鏈去庫存週期的終結: 歷經數個季度的產能去化,下游終端需求終將回歸常態,預期將帶動網版耗材進入新一輪的補庫存循環。
② 中長期技術路線與跨領域藍圖
將目光放遠至 2027 年甚至更長遠的技術路線圖,倉和規劃更具防禦性與擴張性的布局:
在太陽能領域,繼全開口鋼版與 No Bridge 之後,預計將推出「 金屬圖形化技術 」( Metal Patterning )。透過優化塗層配方與導入更強化的膜層材料,這項技術能使網版表面更加耐印,進一步推升產品的使用壽命與性價比,拉大與競爭對手的技術代差。
更具想像空間的,是倉和跨足「 非太陽能產業技術 」的藍圖。利用 No Bridge 技術所帶來的無網布、高精密度印刷特性,倉和正積極切入以下領域:
高精密電子印刷: 如被動元件( MLCC )製程。
先進通訊元件: 如柔性射頻( RF )模組。
醫療與智慧穿戴: 醫療用感測器與軟性電子印刷。
雖然目前這些非太陽能領域的營收佔比僅約 3% 左右,但管理層透露已取得初步進展。一旦這些跨領域的精密應用開始實質放量,將推動倉和從「 光伏耗材商 」向「 精密電子級解方提供商 」升級,有助於資本市場對於商業模式進行重新評價。
R 補充
☑ 什麼是金屬圖形化技術( Metal Patterning )?
這是倉和網版技術的下一步升級。透過在網版表面導入特殊的金屬化塗層與材料,讓原本的薄膜網版具備接近金屬的剛性與耐磨度。這項技術能讓網版在面對高速刮印時更不易變形,進一步將耐印次數推向新高,拉大與後續追趕者的技術差距。
☑ 為什麼網版技術可以跨界到被動元件( MLCC )或醫療感測器?
因為核心本質都是「 精密印刷 」。不論是太陽能電池上的銀線、被動元件內部的微小電路,還是醫療血糖晶片上的感測線路,都需要把導電材料極其精準、均勻地印在基板上。
倉和的 No Bridge 技術因為沒有傳統網布絲線的干擾,能夠印出極細且不斷線的精密線路,這種物理優勢在非太陽能的電子與醫療產業同樣具備極高的應用價值。
③ 未來營運發展情境假設
依據產業內外部環境的變數,我們可以勾勒出未來幾年的三種發展情境,藉此評估企業的營運韌性:
保守情境: 中國太陽能市場的價格戰持續惡化,且同業透過逆向工程推出低價的仿製品;同時,海外能源政策出現反覆,導致下游大廠的建廠進度遞延。在此情境下,倉和將主要依靠微幅的海外市佔率擴張與既有的技術專利優勢來支撐營運底線。
常態情境: TOPCon 客戶順利完成驗證並開始穩定採用 No Bridge 技術,發揮定價權;印度廠如期於 2026 年年底投產,完美接軌當地爆發性的成長需求。非中市場的營收佔比穩步跨越 50% 門檻,整體獲利結構進入穩健上升通道。
樂觀情境: 國際白銀價格持續維持在歷史高檔,迫使全球太陽能大廠全面且深度地依賴倉和的省銀解決方案;海外指標大廠的在地化供應鏈訂單如期落地,引爆美國製造的龐大商機;與此同時,被動元件與醫療感測器等非太陽能網版順利放量,開啟第二條高速成長曲線。
R 結論
總結而論,倉和展現技術驅動型企業如何在產業逆風中,透過解決客戶核心痛點來重塑價值的過程。
倉和精準掌握兩大結構性紅利:一是極端原物料價格催生出的「 省銀剛需 」,將 No Bridge 技術轉化為下游客戶難以拒絕的降本利器;二是地緣政治重塑供應鏈所帶來的「 非中製造 」紅利,在高度重視專利保護的海外市場建立起獨特優勢。當耗材技術能直接為下游客戶抹平材料成本時,定價權便不再受制於同業的低價傾銷。
隨著 2026 H2 新產品在 TOPCon 製程的滲透率提升,以及印度與海外產能的陸續釋放,倉和在獲利能力與現金流創造上的防禦性正逐步展現。近期市場資金與法人籌碼的注意,實則反映市場正在為這種「 技術溢價 」&「 非紅稀缺性 」進行重新定價。
在客觀評估成長前景的同時,仍須留意以下營運變數:
智財專利遭受仿製侵權風險: 儘管倉和已佈局專利防護網,但若競爭對手透過逆向工程破解核心技術並推出低價仿製品,仍可能加速中國市場高毛利紅利期的去化。
國際白銀價格劇烈回檔風險: 目前高階產品的溢價能力與高銀價環境息息相關。若國際白銀現貨價格因宏觀因素出現大幅度回檔,下游電池廠「 去銀化 」的迫切性降低,可能間接影響客戶採用高單價網版的意願。
海外政策變動建廠延宕風險: 海外指標大廠的本土化佈局與建廠計畫,高度依賴當地綠能補貼與關稅政策的落實狀況。若因地緣政治更迭或供應鏈瓶頸導致下游產能開出進度延宕,將直接推遲倉和海外市場的爆發時程。
2026-07-01
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群「 藏鋒資本|投資交流|公開社群 」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。