很高興能在投資的路上與您相遇。我們撰寫文章的初衷,是分享一套應對市場的思考體系,而非提供買賣建議,因為市場從來沒有標準答案。
每一筆成功的投資,都需要「 清晰的觀點 」與「 周詳的策略 」。我的文章能提供前者,但後者關於何時進出場、如何配置與調節,必須由您親自建立。
我的研究是輔助,是火種,目的是點燃您的獨立思考,並找到建立自己交易策略的支點。
希望這些內容能有所啟發,幫助您建立專屬的觀點與濾網。請保持獨立判斷,為自己的資金負責,讓我們一起成為更有智慧的投資人。
▌關鍵營運活動
① 四十週年再轉型
回顧強茂四十年的發展歷程,可以看到企業幾次重要的產品與市場轉向:
2000 年( 切入 SMD ): 掌握電子產品微型化趨勢,由傳統通孔元件( Through-hole )切入表面黏著元件( SMD )。
2020 年( 聚焦功率半導體 ): 於疫情期間縮減長期拖累營運的太陽能事業,將資源重新集中。
2023 年後( 深化車用布局 ): 全球車用供應鏈開始重組,強茂憑藉多年建立的車規品質體系與供應能力,進一步提升在全球 Tier 1 車用供應鏈中的地位。
站上成立四十週年的時間點,強茂也正式提出下一階段的「 555 計畫 」:以 5 年時間,將 MOSFET( 金屬氧化物半導體場效電晶體 )營收推升至 5 億美元,並挑戰全球 5% 市占率。
相較目前全球 MOSFET 市占仍低於 1%,這顯然不是單純維持既有市場,而是一項擴張的成長目標。未來將以「 AI 生態系 」&「 全球車用智慧化」為兩大核心引擎,持續提高 MOSFET、功率元件與 IC 等高附加價值產品的營收占比。
值得注意的是,這並不代表強茂要從原有商業模式重新轉型,而是進一步深化既有 IDM( 整合元件製造商 )的競爭優勢。功率半導體的產品規格會隨終端應用而高度分化,因此從元件設計、晶圓製造到封裝測試的整合能力,通常直接影響產品性能、客戶驗證速度與客製化能力;這也是目前全球功率半導體龍頭多採 IDM 模式的重要原因。
另一項值得觀察的布局則是 IC 業務獨立化。強茂於 2023 年推出 IC 產品,並於 2024 年成立子公司興茂科技,目前產品已涵蓋:
Motor MCU( 馬達微控制器 )
Power Management IC( 電源管理 IC )
Signal Chain IC( 訊號鏈 IC )
這項布局的實質意義,在於讓強茂逐步從過去以分離式功率元件為主的供應模式,延伸至「 功率元件 + 控制 IC 」的產品組合,為未來切入 AI 運算、馬達控制與車用電子等應用建立更完整的底層基礎。
相關報導:全球功率半導體前十強沒有一家台灣公司!?強茂「 555 計畫 」押注AI與車用,挑戰世界級大廠
R 補充
☑ 什麼是 MOSFET 與功率半導體?
名字聽起來很生硬,但你可以把它想像成電子產品裡的「 電力水龍頭 」或「 高階開關 」。不管是 AI 伺服器要應付龐大的算力,還是電動車要管理電池輸出,都需要這些元件來精準、高效地控制電流大小與方向,確保設備不會因為過熱或電壓不穩而當機。
☑ 為什麼功率半導體一定要走 IDM( 整合元件製造商 )模式?
我們常聽到台積電( 專門製造 )& 聯發科( 專門設計 ),這種分工在數位晶片是主流。但功率半導體不同,它高度講求「 耐高壓、大電流 」的物理特性。
這代表產品的設計圖與工廠的製造機台必須緊密配合,自己掌握「 設計 + 製造 + 封裝 」整條產線( IDM ),才能隨時調整參數來滿足客戶客製化的規格,這也是為什麼全球龍頭( 英飛凌、意法半導體 )幾乎都是 IDM 廠。
☑ 為什麼要推動「 功率元件 + 控制 IC 」?
過去強茂主要生產功率元件,這就像是提供純粹的「 肌肉 」( 負責出力控制電流 )。而現在成立興茂科技跨足 MCU 與電源管理 IC,等於是補上指揮的「 大腦 」。
強茂不再只是單純賣零組件,而是能直接給客戶一套「 完整解決方案( 大腦 + 肌肉 ) 」。對客戶來說,採購同一套系統相容性更好;對強茂而言,這能大幅提高產品的毛利率與客戶黏著度。
☑ Tier 1 車用供應鏈的含金量
Tier 1 指的是「 直接供貨給整車品牌廠( 福特、豐田 ) 」的一階供應商。要打進 Tier 1 必須通過極度嚴苛的車規認證( 耐極端高低溫、零故障率 ),認證期通常長達 3 -5 年。一旦成功打入,競爭對手就很難搶走,能帶來長期且穩定的高毛利訂單。
② 併購越南封測廠
隨著地緣政治風險升高,汽車與工業客戶除了關注產品性能與價格,也愈來愈重視供應來源是否足夠分散。對功率半導體廠而言,能否提供中國以外的生產基地,逐漸從加分條件轉變為爭取國際客戶的重要競爭門檻。
基於這項趨勢,強茂於 2025 年 11 月決議斥資約 1,003 萬美元,收購日本 Torex Semiconductor 旗下 TOREX Vietnam Semiconductor 95% 股權。這座位於越南平陽省的工廠,為強茂帶來幾項關鍵的戰略資源:
直接取得車規體系: 該廠已取得 IATF 16949 車用品質管理認證,且具備 IC 封測與超小型封裝技術。
跨出單一產地: 讓強茂在既有的台灣、中國與菲律賓基地之外,進一步建立東南亞的製造據點。
加速車規量產: 首階段規劃於越南新增兩條車規產線,導入車規功率分離式元件,預計自 2026 Q3 陸續量產。
這項併購真正重要的地方,不只是增加一座工廠,而是讓強茂取得一個已具備車規品質體系的「 非中國生產基地 」,進一步提高全球 Tier 1 車用客戶在產地選擇與產能調度上的彈性。
而這項布局剛好遇到另一個產業變數。2025 H2,全球重要車用功率半導體供應商 Nexperia( 安世半導體 ) 因母公司聞泰科技的中資背景,捲入荷蘭政府治理干預與中國出口限制,導致部分車用晶片供應一度受到衝擊,也迫使歐美車廠重新檢視供應來源。
由於強茂在二極體、MOSFET、小訊號與保護元件等產品線上,與安世具有相當程度的市場交集,供應鏈重新分散採購,反而為強茂帶來爭取新專案的機會。
因此,越南廠的價值不能只用新增多少產能來衡量。對強茂而言,它更像是取得國際車用客戶「 China + 1 」供應資格的一張重要門票,先建立符合車規要求的海外產能,再利用既有產品線爭取供應鏈重組帶來的轉單機會。如果後續越南廠的客戶認證與產能利用率順利提升,就有機會成為擴大歐美車用市場占有率的重要支點。
R 補充
☑ 為什麼強茂選擇「 花錢併購 」而不是自己蓋廠?
要在一塊空地上蓋好一座半導體封測廠並不難,難的是打入車廠供應鏈。汽車零件攸關人命,IATF 16949 就是全球通用的車用品質管理標準。
如果強茂自己蓋新廠,從建廠完畢到通過這個車規驗證,通常要苦熬 3 – 5 年。直接買下已經擁有該認證的越南廠,等於是「 用金錢買時間 」,直接跳過最冗長的考核期,最快明年就能開始量產交貨。
☑ 地緣政治帶來的「 轉單效應 」
安世半導體( Nexperia )原本是歐美車用元件的重要供應商,但因為它的母公司是中資,近年受到歐美政府嚴格的出口管制與安全審查。
歐美車廠為確保零件供應不會因為政治干預而中斷,只好把原本給安世的部分訂單拿出來,轉交給其他國家的廠商。強茂的產品線剛好跟安世高度重疊,再加上擁有「 越南廠 」這個安全的海外基地,自然成為這波供應鏈重組下,最有機會接手這些訂單的贏家。
③ 選擇性漲價
隨著 AI 資料中心推升電力需求,功率半導體的供需結構也開始轉變。供給趨緊加上晶圓、導線架等成本上升,使產業逐漸具備向下游客戶反映成本的條件,國際大廠也陸續啟動價格調整:
2025 Q4: 英飛凌( Infineon )率先啟動價格調整。
2026 H1: STM( 意法半導體 )、Onsemi( 安森美 )等國際大廠陸續跟進。
同時間,部分以 6 吋、8 吋晶圓生產的功率元件,交貨期也開始持續拉長。
強茂也自 2026 Q2 開始,針對部分產品逐步調整售價。值得注意的是,並未採取全面漲價策略,而是依照不同產品的供需狀況與競爭位置,進行「 差異化定價 」:
小訊號元件( 成熟產品重獲利 ): 目前漲價主要集中於此。對於供需較緊、客戶替代成本較高的成熟產品,強茂適度反映價格與成本,藉此改善既有業務的獲利能力。
Power MOSFET( 成長產品拚市占 ): 被列為「 555 計畫 」核心的功率 MOSFET,現階段仍以擴大市占率為優先。選擇先透過價格優勢、產品導入與客戶認證來搶占市場,為未來的成長建立更大的營收基礎。
這樣的策略,反而比全面漲價更值得關注。
這一波漲價對強茂真正的意義,並不只是短期 ASP 的上升,而是開始擁有更大的產品組合與價格調度空間,成熟產品負責改善獲利,新產品則優先擴大市場。
若未來 AI 與車用需求持續增長,並帶動高階 MOSFET、TVS( 二極體瞬態電壓抑制器 )及功率二極體的產能利用率提升,強茂的成長模式便有機會從單純的「 量增 」,進一步走向產品組合與獲利能力同步改善的良性循環。
R 補充
☑ 為什麼缺貨的常常是「 6 吋、8 吋 」晶圓廠的產能?
像手機或 AI 運算用的大腦晶片,裡面的線路追求越細越好( 3 奈米 ),這種天價的先進製程為了符合經濟效益,都必須用最大張的「 12 吋晶圓 」來量產。但功率半導體不追求線路微縮,它講求的是「 耐高壓、大電流 」,用早就折舊完畢、成本最低的「 6 吋 or 8 吋晶圓 」舊廠房來生產最划算。
不過,現在全球很少有廠商會去砸大錢蓋全新的 8 吋廠( 因為蓋新廠生產便宜元件不划算 ),導致 8 吋的總產能幾乎是固定的。因此,只要電動車或 AI 的電力元件需求一爆發,這種成熟製程的產能就很容易塞車,導致交貨期拉長。
▌關鍵營運指標
前述策略能否真正轉化為成長,最終仍要回到可以量化的營運指標。對現階段的強茂而言,最值得觀察的是兩項更變化:營收結構是否持續往車用與 AI 移動,以及訂單與產業供需是否足以支撐後續出貨成長。
① 終端應用結構優化
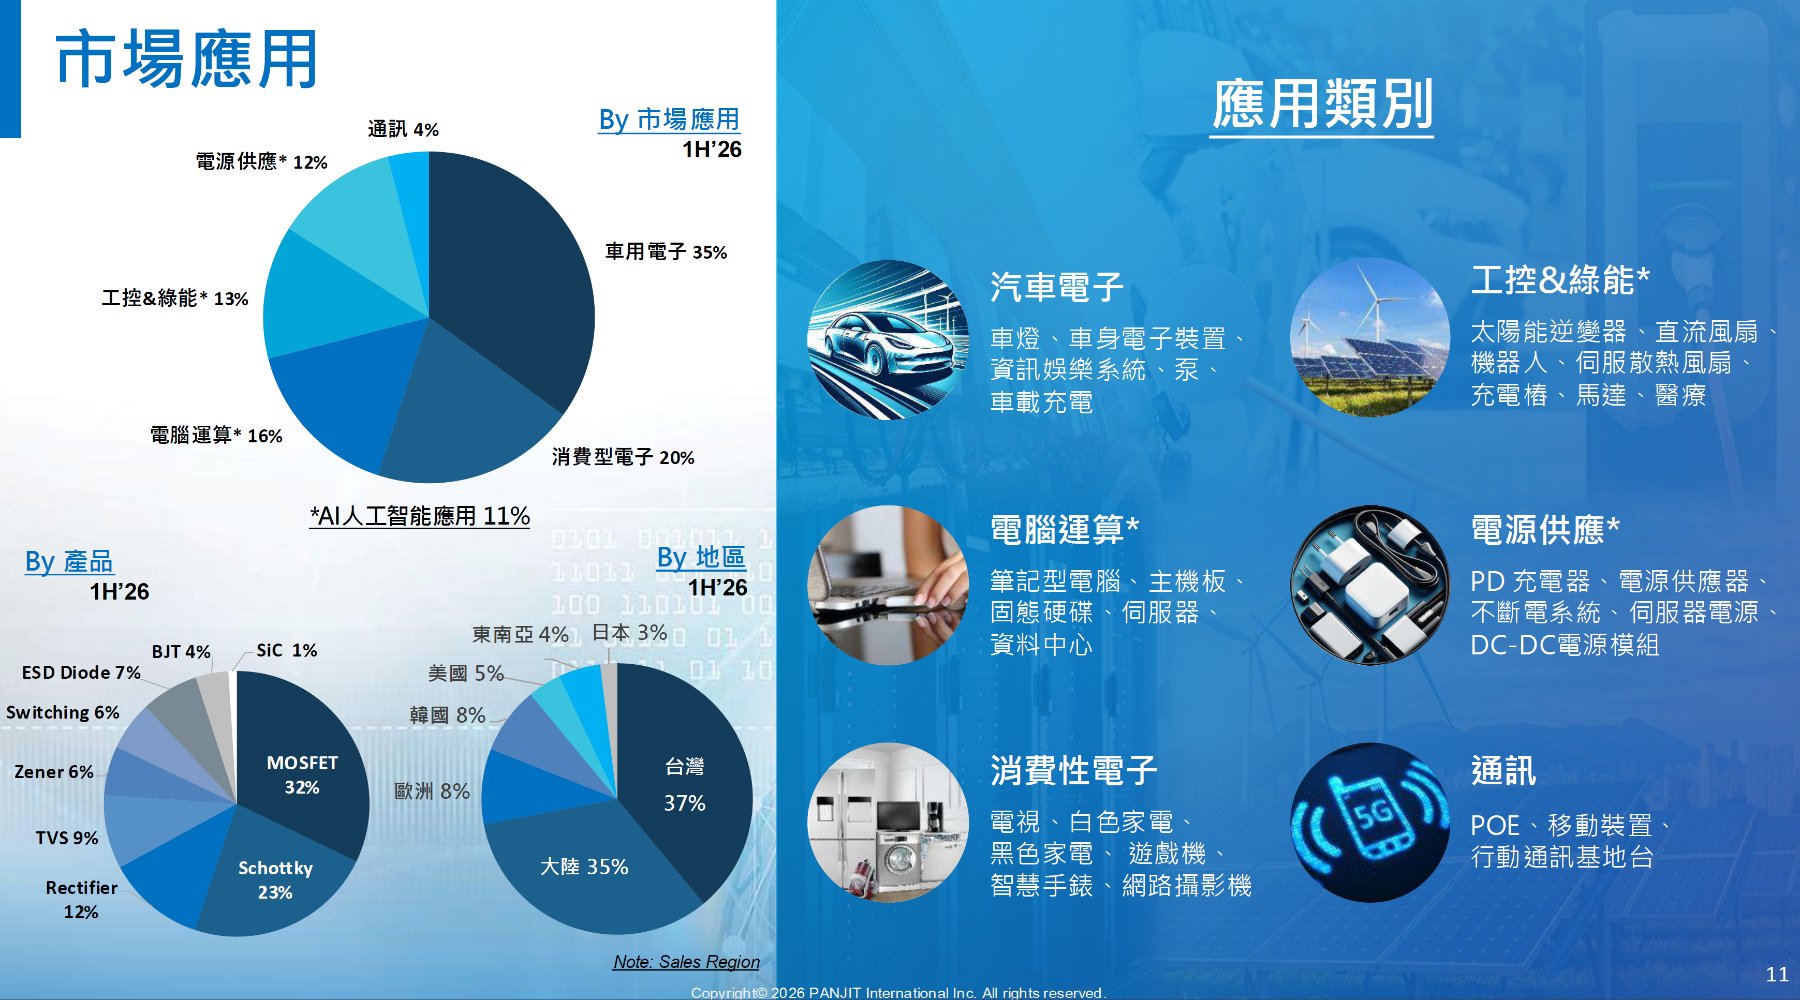
從強茂最新揭露的 2026 H1 營收結構來看,主要終端應用的版圖已經出現明確的變化:
車用電子( 占比 35% )穩居第一: 更重要的是,車用業務 H1 營收比去年同期大幅成長 40%。這代表占比提升並非其他市場萎縮所造成,而是實際出貨規模持續擴張。
AI 相關營收( 占比 11% )快速拉升: 另一個更值得關注的變化來自 AI 領域。強茂 AI 相關營收占比已由 2025 年的約 7%,快速提升至 2026 H1 的 11%。
這 11% 的 AI 營收並非單純歸類在「 電腦運算 」之中,而是橫跨多個應用領域,這代表 AI 對強茂的貢獻已不只是單一零組件,而是逐漸滲透至伺服器的三個核心環節:
運算端: 伺服器主機板與資料中心。
供電端: 伺服器電源與 DC-DC 電源模組。
散熱端: 氣冷、液冷散熱系統所使用的功率元件。
從產品端也能看到這項布局的基礎,這都是強茂原本就擅長的核心業務:
MOSFET( 最大主力 ): 占營收 32%。
Schottky( 蕭特基二極體 ): 占營收 23%。
Rectifier( 整流器 ): 占營收 12%。
TVS( 瞬態電壓抑制二極體 ): 占營收 9%。
這顯示 AI 需求的成長,並不是強茂去打開一條完全陌生的產品線,而是將既有功率元件的能力,成功導入更高功率密度的伺服器應用。
目前法人預估,隨著美系 CSP 專案持續放量,加上 Power MOSFET、小訊號與 TVS 等新品陸續出貨,2026 年全年 AI 營收占比有機會進一步提高至 14 – 15%。
因此,現階段真正值得追蹤的是 AI 占比能否持續提高,並逐步成為繼車用之後的第二個大型終端市場。
R 補充
☑ Schottky( 蕭特基二極體 )
二極體的基本作用是讓電流「 只能單向通行、不能倒退 」。而 Schottky 二極體你可以把它想像成高速公路的 ETC 快速通關,電流通過時不需要耗費太多能量,因此不易發燙,非常適合用在講求高效率的電源模組中。
☑ Rectifier( 整流器 )
我們牆壁插座提供的電是「 交流電 」( 電流方向會來回變動 ),但精密的電腦晶片只能吃平穩的「 直流電 」( 單向流動 )。整流器的功用就像是一個理線器或轉換站,負責把狂躁的交流電,強制梳理成平穩順暢的直流電,讓電子設備能正常運作。
☑ TVS( 瞬態電壓抑制二極體 )
電子產品最怕瞬間的「 電壓突波 」( 例如打雷閃電、或是插頭插拔瞬間產生的火花 )。TVS 平常處於待機狀態,但只要一偵測到危險的高壓突波,它會在奈秒( 十億分之一秒 )內瞬間啟動,把致命的電流引導排掉,藉此保護背後動輒數十萬元的 AI 晶片或車用電腦不被燒毀。
② 交期延長與 B/B 升溫
除了營收結構持續改善,功率半導體的供需環境也正在轉變。要驗證這點,我們可以從 Lead Time( 交期 )、晶圓代工價格與 B/B Ratio( 訂單出貨比 )三個維度來觀察。
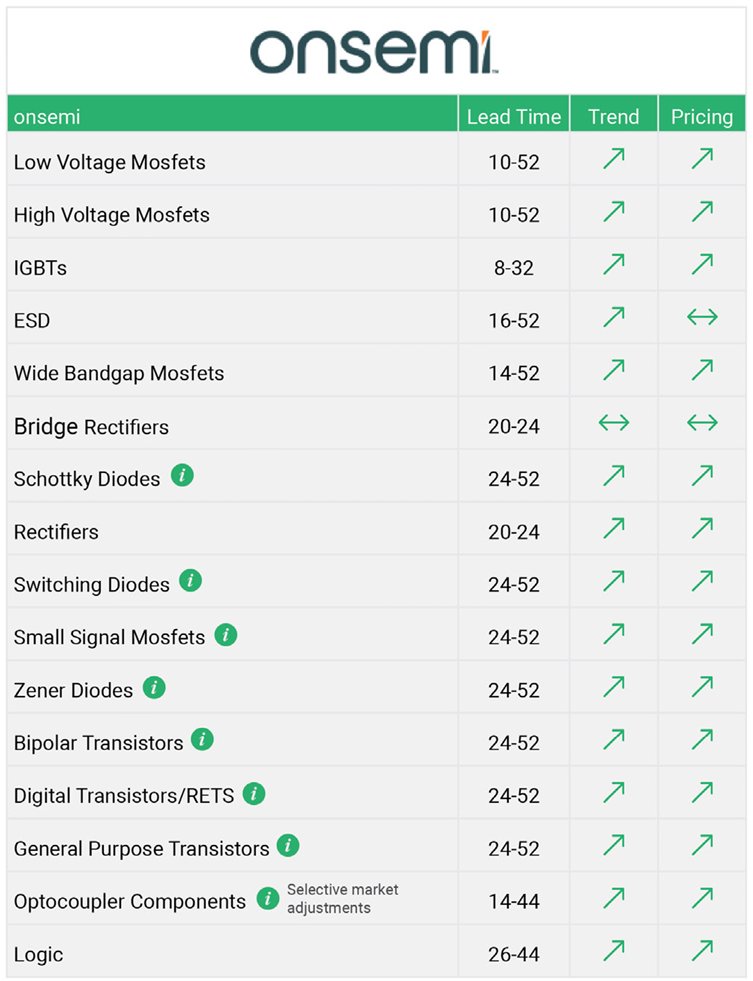
根據 Future Electronics 8 月最新的市場報告,目前 MOSFET、小訊號與雙極性元件均面臨「 配額供貨 」與交期延長的壓力:
以大廠安森美 Onsemi 為例,部分低 / 高壓 MOSFET 交期已拉長至 10 – 52 週。
部分 Schottky 交期更達 24 – 52 週,這顯示功率元件供應已較年初進一步收緊。
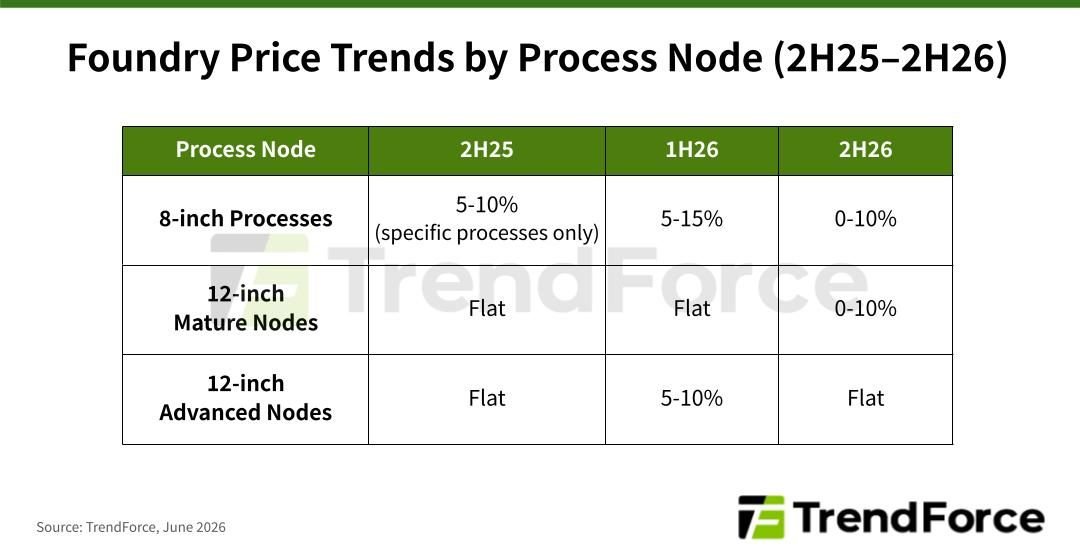
這波緊張背後,存在著長期的結構性因素。TrendForce 指出,台積電與三星近年逐步縮減 8 吋成熟製程產能,但 AI 伺服器帶動的電源管理 IC 與功率元件需求卻持續增加。這使全球前十大晶圓代工廠的 8 吋平均產能利用率,於 2026 年回升至約 88%,並預估下半年將進一步達到 90%。
供需轉緊已直接反映在報價上。如上圖所示,8 吋成熟製程在 2026 H1 漲幅已達 5 – 15%,H2 仍有 0 – 10% 的上調空間。這代表 AI 帶來的影響,已從最先進的 GPU 向下擴散,成熟功率半導體長期「 供過於求 」的結構正逐步收斂。
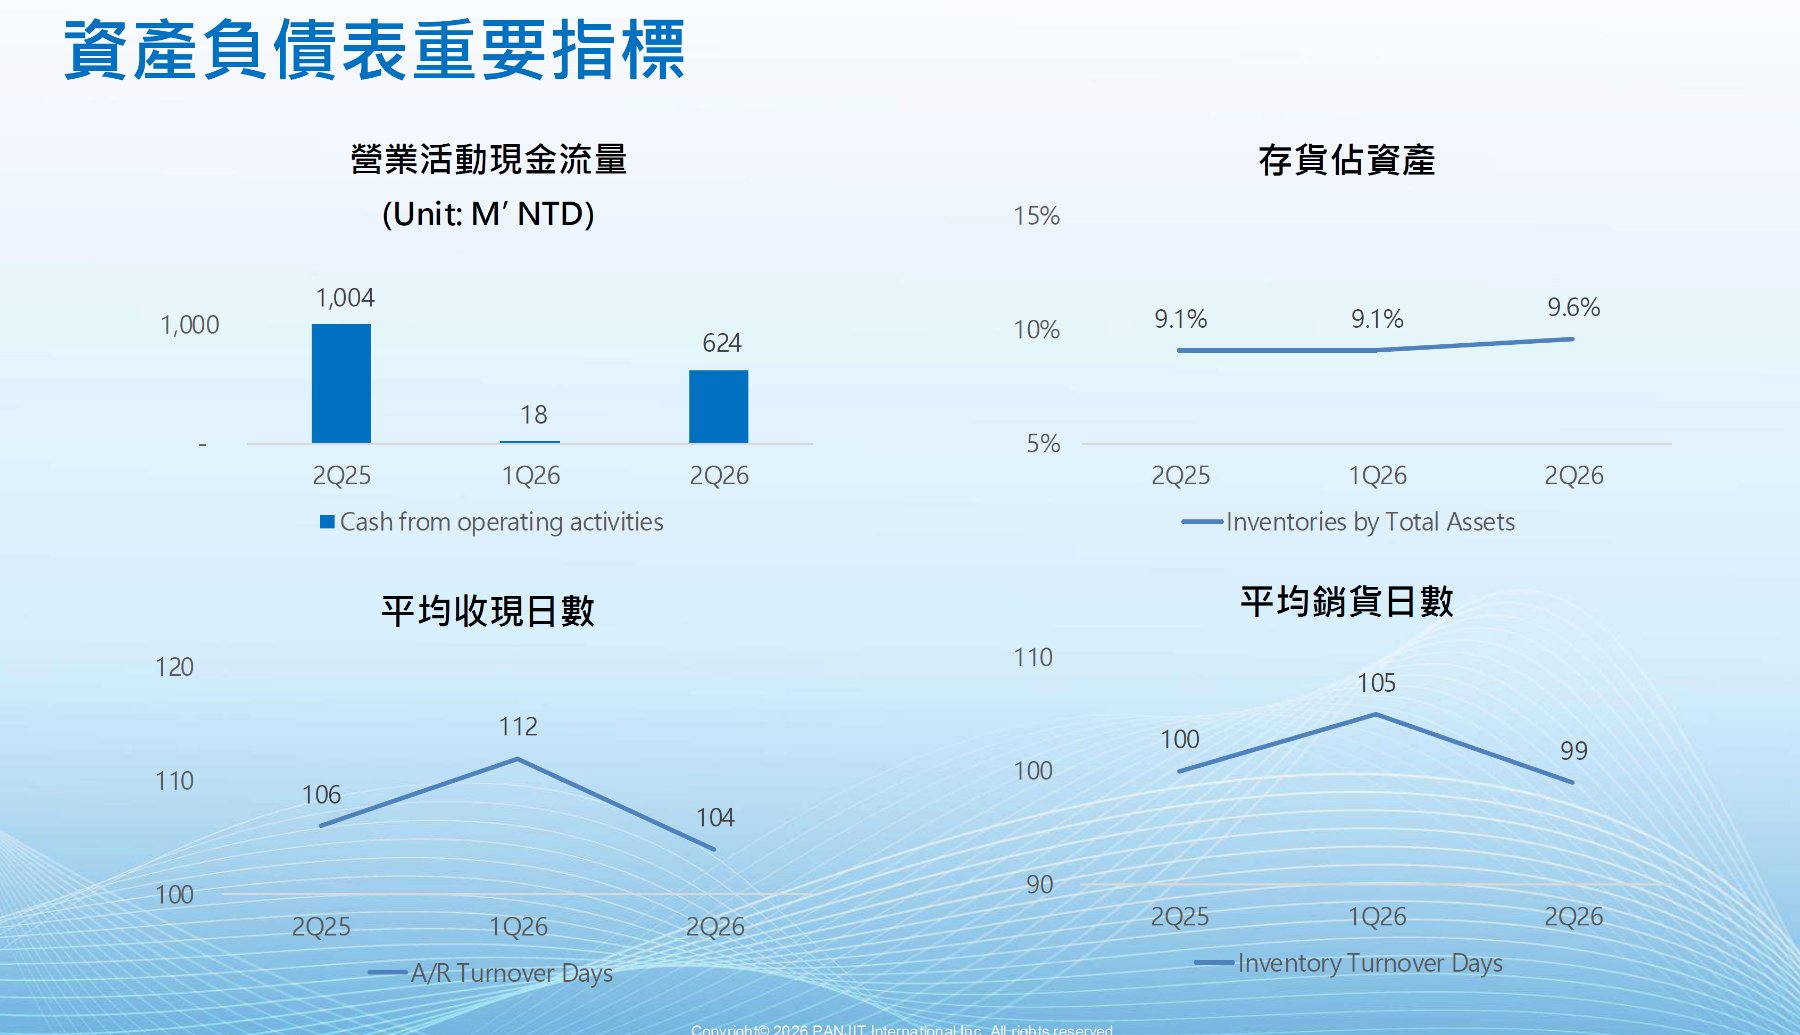
回到強茂本身,需求轉強已明確反映在接單狀況與財務週轉效率上:
B/B Ratio 提升( 領先指標 ): 2026 年 6 月強茂的 B/B Ratio 已升至 1.6。這代表每出貨 100 元產品,同期約可接到 160 元的新訂單。這項數據遠高於 1,是後續營收動能的重要領先指標。
庫存與帳款健康( 營運體質 ): 在接單升溫之際,營運效率也同步改善。
從強茂最新公布的重要財務指標可以看出,並沒有因為營收擴張而出現呆帳或庫存積壓的風險:
存貨去化加快: 「 平均銷貨日數 」由 2026 年 Q1 的 105 天,順利降至 Q2 的 99 天。
帳款回收加速: 「 平均收現日數 」由 Q1 的 112 天,降至 Q2 的 104 天。
現金流強勁回升: 產品賣得快、錢收得快,直接帶動 Q2 的「 營業活動現金流量 」從上季的 1,800 萬,大幅提升至 6.2 億。
整體而言,強茂的「 營業週轉天數 」由上一季的 217 天縮短至 203 天,這代表在營運規模擴張的同時,尚未看到明顯的庫存堆積或應收帳款惡化跡象。
➤ 下一步的觀察重點
從產業交期延長、8 吋產能利用率上升、晶圓價格走揚,再到強茂自身 B/B Ratio 升高,這條「 供需改善 」的證據鏈已從產業端傳導至營運端。
不過,在缺貨預期升高時,客戶也可能重複下單。因此後續仍應持續追蹤以下三個指標:
B/B Ratio 能否穩定高於 1。
存貨與收現天數是否維持健康水準。
新增訂單能否順利轉化為實際出貨。
若三者能同步維持正向,才能確認這一輪的成長是來自真實的終端需求,而非短期缺貨所造成的假象。
R 補充
☑ 為什麼客戶會「 重複下單( Overbooking ) 」?
當市場開始傳出缺貨時,有些客戶怕拿不到貨,明明只需要 100 個元件,卻故意向三家不同廠商各下訂 100 個( 總共 300 個訂單 )。這會造成產業「 假性繁榮 」,一旦其中一家提早交貨,客戶就會瞬間取消另外兩家的訂單,導致庫存崩盤。這就是為什麼我們不能只看接單數字,還要同時盯緊「 存貨天數 」的原因。
▌關鍵財務指標
① 毛利率擴張邏輯
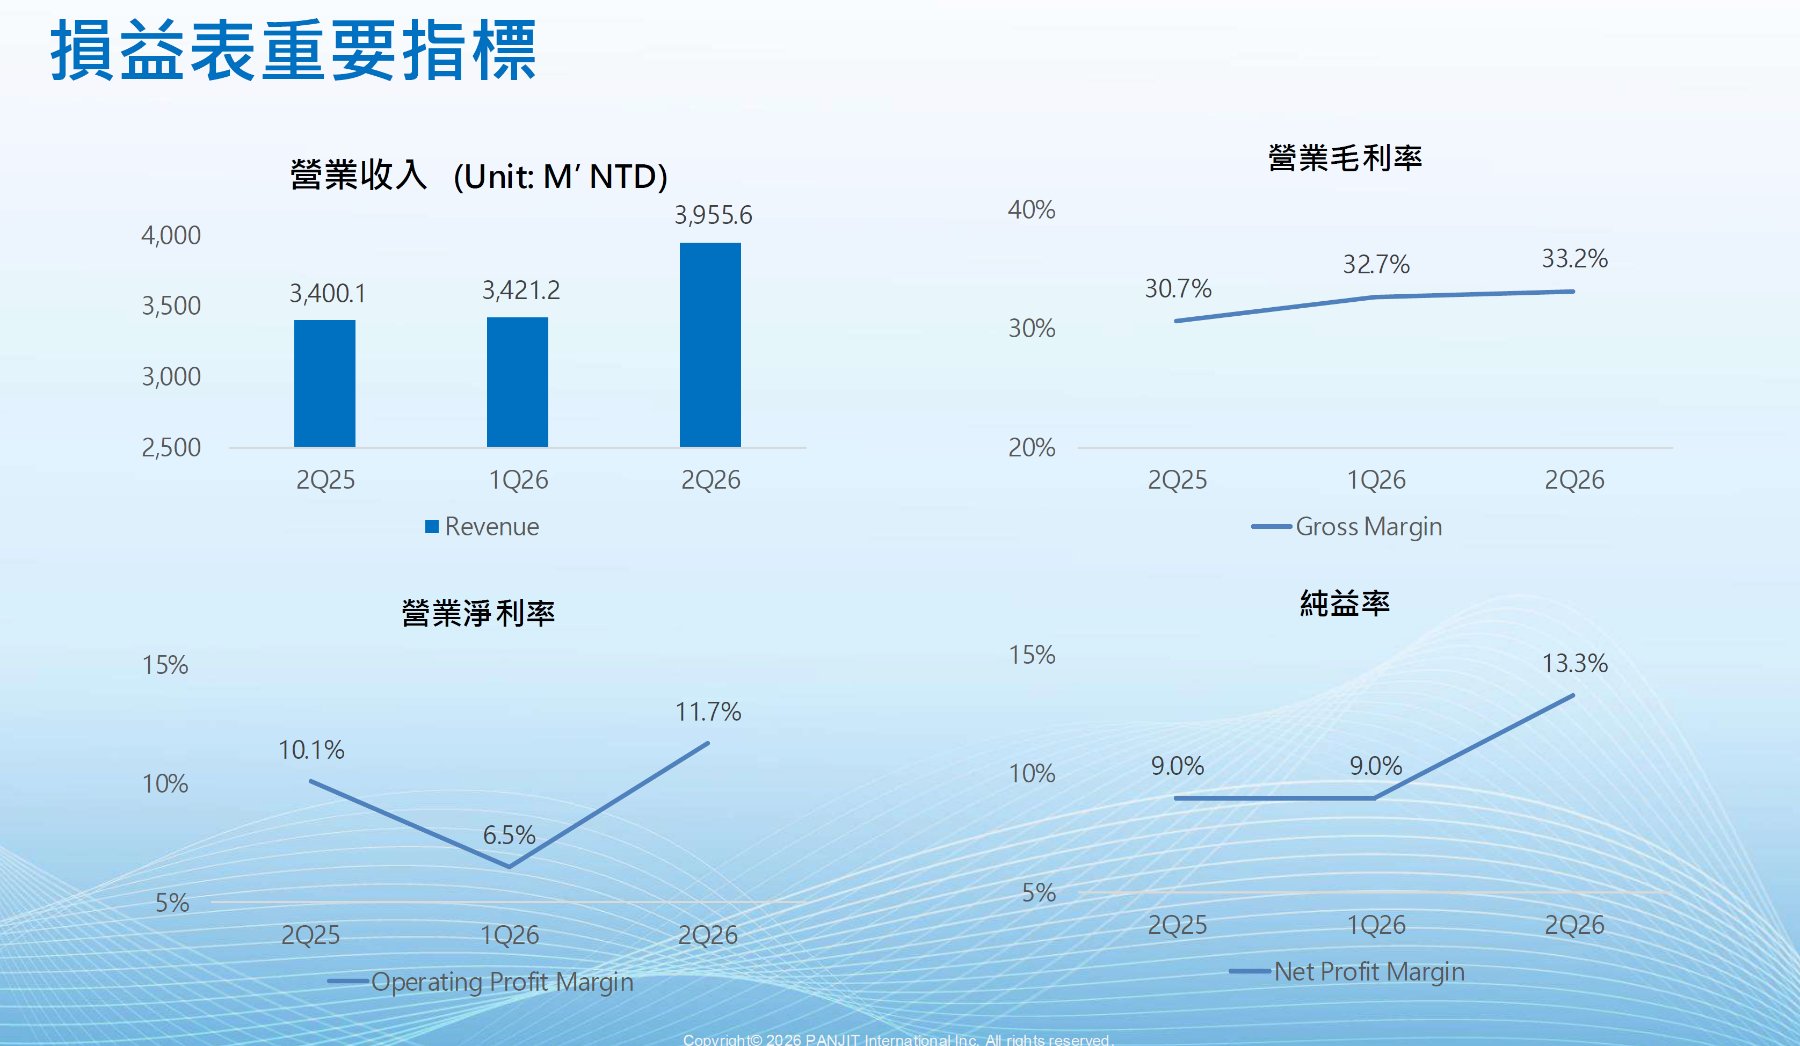
2026 Q2,強茂合併營收達 39.6 億元( 季增 16%、年增 16% );毛利率進一步提高至 33.2%。雖然單季營業利益率 11.7%、EPS 1.28 元,略低於部分法人原先預期,但從財報細節來看,這主要受到以下幾項短期因素干擾:
子公司毛利波動: 統一投顧指出,子公司虹冠電 Q2 毛利率下滑約 4 個百分點,是拖累強茂合併毛利率表現的原因之一。
費用短期增加: 華南投顧進一步說明,由於營收擴張導致物流與倉儲費用增加,加上當季獲利優於管理階層預期,額外提撥約 2,000 – 3,000 萬元員工績效獎金,導致營業費用上升至 8.5 億元。
也就是說,Q2 獲利略低於預期,部分原因來自子公司的波動與短期費用提列,而不是 AI、車用等核心業務的需求出現轉折。反過來看,強茂「 本業 」的毛利率其實仍在持續改善。
依照企業毛利率提升的商業邏輯,目前至少有三項動能開始同步發酵:
高附加價值產品占比提高: AI 伺服器與車用應用持續帶動高階功率元件需求。華南投顧指出,受惠於較高的 ASP,Power MOSFET 已成為目前 AI 應用最主要的營收貢獻產品之一。
漲價效益逐步顯現: 強茂從 2026 Q2 起,已針對部分功率產品進行選擇性漲價。法人認為,由於 Q2 部分漲價尚未完整反映,真正的價格效益將從 Q3 開始明顯貢獻營收。
營收放大營業槓桿: 隨著部分封測產能於 7 月下旬陸續開出,帶動 7 月營收進一步升至 14.5 億元。當出貨規模提高、產能利用率上升,固定成本能由更大的營收基礎攤提,使營收成長更有效率轉化為獲利。
現階段毛利率改善,逐漸形成「 產品組合升級 × 漲價效益 × 產能利用率提升」三股力量共同作用的結構。這也是法人對後續獲利能力仍維持積極看法的原因,甚至預估 2027 年全年毛利率有機會挑戰 36% 以上。
② 獲利高成長空間
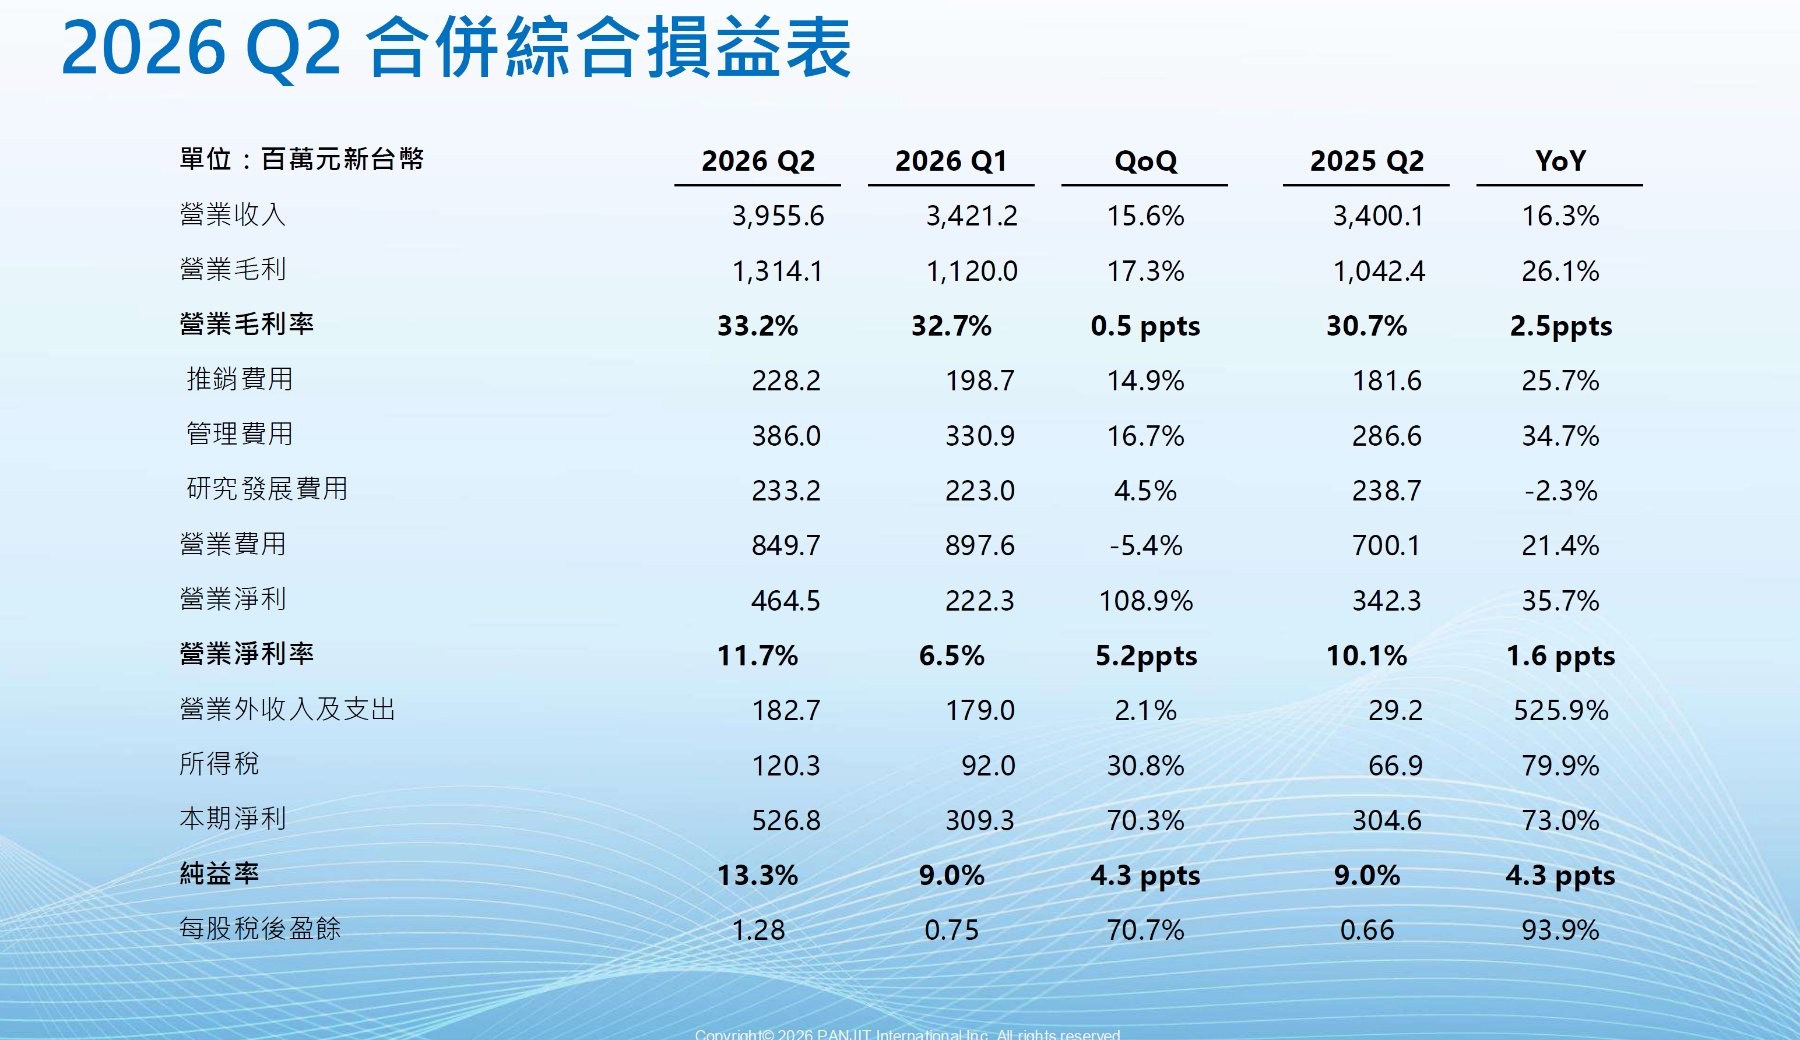
從 EPS 的角度來看,企業要進入真正的獲利加速期,通常需要三項條件共同配合:營收持續成長、利潤率同步擴張,以及股本沒有明顯膨脹。目前的強茂,正逐漸具備這三項條件。
強茂 2026 H1 EPS 已達 2.03 元( 相當於 2025 全年的 65% )。隨著下半年 AI 新專案放量與車用訂單能見度拉長,市場預期的已不再是單一年度的爆發,而是連續兩年的獲利高成長( 法人預估 2026 年 EPS 年增約 66 – 69%,2027 年續增 53 – 57%,上看 8 元左右水準 )。
這波獲利加速,背後值得關注的三個財務亮點是:
營運槓桿發威: 法人預估強茂 2027 年營收年增幅約 20%,但營業利益率將從 12% 左右大幅提升至 17% 以上。這代表 EPS 的成長來源已不只是「 東西賣得更多 」,而是產品升級與漲價效益讓利潤率放大。
獲利品質純度: 法人的財務模型皆假設強茂未來股本維持在 38.2 億元左右。這代表目前預估的 EPS 成長,全數來自企業實質的獲利擴張,而不是透過減資或實施庫藏股等「 財務工程 」來人為放大每股盈餘。
獲利轉為現金: 2026 Q2,強茂的營業活動現金流從 Q1 的 0.18 億大幅提升至 6.2 億元,單季自由現金流回升至 5.4 億元,帳上現金也增加至 25.5 億元。這說明在營收與獲利增加的同時,帳面盈餘確實有轉化為實際入袋的現金。
不過,現階段還不宜直接將強茂定義為自由現金流非常穩定的企業。
因應未來的擴張,強茂即將進入新的資本支出週期。包含 2026 – 2029 年預計投入約 5,500 萬美元於越南廠,以及 2026 年內部封測產能擴充。
如果未來營收、EPS 持續高速成長,而「 自由現金流 」仍能保持正向,就證明強茂不只會賺錢,還能把賺來的錢確實轉化為可供再投資、償債與發放股利的現金。到這個階段,將會是企業財務體質與長期估值進一步調升的基礎。
R 補充
☑ 什麼是「 營運槓桿 」?為什麼它能讓獲利狂飆?
你可以想像開一家咖啡廳,最大的成本是每個月固定的店租與設備折舊。當每天只賣 50 杯咖啡時,可能剛好打平租金( 損益兩平 );但當生意變好,每天賣出 100 杯時,多賣的那 50 杯就不需要再付一次店租,賺到的錢幾乎全是純利。
這就是「 營運槓桿 」,只要跨過某個營收門檻,利潤就會以倍數飆升。強茂現在的產能利用率提高與產品漲價,正在創造這種倍數效應。
▌未來展望
① AI 電力架構升級
AI 資料中心正在經歷電力架構升級,這可能是強茂未來幾年最重要的結構性機會。根據國際大廠與法人的最新預估,這塊市場的規模正以驚人的速度膨脹:
單機櫃價值上升 10 倍: 根據 Onsemi 最新規劃,目前約 120kW 的 AI 機櫃,單櫃所需的功率半導體價值約 9,500 美元。到 2030 年,隨著機櫃功率提高至 600kW – 1MW 並導入 800V 高壓直流架構,單櫃價值預估將提升至 10.5 萬美元。
總體市場上修: 統一投顧引用資料指出,AI 資料中心電源相關 IC 的整體市場規模,已由原先預估的 120 億美元,大幅上修至 500 億美元。
更重要的是,這項成長並不代表 SiC( 碳化矽 )& GaN( 氮化鎵 )等新材料會全面取代傳統矽基功率元件。隨著伺服器內部的供電路徑變得更加複雜,傳統 Si MOSFET( 矽基 MOSFET )與二極體的用量其實會同步增加。
強茂的策略並非只押注單一技術,而是沿著電壓與功率需求同步往上升級:
過去強茂主要生產較成熟的 30 – 50V MOSFET。
現在已逐步切入 80 – 100V 產品,官方伺服器電源產品線更已涵蓋 60V、100V、115V、150V 等中壓 MOSFET。這代表產品規格正成功向更高功率的應用延伸。
因此,未來值得觀察的是每一代 AI 平台的功率密度提升,能否持續推高強茂的「 單機價值量 」。
如果未來伺服器從 48V、54V 電源架構一路走向 800VDC 高壓直流,強茂能參與的市場,也有機會從目前的主機板 MOSFET、TVS 與電源模組,逐步延伸至更高壓的功率元件與 SiC 領域。AI 對強茂最大的長期價值,不只是多一個新客戶,而是電力架構每升級一次,都會帶來「 規格、用量與單機價值 」的同步躍進。
R 補充
☑ SiC / GaN( 第三代半導體 )會淘汰傳統的 Si MOSFET 嗎?
很多投資人會擔心,現在市場都在談最高階的碳化矽( SiC ),那強茂專注的傳統矽基( Si )元件是不是沒戲唱了?
其實不然!我們可以把伺服器的供電系統想像成一個巨大的「 電力配送網路 」。在外部電力剛進入伺服器的「 高壓主幹線 」上,確實需要用到最耐高壓、轉換效率極高的第三代半導體;但伺服器內部還有千千萬萬條通往各個周邊晶片、記憶體與風扇的「 低壓分支線路 」。
在這些供電末端,並不需要用到如此昂貴的頂規材料,使用傳統的 Si MOSFET 不僅效能綽綽有餘,成本效益也最高。因此,當 AI 伺服器的架構越複雜、周邊零件越多,這兩種元件的用量其實是「 同步增加 」的。
② SiC 與智慧控制
除了既有的矽基功率元件,強茂也開始往更高階的產品領域延伸:
➤ SiC MOSFET( 碳化矽 )
進度與應用: 統一投顧指出,強茂的 SiC 產品已進入客戶送樣階段,應用鎖定車用逆變器( Inverter )、車載充電器( OBC )與高功率系統。若 2027 年順利貢獻營收,將成為目前法人預估之外的潛在上修來源。
戰略意義( 提升 ASP ): 這項布局並非要取代既有的矽基產品,而是讓產品組合從低 / 中壓進一步延伸至高壓與寬能隙半導體。當 AI 資料中心與電動車的電壓架構持續提高,強茂才有機會沿著客戶需求,一路向上提升產品的單價與附加價值。
➤ 馬達控制 IC
另一條目前規模仍小、但極具爆發潛力的動能,則是馬達控制 IC。
痛點解決方案: 強茂推出了針對機器人「 靈巧手 」設計的 All-in-One 馬達驅動器,將微控制器( MCU )、驅動器與 MOSFET 整合在單一方案中。官方數據顯示,這能縮減約 30% 佔板空間、減少約 80% 元件數量,精準解決靈巧手在極狹小空間內,需要同時塞入多組馬達與感測電路的難題。
戰略意義( 商業模式升級 ): 過去強茂賣單顆 MOSFET,賺的是「 零件 」的錢;現在賣 All-in-One IC,賺的則是「 控制與系統整合 」的錢。
機器人與 SiC 現階段雖然還不能視為強茂的主要營收來源,但如果未來人形機器人進入規模量產,強茂便有機會透過子公司興茂科技,大幅擴大 IC 業務在集團中的價值占比。
R 補充
☑ 電動車的「 逆變器 ( Inverter ) 」&「 車載充電器 ( OBC ) 」
這是電動車裡最關鍵、也最考驗耐高壓能力的兩個心臟。
OBC: 負責把你家牆壁插座出來的「 交流電 」,轉換成電池能吃的「 直流電 」存起來。
逆變器: 負責把電池裡的「 直流電 」,重新轉換成驅動馬達運轉的「 交流電 」。
這兩者在轉換的過程中,電壓極大且極易發熱,因此成為最高階的 SiC( 碳化矽 )晶片最能發揮實力的地方。強茂若能成功打入這兩大零件,等於在車用供應鏈的地位直接大升級。
☑ 為什麼機器人的手,特別需要「 All-in-One 」晶片?
想像一下人類的手指,裡面有非常多的關節才能做出精細動作。如果把人形機器人的手拆開,每個關節都需要一顆微型馬達來驅動。如果按照傳統做法,每個馬達都要配好幾顆控制晶片與開關( MOSFET ),機器人的手指就會變得像「 哆啦A夢 」一樣大,根本塞不進去。
強茂把所有零件全部濃縮( 整合 )成一顆晶片,手指才能做得像人類一樣纖細靈活。
③ 車用佈局
至於車用市場,真正重要的是:取得供應資格之後,能不能持續增加在單一車廠與單輛車上的「 產品滲透率 」。
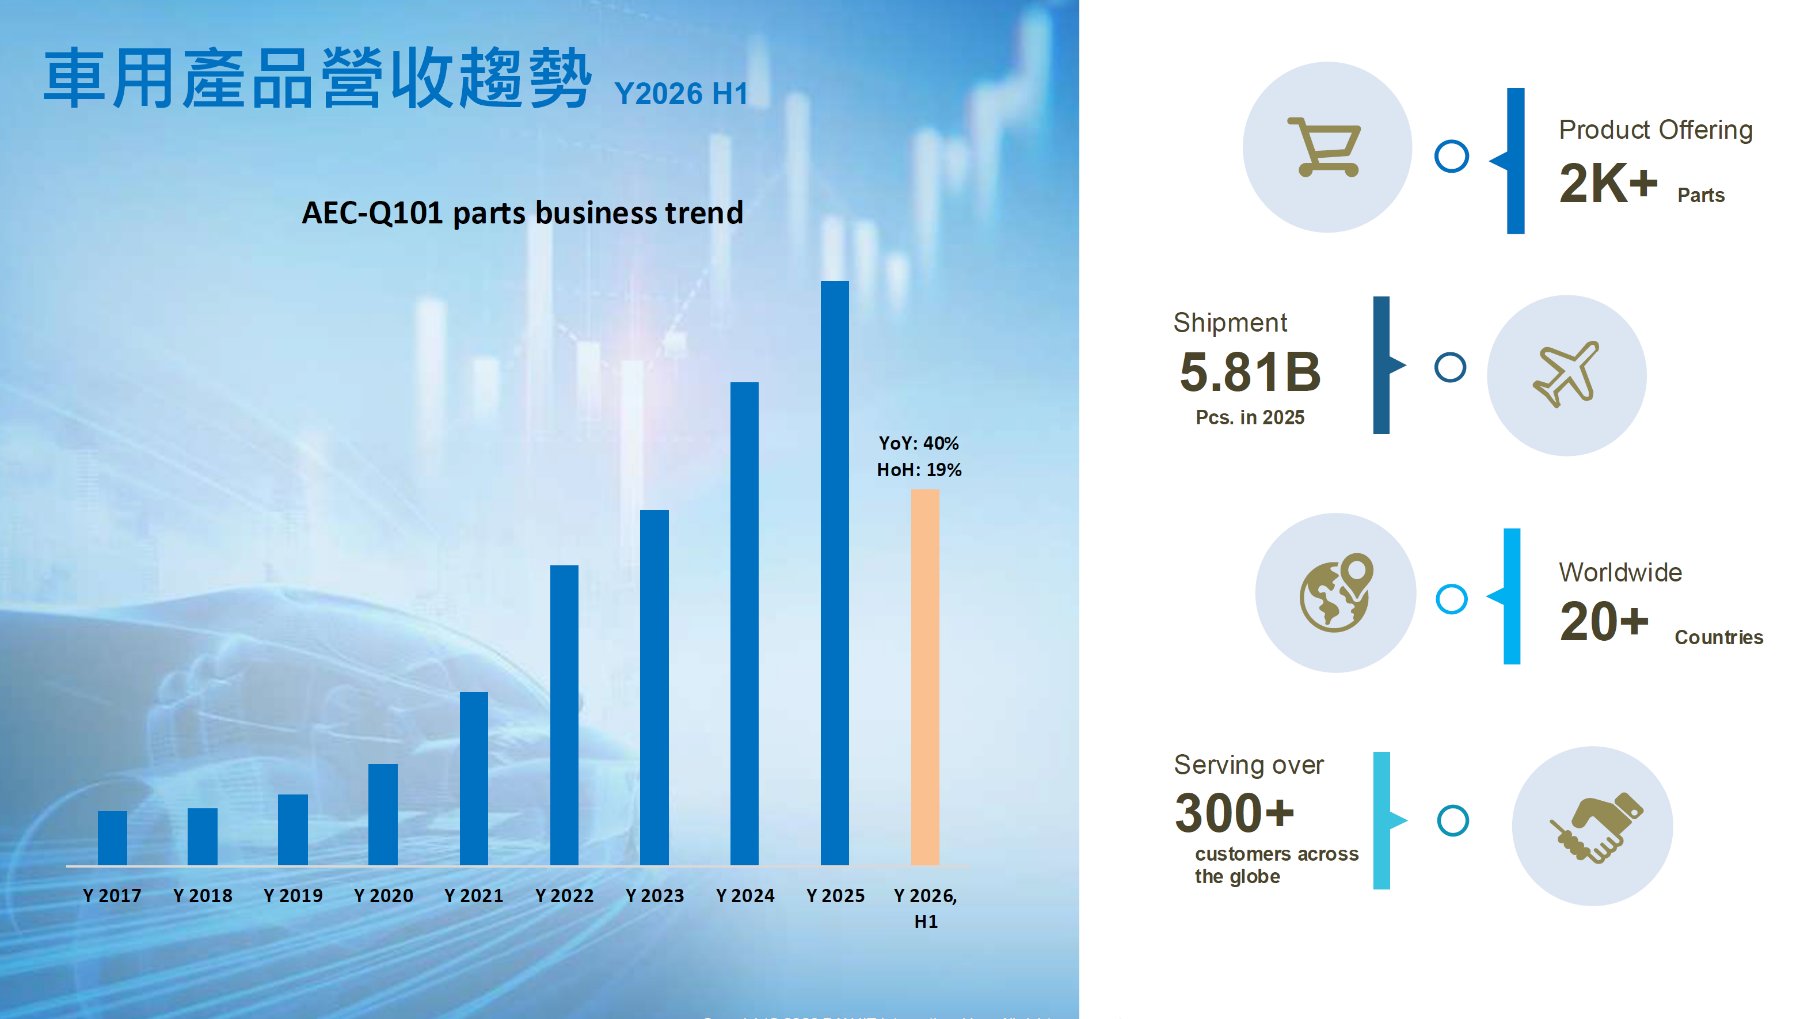
從強茂最新公布的車用產品營收趨勢可以清楚看到這股動能。2026 H1,強茂車用業務繳出 YoY 40%、HoH 19% 的亮眼成績。這來自強茂強大的供應鏈基礎:
料號極度豐富: 產品線已能提供超過 2,000 種車用料號。
出貨規模龐大: 2025 年整體出貨量高達 58.1 億顆。
全球化服務網: 業務範圍涵蓋全球 20 多個國家,服務超過 300 家以上的客戶。
華南投顧指出,全球汽車大廠將強茂納入 AVL( 合格供應商名單 )的比率,已由過去的 80 – 85% 提高至 90 – 95%。由於車規認證耗時極長,一旦打入 Tier 1 或車廠供應鏈,通常具有極高的客戶黏著度與訂單延續性。
因此,未來的車用成長不只是「 全球電動車賣得更多 」,而是來自兩個更具體的層次:
單車用量提升: EV、ADAS( 先進駕駛輔助系統 )與車身電子化,本身就會持續提高單輛車對 MOSFET 與保護元件的需求。
單一客戶滲透: 強茂能在既有客戶中,憑藉 2,000 多種料號的優勢,由單一零件供應逐步擴張至更多產品與平台。
在這樣的雙引擎推動下,法人預估強茂車用營收占比可由 2025 年的 35%,進一步提高至 2027 年的 38%,並維持約 24% 的 CAGR。
R 結論
綜合前述分析,強茂目前最值得思考的,是這一輪功率半導體景氣回升,究竟只是另一場漲價循環,還是強茂的獲利結構正在真正改變?
回顧過去兩次明顯的上升循環:2017 年來自矽晶圓成本上漲帶動報價;2021 年則是疫情引發消費性電子搶料。兩次都帶來漂亮的獲利,但當缺貨結束,成長動能也隨之崩跌。這一次最大的不同,在於需求來源正在改變:
過去的循環: 高度依賴「 缺貨與漲價效益」 。
現在的循環: 由 AI 伺服器、車用電子與供應鏈重組推動。除了漲價,更包含高階產品占比提升與單機價值增加。
因此,若 AI 需求持續,本輪上升週期的時間有機會長於前兩次。但我認為更重要的是,真正決定強茂長期價值的,是未來即使缺貨緩解,能不能留下更好的產品組合、更高的毛利率,以及更大的 AI 與車用營收基礎。
總結來說,強茂這一輪最值得投資人觀察的,是企業能不能完成從「 景氣帶動獲利 」走向「 產品升級帶動獲利 」的真正轉變,這才是決定長期價值的分水嶺。
上述成長邏輯仍建立在幾項重要假設之上,後續仍有賴財報持續驗證:
AI 成長不如預期: 本輪最大的差異在於 AI 伺服器需求。如果 CSP 資本支出放緩、新平台導入遞延,不僅會影響出貨,也可能使目前偏緊的供需狀況提早結束。
越南產能建置進度遞延: 華南投顧指出,越南廠原先規劃於 2026 H2 投產,目前已調整為 Q4 完成廠房交付,隨後才進行裝機。若設備導入或車廠認證進度不如預期,將影響海外轉單的承接速度。
產品組合改善不如預期: Q2 已看到子公司虹冠電毛利率下滑拖累合併財報。這代表即使 AI 與車用本業強勁,其他傳統產品線的價格競爭,仍可能抵銷部分獲利改善。
2026-08-25
▌共同學習
感謝您的閱讀。如果您對文章中的觀點有任何疑問,或想與我們和其他夥伴一同討論交流,誠摯邀請您加入我們的 LINE 社群 「 藏鋒資本 | 投資交流 | 公開群 」。
在這裡,您不只是讀者,更是我們一起探索、共同學習的夥伴。